

Volar Cheung
U.S.-China Leaders Summit Reunites; Policy Measures to Boost Hong Kong’s Competitiveness (Chinese only)
國家主席習近平與美國總統特朗普通電話,特朗普其後在社交媒體貼文稱,他將在明年初訪華,習近平則會在適當時候訪美,又說與習近平同意於今年10月底在韓國舉行的APEC峰會會面,以及美中已經達成TikTok協議。十一國慶臨近, 政治局及人大全會將會展開,預期國家隊將會大力干預人民幣的匯價以及大陸及香港的股市。展望今周,我們預計恒生指數將在25,500至26,700點區間內波動。 香港特首在新一份《施政報告》中指出,政府將持續強化香港股市的競爭力,其中包括研究優化「同股不同權」機制,並協助中國概念股以香港為首選回歸上市地點。同時,政府也在探索縮短股票結算周期至T+1,以及推動更多海外企業在香港進行第二上市。又表示,港交所(388.HK)將於今年內就優化結構性產品的發行機制,以及檢討股票買賣單位諮詢市場。 在探索縮短股票結算至T+1方面,施政報告指出,恒生指數自年初以來已上升超過兩成,日均成交額約為2,500億元,較去年接近翻倍;新股集資額截至8月底累計超過1,300億元,年增近六倍,位居全球前列。雖然港股市場已透過「科企專線」協助內地科技企業赴港上市融資,但政府認為仍需持續強化股票市場,並進一步完善主板上市與結構性產品的發行機制。 就《上市規則》現行規定而言,對同股不同權公司上市時的市值、行業及投票權比例皆有約束,其中市值門檻為400億元,或最低100億元市值且年收入不少於10億元;行業限定為創新產業,且特權股份投票權不得超過普通股的10倍;第二上市的市值門檻亦相同。有市場人士認為,研究方向應以調整市值門檻為主,同時明確創新產業的範疇不應僅限科技企業,亦應涵蓋業務模式創新。 市場人士認為市值門檻應該被調整。根據統計,尚未回港的美國上市中概股中,只有16隻市值超過100億元,其中有10隻採用同股不同權結構。換言之,現行上市條件下,大多數採不同股權架構的中小型中概股若要回港第二上市,將面臨被拒絕的可能。因此預期《上市規則》關於同股不同權及第二上市的相關條文需要同時修訂。 阿里巴巴(9988.HK)日益擴大的海外電商業務使國際數字商務(AIDC)部門在2028財年以前以年增長16%的速度提升營收。海外的阿里巴巴速賣通(AliExpress)平台活躍用戶與訂單量的增長,超過淘寶與天貓的營收增長。AIDC未來加大開支以應對全球貿易壁壘並推動增長;但這可使該部門在2028財年之前達到收支平衡。中國雲端解決方案的採用增加,也支持市場預計對該部門在2028財年以前以每年約19%的收入增長的預期。這一增長亦可提高該部門的調整後息稅前利潤率,因為在規模效益提升的情況下將使成本分攤下降。 公司藉由加速拓展到食品及按需配送(快速商務)、雲端與人工智慧相關的產品與服務,進而提高用戶及商戶的支出與採購。另外,十月到十一月的雙十一購物節期間對股價有刺激作用,建議可上望HK$180.00,HK$148.00止蝕。 比亞迪(1211.HK)在中國新能源汽車市場佔有龍頭地位,得以透過垂直整合電池業務與規模優勢,緩衝價格戰帶來的獲利壓力。公司已在國內市場取得領先地位,擁有廣泛的電動車與插電式混合動力車型組合;同時,海外擴張正成為下一個增長動力。預計2025-2026年間再新增幾座工廠,將擴大全球佈局並減少關稅風險。最近推出的五分鐘超級充電樁顯示出其技術實力。 公司展望下半年獲利率自第二季的困境中回升,但仍低於2024年的水準,原因在於中國新能源車市場競爭仍然激烈。公司在第二季保持平均售價穩定,出口表現強勁且具吸引力,成效抵銷了國內的降價壓力。 出貨量預計將在7月前後逐步回升,庫存水平大致回歸正常,第四季需求預期上升,且明年中國新能源車稅制調整將帶動需求變化。建議可上望HK$128.00,HK$106.00止蝕。
Shadow of Federal Government Shutdown Looms; Market Volatility Expected to Intensify (Chinese only)
聯儲局減息後,市場對美企業績前景信心增強,美股三大指數周五同創即市及收市歷史新高。值得留意是,早前美國參議否決臨時撥款法案,總統特朗普警告聯邦政府10月或停擺,有指市場或因此陷短期波動。大市方面,一周累計,道指上升1.0%,標指及納指分別上升1.2%及2.2%。我們料S&P500指數短線將於6,400-6,800點之間上落。 失業率仍然偏低,但有一些信號顯示其可能會小幅上升,這會抑制消費增長,對相關產業與行業形成不利。失業救濟申請人數的四星期移動平均自2024年1月低點以來上升了 17.9%,但仍略低於2023年的高點。失業救濟申請人數通常在失業率上升之前就會上升。8月份的 Challenger 裁員人數比去年同期高出 13%,年初至今的累計水平為自2020年以來最高,較2024年前八個月高出 66%——顯示市場仍有波動,儘管整體就業表現相對穩健。 美國製造業 PMI 為股市提供不明信號,ISM 的版本處於收縮區間,而 S&P 的指標則在擴張區間。兩者變動方向的變化通常比水平更能預示股市動向,S&P 的指標正呈現上升趨勢,而 ISM 則呈現下跌趨勢。ISM 包含政府部門與大型跨國企業,而 S&P 的調查則以較多的中小企為主。 通縮的趨勢停滯,GDP 增長在長期牛市能否持續發展的前提下,需要超越通脹。牛市(當估值在長期趨勢上升)通常出現在實際經濟增長超過通脹的情況下,但現時市場認為通脹將高於GDP增長直到2027年第一季。過去50年的主要熊市往往伴隨通脹長期高於經濟增長的情況,例如1970年代的油價飛升,通脹在1960年代後期開始加速,最終在60年尾超過經濟增長,與股市在1968年見頂相呼應。 聯邦快遞(FDX.US) 在包裹運輸環境方面,情況並沒有外界預期的那麼差,公司第一季國內包裹成長表現比市場預期高出約170基點。免稅的“微型免稅額”取消仍然是快遞行業最大的風險,特別是對其國際業務而言。國內業務再加上較高的快遞收益,使第一季盈利高於預期。 公司在完成其重大轉型後成為一個更具彈性、產能更高、獲利能力更強的包裹運輸商,從一家膨脹且效率低下的一體化物流提供商轉變而成。公司正在重組快遞、地面與航空網路,收緊成本控制,並將不含卡車載運的貫通業務(Less-Than-Truckload, LTL)分拆。憑藉 DRIVE 與 Network 2.0 計畫,公司預計在財政年度2026年再削減約10億美元的成本。從長遠看,這些精簡營運的措施應該能在需求環境穩定後帶動更高的利潤率。建議可在264.00美元附近獲利,設置217.00美元作為止蝕位。 Adobe (ADBE.US)的AI策略,是以 Firefly 產品實現變現,將在今年扮演關鍵角色。Adobe 的 Digital Media 業務,涵蓋 Creative 及…
2025.09.15 Market Pulse / Macro Trends (Chinese Only)
Weak Mainland Economic Data Keeps Gold Sector Strong (Chinese only)
美國財政部呼籲G7及歐盟盟友對來自中國和印度的商品加徵「有意義的關稅」,以阻止兩國繼續購買俄羅斯石油。中國8月信貸擴張步伐放緩,新增人民幣貸款遠不及預期,顯示企業和居民融資需求依舊低迷。展望大市,趨勢向淡,國家隊力度有限,切忌長線看好,只宜短線操作。我們預計恒生指數將在25,000至26,500點區間內波動。 黃金今年已上漲近40%,成為表現最佳的大宗商品之一,漲幅超過包括恆生指數,標普500指數在內的其他市場指標。本輪金價上漲最直接的推動力來自市場對美聯儲降息預期的增強。近期公佈的美國經濟數據,尤其是就業數據表現疲軟,遠不及市場預期,同時失業率有所上升。這使投資者普遍預期美聯儲將更快、更早地開啟降息週期。此外,全球央行持續且大規模的購金行為構成了金價上漲的堅實基礎。多國央行出於外匯儲備多元化、減少對美元依賴的戰略考量,穩步增持黃金儲備。反映在地緣政治動盪和美元信用面臨挑戰的背景下,黃金的原始貨幣屬性正在被重新審視。 同時,地緣政治風險的持續升溫,如俄烏衝突、中東局勢緊張等,極大地激發了市場傳統的避險需求,投資者紛紛湧入黃金以尋求資產保護。受國際金價影響,金飾價格亦穩步上至令內地市民投資黃金珠寶的意欲進一步提升。雖然多個黃金珠寶品牌在今年初出現銷售放緩的情況,但隨後迅速恢復,顯示市場對黃金產品的需求仍然相當熾熱。對於金價未來走勢,許多機構仍持樂觀態度,認為中長期仍有上升空間,投資者可留意黃金板塊的走勢。 周大福(1929.HK)定位高端大眾市場,憑藉設計與工藝作為核心競爭優勢。近年集團積極調整產品組合,增加定價黃金產品比重,並因應市場趨勢推出更多高毛利率產品,目標於2026財年將定價黃金產品佔總黃金產品比例提升至20-23%,此舉有助穩定毛利潤表現。集團近期推出的「傳喜」系列市場表現優於去年核心產品「傳福」,六月更推出高級珠寶系列。並透過與知名IP合作推陳出新,新增寵物珠寶產品線,進一步豐富產品多元化。 中國內地直營店同店銷售(SSSG)於七月恢復正增長,香港市場自五月轉正後持續保持穩定。管理層重申2026財年目標,預計全年可實現中單位數同店銷售增長。隨着金價走勢趨穩、黃金珠寶消費需求逐步釋放,加上集團定價黃金產品銷售表現強勁,中線發展前景值得看好。建議可上望HK$18.10,HK$14.90止蝕。 六福(590.HK)4月至6月的同店銷售按年增長5%,其中香港及澳門和中國內地分別錄得3%和19%的增長。受定價黃金產品強勁需求及新任品牌代言人成毅的帶動,7月和8月的同店銷售增幅進一步改善。冰·鑽光影金成為爆款產品,該系列鑲嵌鑽石,比傳統純金產品更耀眼奪目。市場對冰·鑽光影金的強烈需求,推動定價產品類別銷售從此前下跌轉為在4Q25實現13%至14%的按年增長,且增長勢頭持續至1Q26。 此外,六福計劃繼續整合中國內地的門店,同時重點拓展海外市場。公司預計未來三年在海外市場淨增設50間新店,其中2025年計劃開設20間。海外店舖的表現與香港及澳門相若,平均每月銷售額達數百萬元人民幣,顯著高於中國內地店舖。目前,公司估值明顯低於同業平均水平。考慮到其透過發展定價黃金產品及積極推進海外擴張兩大戰略,業務增長前景明朗,看好公司在低估值、持續成長及穩定派息政策下的估值修復潛力。建議可上望HK$30.80,HK$25.35止蝕。
August CPI meets expectations, bolstering rate cut expectations (Chinese only)
美國9月份密歇根大學消費信心指數初值由8月的58.2降至55.4的5月以來低位,差過預期的58,反映就業市場憂慮日益增加。8月美國CPI同比上升2.9%,環比上升0.4%,整體符合市場預期。核心CPI同比增長3.1%,環比增長0.3%,均與前值持平。其中,核心服務板塊成為主要推升力量,機票價格創三年新高,汽車相關成本同比上漲,新車上漲0.66%,二手車上漲6%,汽車維修保養價格走高,體現消費端面臨一定壓力。與此同時,家居用品、服裝等品類小幅上漲,整體未顯示出全面通脹壓力。 CPI公佈後,市場迅速上調降息預期,市場押注美聯儲年底前降息75bp的概率接近90%,9月存在降息50bp的可能。美元指數短線跳水跌破97.6,黃金止跌反彈。美債收益率大幅走低,10年期收益率跌破4%,2年期收益率下行超8bp至3.48%,顯示市場對寬鬆預期升溫,標普500指數走高。整體來看,CPI符合預期強化了美聯儲在9月啟動降息的確定性,並推動市場提前定價更為激進的降息路徑。大摩料聯儲局今年剩下3次會議上全部減息,早前預計9月和12月各減息一次,每次25基點。大市方面,我們料S&P500指數將於6,400-6,800點之間上落。 甲骨文(ORCL.US)上周公佈2026財年第一季度業績。雖然營收和每股收益不及預期,但AI業務顯示增長前景極其亮眼。該公司與OpenAI簽下的一筆巨額交易讓訂單額出現大幅增長,並對雲基礎設施業務給出了激進的增長預期。 甲骨文已與OpenAI、Meta、XAI等超大客戶簽署雲合同,使剩餘履約義務(RPO)大超預期,截至FY26Q1,RPO已達到4550億美元,同比增長359%。其中包含與OpenAI簽訂的3000億美元合同。AI基礎設施持續供不應求,預計甲骨文將簽署更多數十億美元的客戶合同。基於客戶對甲骨文雲基礎設施的強勁需求,管理層預計雲基礎設施業務將在未來幾年迅速擴張。公司大幅上調該業務的收入指引,預計本財年雲IaaS收入將增長77%,達到180億美元,到2030財年,收入將達到1440億美元。甲骨文正從數據服務商向數據中心運營商轉型,雲訂單增速爆發,快速躋身頂級雲廠商行列,建議可在美元330.00附近獲利,設置美元272.00作為止蝕位。 蘋果(AAPL.US)9月10日召開秋季發佈會,發佈四款手機(iPhone 17系列、iPhone Air)、一款耳機新產品Airpods Pro3,同時發佈三款智慧手錶晶片。以上新品將於9月20日起發售。新品在晶片、顯示、續航和材質等方面的升級延續了常規功能升級路徑。AI的升級更多是通過與產品功能融合呈現,如AirPods Pro3的“即時翻譯”“心率傳感”等。 蘋果通過披露“未來4年在美投資6000億美元”的長期規劃(含追加1000億美元晶片領域投資),成功與美國相關部門達成共識,暫時豁免232法案下的100%關稅稅率。此外,谷歌反壟斷案裁決結果顯示,谷歌仍可通過支付費用維持蘋果生態內默認搜尋引擎的地位。蘋果每年約200億美元的谷歌收入分成得以持續,且因續約週期縮短,蘋果可通過引入競爭方(如必應)提升議價能力。此前4-8月壓制蘋果股價的兩大核心外部風險已逐步落地,市場情緒約束有所緩解,我們對蘋果的看法較前期謹慎態度轉向樂觀。建議可在美元264.00附近獲利,設置美元218.00作為止蝕位。
2025.09.15 Going Global: Expansion Strategies for GBA Enterprises
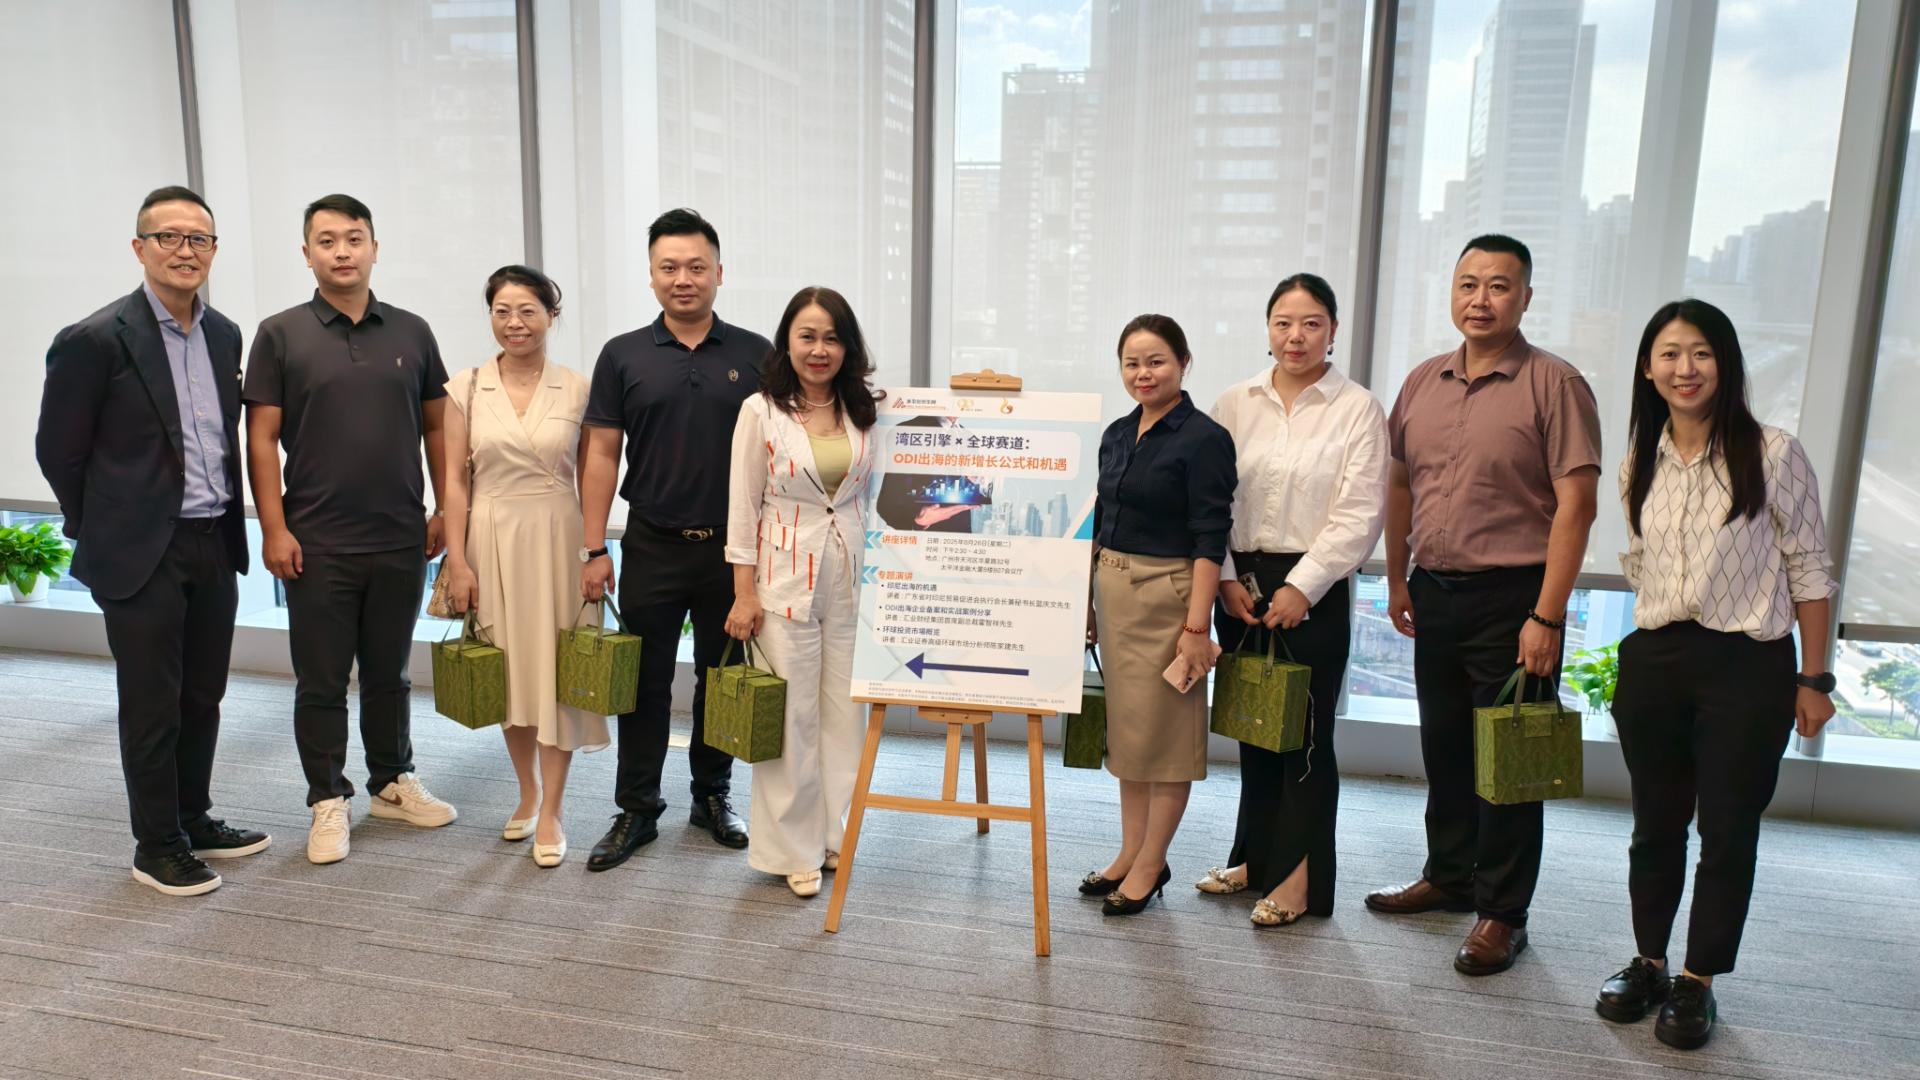
Delta Asia Financial Group, together with Association of Guangdong Indonesia for the Promotion of Trade, successfully hosted a thematic seminar on “New Growth Formulas and Opportunities for Going Global”in Guangzhou on 26 August. The event began with Mr. Sim Yan,…
2025.09.13 Beyond Sponsorship: A Nine-Year Partnership Nurturing Young Courage
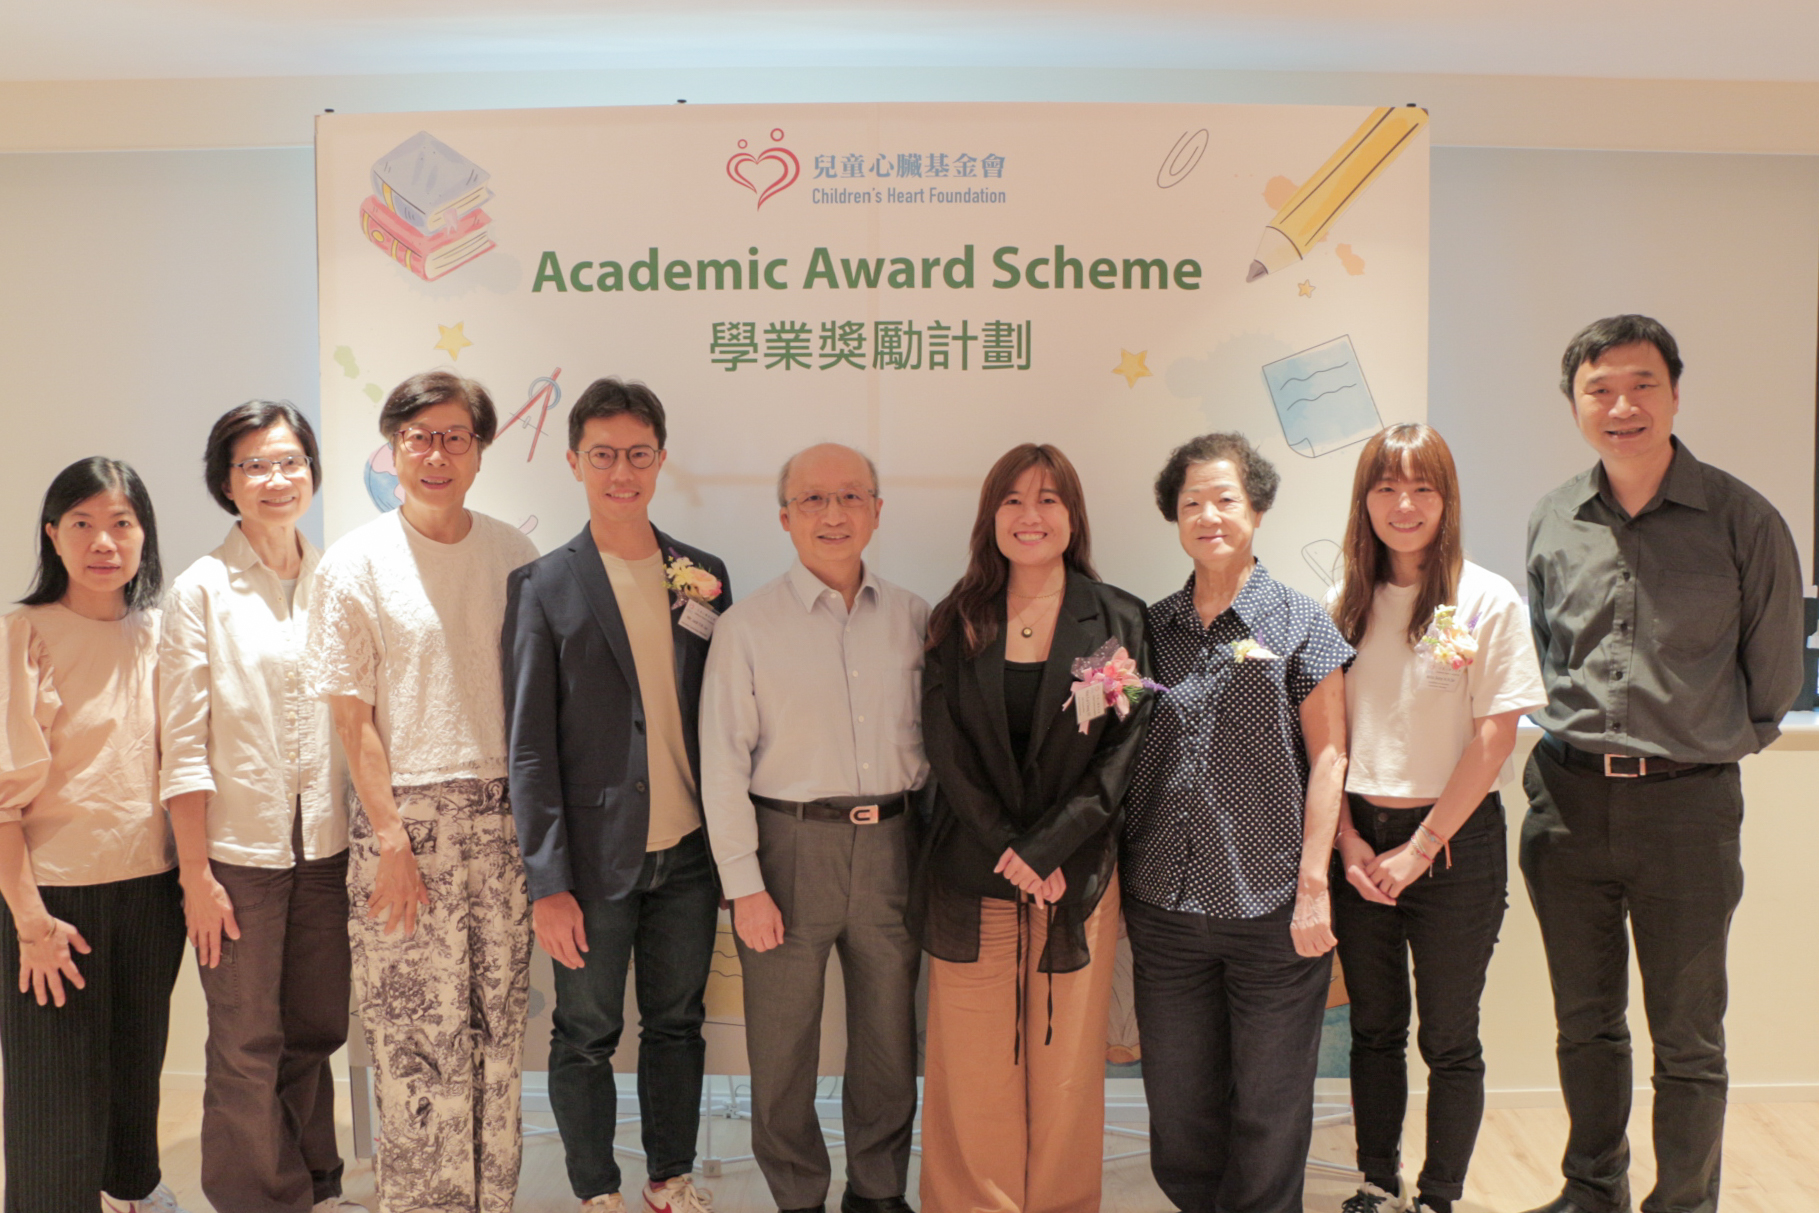
Miss Lai Chong Au, CEO of Delta Asia Financial Group, attended the Children’s Heart Foundation’s Academic Awards Ceremony on 13 September. This year marks the nineth anniversary of Delta Asia’s collaboration with CHF, sponsoring nearly 100 award-winning students through this…
2025.09.09 Celebrating Brazil National Day: Delta Asia engages the local Brazilian community

Miss Lai-chong Au sent her best wishes to the people of Brazil as she and her team joined the celebration of the 203rd National Day of Brazil at Hotel Conrad on 9 September 2025. Miss Au and her team were…
Focus on This Week’s Nonfarm Payroll Data Exploring Self-Driving Safety and Costs (Chinese only)
8 月份密歇根大學消費信心指數終值報58.2,低過初值的58.6。核心個人消費開支平減指數(Core PCE)按年升幅從6 月的2.8%,輕微加快至2.9%,符合預期。美國通脹維持高企,或對聯儲局9 月減息構成挑戰。大市方面,一周累計,道指下跌0.2%,標指及納指分別下跌0.1%及0.2%。我們料S&P500 指數將於6,400-6,600 點之間上落。本週的重頭戲將是今週五發佈的美國8 月非農就業數據。 安全性仍是推動自動駕駛汽車普及的核心障礙之一,因為任何安全失誤都會引發法律及監管風險。特斯拉(TSLA.US)放棄使用像 Lidar 這樣的探測器,採用以相機為主的系統,短期可以降低成本,但若發生嚴重事故,則可能在法規與公眾審視下成為被指控以成本節省換取安全性的案例,進而放大監管與訴訟風險。這意味著在政策制定與法庭判決層面,成本削減與安全性之間的界線將成為重要議題。 相較之下,Zoox、Waymo(GOOG.US)等公司採用廣泛的感測組合(包括 Lidar、雷達與攝像頭),把安全性作為產品價值與市場信任的一部分,這有助於降低長期的安全風險,但伴隨著較高的前期成本與持續的維護費用。 Zoox 的車輛在成本方面可能較高,甚至高達約 20 萬美元,但長期成本結構的競爭力仍取決於是否能透過先行者優勢與車艙設計釋出司機座位以外的空間,從而提升營運效率與資本回報率。 另外,Goodyear 的 SightLine 感應產品聲稱能透過環境條件(如下雨、降雪等)提供更高階的 AV 回應情報,這類感應輔助技術有望提升整體安全性與決策準確性。Wayve 正在開發的一系列感測組合也可降低成本,從而減少成本與安全性之間的取捨壓力。 NVIDIA(NVDA.US)在第二季的銷售與第三季的展望略高於市場預期。第三季預估Blackwell 平台與網絡(Networking)領域的結構性動力強勁,並且 GB300 的増量以及 75 億美元左右的收入水平支持未來成長。 其次,雖然雲端服務提供商的客戶集中度較高,達到 50% 的程度,但若未來雲端採用面拓展至更多主權雲、二線雲與企業客戶,長期增長動力在明年前保持韌力,這也意味著 Nvidia 的數據中心需求結構正在從集中化的頂層用戶逐步擴散至更廣泛的客戶群。對中國需求而言,政策與許可的風險確實存在,但 Blackwell 的全球擴展若能在其他市場補償,整體增長前景仍然穩健。Nvidia 被視為 AI 基礎設施的核心供應商,數據中心的動力與…