Volar Cheung

Volar Cheung

Macroeconomic data remains weak, and under the new IPO system, it’s difficult to secure an allocation. (Chinese only)

港股8 月最後一個交易日反彈,重上兩萬五關口,據報國務院正考慮允許人民幣支持的穩定幣於全球使用,以推動貨幣國際化步伐,短期料有利人民幣前景。路透引述美國聯邦政府官員消息稱,華府將撤銷此前允許三星和SK 海力士在中國獲得美國半導體製造設備的授權,這將增加兩者在中國生產晶片的難度。阿裏巴巴ADR 上周五飈升近13%,財報顯示人工智能相關産品收入實現三位數百分比增長,雲計算銷售也超預期增長26%。另《華爾街日報》報道,阿裏巴巴開發了新的AI 芯片。中國官方PMI 數據顯示製造業8 月份繼續萎縮,政府打擊價格戰的舉措抑制了生産。整體市況只宜短線操作,宏觀數據仍偏疲弱。展望大市,我們預計恒生指數將在24,700 至25,700 點區間內波動。 IPO 新制下新股表現有翻天覆地變化,值得用以下兩個例子令大家了解應如何應對。中慧生物(2627.HK)在第一日上市上升幅度相當顯著,開市價33.00 元,較招股價12.90 元高出約156%,收市價33.28 元,較招股價上升約158%,這意味著上市初期資金面與認購結構對股價的重大影響。 其公開發售部分的認購踴躍,約19.1 萬人申請,超額認購約4,007 倍,而一手中籤率僅1%。值得注意的是,回撥機制並未觸發,因此公開發售部分仍維持較低的比例,認購者結構與市場預期的穩定性受限於此。 公開發售部分的實際分配只有約12%的比例,遠低於理論上回撥機制觸發時的上限50%,這是因為國際配售只獲152 名承配人參與,認購倍數0.99 倍,剛好沒有觸發回補機制門檻,令人有權「按其認為適當的數目」,調整國際發售和公開發售比例。 佳鑫國際資源(3858.HK) 在第一日上市上升幅度相當顯著,開市價22.8 元,較招股價10.92元高出約109%,收市價30.34 元,較招股價上升約178%。公司在新上市機制下,採用機制B,公開發售的新股僅佔10%,同時有50%的新股被基石投資者鎖定,這兩點代表上市初期流通供應量極少。 今年起,本港出現「頂頭槌飛」未能穩中一手的情況,首例為6 月掛牌的藥捷安康(2617.HK);第二個為銀諾醫藥(2591.HK),亦是首個新制下上市的新股。所以在新制下,需要較多資金才能預期穫得約1%股份,雖然升幅大,但有一定的風險要留意。 農夫山泉(9633.HK)在2026 年前的盈利展望會因多方面因素而改善,其核心動力包括原材料價格走低、銷售成本的靈活控制以及銷售與行銷支出的下降,這些因素共同推動毛利率的進一步提升與營收的回升。具體而言,原材料價格在四月出現三年低位,PET 樹脂等輸入成本的下降有助於毛利率的上升,若銷售費用率能維持在較低水平或略有下降,全年毛利率的提升幅度將高於市場預期。 在盈利展望方面,若上半年的每股盈餘同比增長約22%,並且下半年的銷售與成本控制策略持續發力,市場普遍預期全年盈利將超出現時預期。此外,茶飲品類的增長在上半年表現出色,茶飲業務的增長或將由高增長狀態轉為更穩健的增長。這與整體瓶裝水業務的復甦形成協同,因為消費者對健康與品質的訴求日益成為長期增長的驅動力。建議可上望HK$56.50,HK$46.50 止蝕。 紫金礦業(2899.HK)上半年業績顯示,盈利增長動力主要來自金價的上升走勢,因為金價在毛利構成中顯著貢獻,1H25 金礦毛利佔比為38.6%,高於2024 年的30%。與此同時,銅的毛利佔比接近金,為38.5%,顯示公司在多金屬收入結構下的盈利韌力。公司正進行年度產量目標的推進,上半年的金和銅產量分別約佔全年目標的48%與50%。 展望下半年,若干關鍵項目亦將持續推進,包括位於西藏的Julong 銅礦二期,預計於今年年底前後投產,並且Akyem 金礦在加納的運作效率提升與優質礦石供應將有助於提高產量與成本控制效果。 在業績方面,上半年淨利增長達到54.4%,達致232 億元人民幣,這一數字約佔市場全年估計435 億元人民幣的53.5%。…
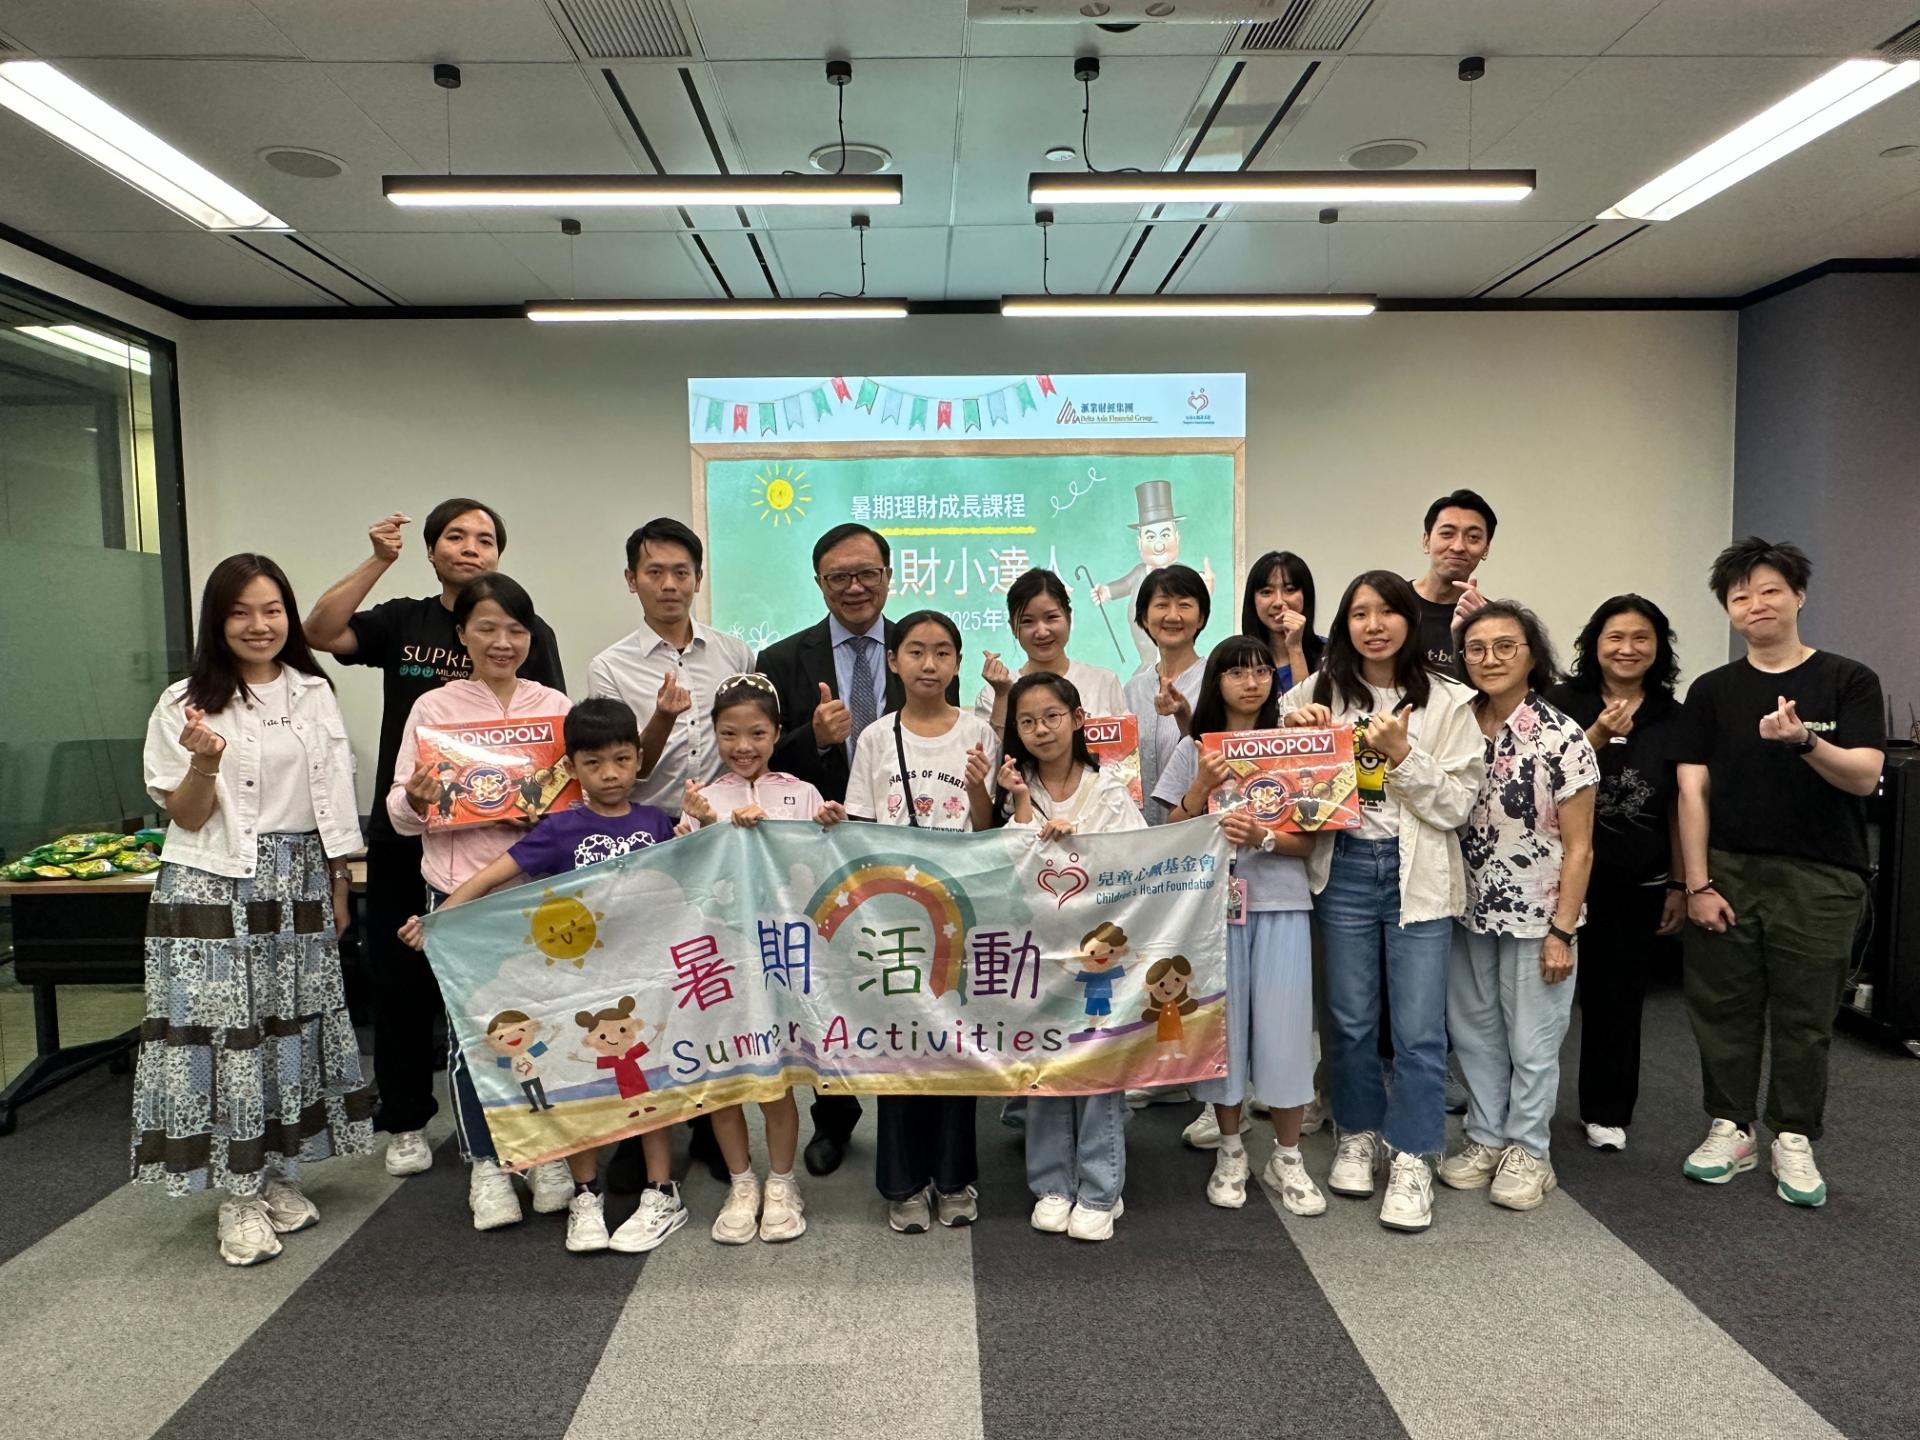
2025.08.29 Delta Asia “Money Literacy 101”

Delta Asia has deepened its collaboration with the Children’s Heart Foundation by hosting 2 workshops of “Money Literacy 101” during the summer break. Led by Mr. Ricky Leung, Senior Vice President – Corporate Banking Business Development, and Mr. Henry Chan,…

2025.08.27 Fraudulent Delta Asia APP Scam

We have recently been alerted that counterfeit “Delta Asia Investment APP” platforms have recently found in mainland China, using highly deceptive content and giveaways to defraud customers of their funds. Delta Asia Financial Group (“the Group”) declare the following official…

Powell’s remarks boost expectations of interest rate cuts; US agricultural stocks perform well (Chinese only)

聯儲局主席鮑威爾在傑克森霍爾全球央行年會講話中表示,風險平衡的轉變可能需要調整政策立場,失業率穩定使聯儲局在考慮調整政策立場時可以「謹慎行事」。鮑威爾同時稱,如果緊張的勞動市場或其他因素對物價穩定構成風險,可能有必要採取先發制人行動,令投資者的減息預期。大市方面,一周累計,道指上升1.5%,標指及納指分別上升0.3%及下跌0.6%。我們料S&P500 指數將於6,300-6,700 點之間上落。 美國農產品價格向下與化肥成本越來越高情況,相信維持至2026 年年底,農業股的前景變得更具挑戰性。大豆農場在 2026 年大有可能連續第四年出現虧損。因為玉米等作物的供應過剩情況繼續存在,將壓低價格,雖然單位成本因產量的提升而有所下降,但整體利潤仍難以回升。美國玉米今年的價格預期已被向下修訂,而2026 年的化肥價格成為成本上升的主要推手。隨著2026 年計畫展開,化肥成本的走勢將直接影響農作物的整體成本結構與利潤展望。 在供應鏈層面,今年的成本壓力可能因為農戶耕地面積縮減而減少需求,這將對種子與化肥供應商的前景造成負面影響。若耕作面積回落是關鍵反應,相關供應商的訂單與定價策略可能需要重新評估,以反映新的耕作格局與成本結構。 第二季業績帶動的股價表現,表示對農業供應鏈的上游公司有利。美國玉米與農作物產量的穩健表現,促使上游農作物投入品供應商提升了盈利指引。貿易協定有望降低對美國大豆市場的出口風險,這對整個美國大豆市場具有一定利好效應。就年初至今的表現而言,相關農業與農業化肥股的升幅在大型全球農業同業中名列前茅,像 Bayer(BAYRY.US)、Corteva(CTVA.US)與 Nutrien(NTR.US)等在年初至今的股價表現強勁,分別顯著上升;同時,與巧克力相關的下游企業如 Lindt(LNDTSW)等表現良好。與此相比,Nutrien、Deere(DE.US)、Corteva 等上游股在年初至今的表現亦相對突出,顯示市場對農業與農業化肥整體供應鏈的信心仍在。 家得寶(HD.US)第二季「同店銷售」方面呈現環比改善,且公司維持全年指引。家得寶在同店銷售的逐季改善,以及在增長動力方面的佈局策略,使其具備在市場回穩時受惠反彈的條件。 就長期趨勢而言,家得寶在美國家居裝修市場的領先地位使其有望把握更有利的長期動力,從而回到成長軌道去。現有住宅銷售出現谷底信號、房主淨資產創下新高,以及美國住宅存量逐漸老化,這些因素共同顯示了行業的長期機會。公司在門市、電子商務以及尚未充分開發的專業市場上的投資,若再結合與 SRS Distribution(SRS 分銷公司)及 GMS(GMS 專業裝修供應商)等交易的協同,有助於帶來高於市場平均水平的增長。7 月美國同店銷售同比增長3.3%的最新趨勢,帶來樂觀理由。建議可在468 美元附近獲利,設置385 美元作為止蝕位。 沃爾瑪(WMT.US)在開學日與學校假期的性價比購物潮流中,公司位於有利位置,準備充分把握這一波機會。第三季銷售中位數預估高於市場預期,且全年淨銷售與調整後每股盈利(EPS)的展望略微向上修訂。 沃爾瑪在擴大市場佔有率方面具備明顯優勢,其價值型與便利性策略吸引消費者。公司正以比銷售增長更快的速度提升經營利潤,顯示核心業務良好。持續的電子商務增長反映出顧客忠誠度穩固,進而推動訪客次數與消費支出增長。 沃爾瑪在拓展服務領域至相鄰類別方面的努力,如金融科技與零售媒體,具備擴大生態系統的潛力。若未來能實現更多元的收入來源,並在規模效應達成後,這些新來源將為核心業務帶來更高的利潤貢獻。建議可在110.50 美元附近獲利,設置91.00 美元作為止蝕位。

Seasonal inspection results released: Blue curse returns? (Chinese only)

恒指上周五收市報25339 點,升234 點或0.93%,經過一輪窄幅爭持悶局後突破。大市全日成交增加近兩成至2855.84億元,北水全日淨流入51.66億元。展望大市,我們預計恒生指數將在25,200 至26,200 點區間內波動。 在現時牛氣沖天市況下,資金輪動偏好高增長與具題材性的股票,投資者對於「價值投資」的吸引力似乎逐漸下降。很多投資者在市場上看到的是估值被不斷推升、基本面未能跟上,於是開始偏好具故事性、概念性較強的題材股,如 AI、機械人、創新藥及加密貨幣相關的股票,僅要故事足夠動聽與合理,即可吸引資金與市場狂熱。另一些受政策扶持的概念股也出現逆轉效應,早前被視為「內捲」的板塊,現在在政策方向的支持下反而成為受惠股,顯示市場的喜好與風格正在發生轉變。 在這樣的市場背景下,價值投資的困難度顯著提升。多數上市公司在季度業績後股價走高,但其實際業績不足支持這些升幅,投資者需要更加審慎地評估基本面與估值的結構性關係。若市場持續上升但企業基本面未同步改進,長期的風險與回吐壓力也會相對提高。因此,許多投資者開始考慮在短期內進行風險調整,同時尋找可能的價值股或具穩健現金流與盈利能力的股票,以作為對沖或防守策略。 另外,恒生指數季檢結果出爐,泡泡瑪特(9992.HK) 、中電信(728.HK) 、京東物流(2618.HK)被納入成分股,恒指成份股數量由85隻增至88隻,而泡泡瑪特也同時納入國企指數,極兔速遞(1519.HK)被剔除,變動於 9 月 8 日起生效。 在生物科技與科技方面,恒生生物科技指數的成分股在此次調整中被精簡至30 隻,而恒生科技指數的成分股維持不變。 就市場情緒方面,近年市場顯示「染藍魔咒」現象,即是一入指數,股價即見頂。例如,上次檢討染藍的美的(300.HK) 及中通快遞(2057.HK),期間恒指上升了2 千點,但他們竟原地踏步! 百度(9888.HK)第二季財報表現比市場預期略好,主要受惠成本削減。AI 雲端服務需求增長推動了收入出現小幅超預期。投資者應留意以下重點:AI 與雲端業務的長期盈利性、搜尋廣告與其他核心廣告業務的復甦速度、以及毛利率改善的可持續性與時間表。此外,宏觀經濟與中國廣告市場的變化、以及競爭對手(包括社交媒體與新興網路服務平台)對 Baidu Core 的影響,都將顯著影響其未來的成長與估值。 百度雲及無人車服務蘿蔔快跑是重點所在,當中百度雲收入增長27%,而蘿蔔快跑提供的全無人自動駕駛訂單超過2.2 百萬單,同比增加148%,領先全球同業。 百度目前市值只有大約2,400 億港元,其實只是百度雲及蘿蔔快跑兩個業務應該已值的價錢, 另外的業務及帳面淨現金約2,000 億港元就是白送,可惜主業的倒退,令到市場嫌棄百度,但其實估值實在便宜。建議可上望HK$97.00,HK$79.50 止蝕。 小米(1810.HK) 第二季強勁表現顯示其規模經濟改善與產品組合改善帶動毛利回升,驅動了智能電動汽車及AI 等創新業務3.2 個百分點的環比毛利率增長,得益於物聯網(IoT)領域的穩健增長,抵銷智能手機市場疲弱。隨著第二座電動車工廠的投產與 YU7 SUV 的銷售組合提升,預期這些因素有助於毛利率持續走高,並使電動車(EV)部門在今年底達成收支平衡,進而推動…

China’s economic data is poor; new IPO system officially implemented (Chinese only)

上周五恒指全日收報25270,大市全日成交3126.87 億元。北水淨流入358.76 億元。中國7月工業增加值、零售及固定資產投資數據全遜預期。國家統計局公布,7 月份,全國規模以上工業增加值按年增長5.7%,低於市場預期增長6%。7 月份,社會消費品零售總額3.88 萬億元,按年增長3.7%,低於市場預期增長4.6%。首7 月,全國固定資產投資28.82 萬億元,按年增長1.6%,遜於市場預期增長2.7%。展望大市,我們預計恒生指數將在24,200 至25,300 點區間內波動。 銀諾醫藥(2591.HK)作為IPO 新制度實施後的首隻上市新股,具有重要的市場示範意義。新制度下,該公司只分配了10%的新股至公開發售,沒有回撥機制,這一安排實際上等同甚至超越了傳統的回撥套路。以往的回撥普遍會將10-20%的新股再度回撥至公開市場,讓散戶能獲得更多貨源。而在新制度下,只有10%的新股分配至公開,若假設國際配售主要分派給“友好”投資者,那麼貨源將更為集中,散戶的份額更少。 相較之下,星期一上市的中慧生物(2627.HK)採用傳統回撥,最終只有12%的新股分配到公開市場,街貨僅有約5,100萬元,導致一股難求,首日股價便大幅上升1.5倍。而銀諾醫藥的情況更為亮眼,只有約6,800萬元的街貨,新股分配比例只有10%,上市首日股價便狂升2.1 倍。 另一方面,天岳先進(2631.HK)在新制度下選擇了舊制的機制A,公開發售回撥上限由以往的50%降低到35%,這對散戶而言相對友善——至少不用擔心像B 組完全搶不到貨、甚至一無所獲。但從另一個角度來看,天岳選擇機制A是否反映了機構或“朋友”投資者的需求不足?還是其純粹想通過降低回撥比例來提升股東基礎,讓散戶能獲得更多份額?值得注意的是,此次招股的基石投資者主要是國企和國內資金,外資和機構投資者佔比並不高,反映出機構投資者的興趣有限,上市後的配置需求預計也不會太高。 總結來看,改制後的新股制度,銀諾醫藥行機制B,散戶望門興嘆;天岳則採用老套路的機制A,分配最多35%新股至公開市場,究竟是想益散戶,還是另有所圖?市場仍在觀察中,散戶投資者需要留意,這些制度安排背後暗藏著的是挖坑還是益散戶的用意,值得謹慎評估。 騰訊(700.HK)第二季業績顯示,來自針對AI 的廣告、國際遊戲和金融科技業務有所提振。不過,業績超出市場預期,證明公司在關稅不確定性背景下仍保持良好營運軌跡,這為投資者帶來一定的信心。 展望未來幾年,騰訊在穩定的監管環境和成本控制的支撐下,有望每年實現10%至15%的自由現金流增長。騰訊的收入來源多元,並在社交媒體和手機遊戲等多個核心市場處於領先地位。與電商同行不同,騰訊的業務部門享有較高的技術門檻,較少受到低價競爭者的威脅。中國AI 企業在技術差距方面逐步縮小,有望追趕美國;但預計在未來12 個月內,騰訊不會從AI 領域獲得顯著的外部收入,但其行業地位和技術實力仍為長期發展提供堅實基礎。建議可上望HK$669.00,HK$551.00 止蝕。 新秀麗(1910.HK) 第三季調整後EBITDA利潤率將出現較小的下跌,第三季將比第二季270 個基點的收縮幅度更為溫和。這主要歸功於比較基數較低,以及公司持續推動在亞洲和歐洲銷售更高毛利率的Tumi品牌產品,加上自營門店的銷售貢獻增加,有望在7 月至9 月期間限制利潤率的進一步下行。 此外,8月1日起生效的對泰國和柬埔寨進口商品的美國降低關稅,進一步緩解北美市場的毛利壓力。然而,若下半年通脹壓力上升,進而抑制消費者支出,公司在美國市場的營收增長仍可能面臨挑戰。公司在8 月13 日的財報電話會議中表示,目前美國消費者尚未受到關稅的直接影響。整體來看,隨著毛利率的逐步改善和國際市場的推動,公司在下半年的業績展望仍具一定穩定性。建議可上望HK$19.65,HK$16.15 止蝕。