

Volar Cheung
Wealth Gap Among Mainland Developers Set to Widen (Chinese Only)
由於中國對預售模式的重大調整,發展商中「勝者與敗者」之間的差距將進一步擴大。行業長遠會變得更健康,但房地產發展商在過渡期的處境,將主要取決於資金成本、資金量及盈利能否承受政策帶來的影響。 以綠城中國(3900.HK)及金茂(817.HK)的盈利及槓桿壓力較大,意味在轉型期間面臨更嚴峻的現金流與融資壓力。相比之下,中國海外發展(688.HK)在資本較充裕下,更能在競爭對手收縮時擴大市場佔有率。同時,若以盈利敏感度與融資成本角度評估,較低的借貸成本及更大的、結構更分散的利潤來源,亦對華潤置地(1109.HK)較為有利。 中國監管機構於8月28日公布房地產行業改革。該措施要求:買家款項(包括首期與按揭)在項目完成前須以「保管賬戶」方式扣起,而非以往般直接撥給發展商。由此,發展商可動用預售現金流將被延後,行業內不同公司的資金成本與償還能力差異將被放大。 在政策落實後,部分發展商要透過大幅縮減推盤以應對資金壓力,特別是那些資產負債表、現金流能力較弱的公司。不過,實際影響相信更為「循序漸進」。原因包括:對已開始進行或已具備條件的項目可能存在既有安排,以及部分城市對政策的採納節奏較慢。儘管如此,上述情景仍能凸顯:一旦改革全面落實,發展商在中期層面的財務風險將被顯著放大,並更容易形成公司之間的長期差距。 展望大市,我們預計恒生指數將在24,000至25,500點區間內波動。 申洲國際(2313.HK)作為Nike、adidas及Uniquo等主要品牌的製衣生產商,憑具備多元化的製造能力,以及遍布亞洲的高效率工廠,有望吸引更多海外訂單。 公司預期可取得更多較長期的合約,範圍涵蓋現有客戶及新客戶。公司擴產策略關鍵在於,將產能從中國進一步延伸至成本較低的市場,例如越南及柬埔寨,以提升整體成本競爭力,並在全球品牌供應鏈分散的背景下提高承接能力。 公司的質量生產能力與成本優勢有助於抵銷毛利率可能面臨的壓力。壓力主要源於投入成本偏高的情況,且由於伊朗戰事所帶來的成本上升,推高原材料、物流及相關成本,從而對行業利潤率造成不利影響;然而,公司較強的製造效率及成本控制能力,預期可緩衝對盈利的影響。建議可上望HK$39.60,HK$32.60止蝕。 中銀香港(2388.HK)在聯儲局於議息後作出25個基點加息的情況下,決定維持最優惠利率及儲蓄存款利率不變,有助支持銀行的淨息差與利息收入表現,特別是對淨利息收入的影響。 因按揭貸款多數採用以港元最優惠利率作為定價基準,且若計劃與以香港銀行同業拆息掛鈎,仍受「最優惠利率上限」約束,故全港約1.96萬億港元的系統性按揭貸款利率不會因上述加息而進一步上調。同時,其餘部分以最優惠利率為連繫基準的貸款,亦將在利率上限機制下維持相對受控。 隨著聯儲局釋放較為鷹派訊號,市場預期Hibor及美元利率或會上調,繼而抬升以非按揭類浮動利率定價的貸款收益率。在此情境下,若加息週期延續至2027年,大型銀行如中銀香港的息差將會擴闊;原因在於資產定價與資金成本調整的時間差,帶來較大程度的淨息差擴張。 規模較小的銀行則面對負面影響,因為他們對同業拆借較為依賴。建議可上望HK$59.00,HK$48.50止蝕。
U.S. Raises Interest Rate by 0.25 Percentage Point (Chinese Only)
美國聯儲局公布加息0.25厘,為三年以來首次加息。根據多數聯儲局官員於今季「利率點陣圖」作出的預期,多名官員預計今年底前仍將再加息一次。 聯儲局主席華殊在記者會上釋出明確的偏鷹訊號。議息後期貨市場預測顯示,市場對年內再累計加息0.5厘的機率已上升逾一成至接近四成。至於聯儲局是否展開新一輪加息周期,需要觀察未來兩個月的數據。除油價推升通脹的首輪影響外,亦要評估相關影響是否蔓延至其他商品與服務價格,從而形成次輪影響並影響公眾預期。若出現次輪影響,聯儲局將更著力壓制通脹。 愈早加息有助通脹愈早受控;自中東衝突以來,油價升幅相對受控,且多個國家消耗石油儲備並減少購買原油,限制油價傳導至其他商品與服務的次輪效應出現。然而,長遠而言,不能僅依靠儲備機制解決問題,而美息走勢最終亦取決於中東局勢。 聯儲局點陣圖顯示,官員預期利率可於2028年回落。美國利率在較高水平維持的時間可能相當長;在美國經濟相對強、以及人工智能帶動投資氣氛、就業市場表現較強的背景下,並不預期聯儲局會因勞動市場惡化而提前減息。除非出現如新冠疫情般令經濟大幅下跌的事態,否則要待通脹受控後才會開始減息。 大市方面,我們料S&P500指數將於7,400-7.900點之間上落。 Roblox(RBLX.US)將相對地受惠於最新歐盟兒童法案,公司及Epic Games旗下的Fortnite可將相關成本控制在可控水平。原因是兩者已在兒童安全方面建立了相當的所需基礎設施,因此在法規落實時所需的新增工程與營運調整,預期相對有限。 相較之下,Microsoft(MSFT.US)旗下的Minecraft需要投入更多。主要在於,其現行控制機制較多依賴用戶自行申報年齡,而非直接的年齡核實。在歐盟較為嚴格的新規則下,若需要提升核實準確度,則Minecraft面對更大幅度的產品流程或功能改動,從而導致合規成本上升及更長的實施週期。 公司披露於2025年的基礎設施及信任與安全相關支出為12億美元,其中包括雲端基礎設施。支出佔銷售額約24%,反映在安全合規方面已存在較顯著的投入基礎。建議可在54.05美元附近獲利,設置44.45美元作為止蝕位。 JP Morgan (JPM.US)最近指出就公司「建設性」的資本市場業務,隨著競爭對手在第三季業績表現出現更波動的情況下,市場佔有率可望進一步取得增加。 公司預期,交易業務及投資銀行業務在以按年計算的基礎上,增長可達中至高兩位數。公司並引述其市場領先地位,以及在面對市場複雜度時的應對能力,作為業務表現較強的主要原因。 公司特別點名併購為表現超過同業之主因。同時認為,若干具結構性的長期主題正在推動貸款增長及資本市場相關需求,例如人工智能超級週期、重新軍備以及製造業回流等趨勢。建議可在395美元附近獲利,設置325美元作為止蝕位。
U.S. Agriculture Outlook (Chinese Only)
農業產業鏈的利潤率預期於2027年前進一步改善,而市場股價亦已反映部分預期,投資者正調整對板塊盈利能力的睇法。上游的改善,主要來自農作物價格獲得一定支持,原因包括產量面臨不利因素的威脅、以及需求相對穩定;不過,仍需留意表現關鍵將落在「銷量與產品組合」上,亦即即使價格企穩,若數量或結構未如理想,利潤率改善的幅度仍可能受限制。 在農業化學品方面,市場估計下一年度每股盈利(EPS)中位數增長約9%,惟目前仍面對銷售難題:由於主要農作物的農戶利潤空間偏低,農戶對投入尤其化學品的購買意願偏保守,導致需求較難增加。 至於極端天氣風險,雖然厄爾尼諾對農業供應構成干擾,但報告認為,部分因生產受挫而帶來的影響可能會在不同地區或不同作物之間「相互抵銷」,因此對整體供求的淨影響未必嚴重。 在下游,食品的利潤率與銷量仍面臨壓力,並需要較長時間才能改善,直到消費者的實質工資增長恢復,才有望重新刺激需求。相對之下,生物燃料仍然是較為吸引,因受惠於美國相關政策的支持。隨着美國的交易細節及實際訂單逐步落實,市場對貿易的不確定將減少;然而,南美農業仍持續擴張市場佔有率,構成一定壓力。 以個股影響而言,SLC Agrícola(SLCJY.US)及BrasilAgro(LND.US)較受單一產品及銷量壓力所影響,但由於農地面積擴張帶來一定緩衝作用,在一定程度上抵消產量波動對產出的打擊;同時,北半球的農作物表現亦可能限制商品價格上升。 大市方面,我們料S&P500指數將於7,400-8.000點之間上落。 Oracle(ORCL.US)第一季業績焦點在:即使人工智能基建的增長速度加快,公司在2027財年的資金需求仍屬可控,原因包括客戶的預付款、客戶自帶硬件安排,以及由供應商提供的融資。 公司的雲端基建收入錄得120%的增長,並預期增速於2027年仍將延續並進一步加快。公司認為,主要原因在於更多積壓訂單可逐步轉化為銷售,從而推動收入確認的節奏。 因此,市場最主要的焦點,將由「資金供應是否足以支持擴張」轉移至執行力能否跟上需求,包括尤其是數據中心項目交付的推進速度與完成節奏。期內公司經營利潤率維持於接近42%。建議可在174美元附近獲利,設置143美元作為止蝕位。 Apple (AAPL.US)首款可摺疊iPhone「Duo」在多個設計方面優勝,屬近年智能手機中較為出色產品。預期消費者接受度將明顯超於近期市場推出的摺疊機款。 「Duo」售價為1,999美元。市場估計銷售額達280億美元。同時,產品提供在Apple Upgrade計劃下的租賃方案,月租為57.99美元,租期為24個月,有助降低前期購買門檻,從而進一步支持銷售。 以整體iPhone需求作參考,過去三年蘋果平均每年銷售約2.41億部手機;可摺疊預計佔總銷量的5.8%。 此外,公司上調Pro及Pro Max機款售價100美元。建議可在379美元附近獲利,設置312美元作為止蝕位。
CPI Stabilizes at Low Level (Chinese Only)
受能源價格升幅擴大影響,國內8月CPI按年上升0.8%,較7月擴大0.3個百分點,整體表現符合市場預期;同時,8月CPI按月上升0.4%,為連續3個月下跌後首次回升。 就結構因素而言,8月能源價格按年升幅擴大3.5個百分點至4.1%,從而影響CPI按年升幅約0.3個百分點,其中汽油價格增速加快8.3個百分點至9.3%。食品價格方面,已連續第5個月錄得按年下跌,8月食品價格按年跌1.4%,其中豬肉價格跌幅收窄1.5個百分點至11.8%。 剔除食品及能源價格影響後,8月核心CPI按年上升1%,略高過預期的0.9%。雖然內地部分行業仍存在通縮壓力,但CPI料可在較低的增長範圍企穩。 在通訊相關分類方面,平板電腦、電腦及流動電話的價格分別按年上升21.5%、19.6%及11%,帶動通訊工具價格升幅擴大2.3個百分點至10.6%。期內,消費品價格與服務價格均按年增0.8%。 受國際大宗商品價格上升及國內產業轉型帶動部分行業需求增加等因素影響,8月工業PPI按年上升3.8%,較7月擴大0.3個百分點,並高過市場預期的3.6%;按月則上升0.4%。同時,工業生產者購入價格按年上升5.8%,按月上升0.3%。 分行業看,8月煤炭開採和洗選業出廠價格按年上升26.6%,有色金屬礦採選業上升21.1%,石油和天然氣開採業上升10.5%,而電腦、通信及其他電子設備製造業上升5.3%。相對地,部分行業的價格出現下跌,例如飲料按年下跌5.3%,醫藥下跌3.7%,汽車下跌2.2%,以及服裝下跌1.2%。 展望大市,我們預計恒生指數將在24,100至25,500點區間內波動。 新鴻基地產(16.HK)擁有龐大土地儲備,預期在未來兩至三年之間,於本港地產發展商中取得相對較強的盈利增長。 由於香港住宅市場出現回暖,將有助推動較高的樓價,並進一步提升項目發展的毛利率。同時,公司發展進度良好,估計在下一個財政年度,香港合約銷售較其300億港元目標超出27%。 在租金收入方面,公司位於西九龍的新寫字樓項目,包括International Gateway Center及Artist Square,預期可在未來兩年內為租金帶來一定貢獻。項目亦以大型企業作為核心租戶,其中包括UBS及JPMorgan,有助提升出租吸收力與租金穩定性,從而支持租金收入的持續增長。建議可上望HK$122,HK$101止蝕。 寧德時代(3750.HK)因內地進行行業產能審查而暫停新增電池工廠項目,短期或對整體產業投資節奏造成影響,但對公司影響不大。 原因在於,公司現有的生產線已接近滿載狀態運行。在此情況下,相關產能是否需要「再審」的關注重點,通常較少落在這類高利用率企業身上;相反,較受監管審查的,往往是那些規模較小或利用率偏低的競爭者,因它們的新增產能可能更容易導致產能過剩。 此外,監管措施亦對「已獲批」的項目影響有限。就公司而言,截至今年上半年尾仍在建設中的產能達764 gigawatt hours(GWh)。在建產能有望在未來逐步投產,用以支持市場預期至2028年之間的年度銷售增長,增幅預期約為200至300 GWh的年銷售額增加。建議可上望HK$619,HK$509止蝕。
2026.09.14 Market Pulse / Macro Trends
US Biotechnology Stocks Surge (Chinese Only)
今年年初至今,美國生物科技企業的IPO平均集資額達到3.29億美元,為2018年以來的最高。美國已有19家生物科技公司完成IPO,數字低於2020年及2021年分別的59及75家,不過2020及2021的平均集資額分別只有1.93億美元及1.67億美元。 專注癌症領域的Parabilis Medicines(PBLS.US)今年集資6億美元,成為2018年以來美國傳統生物科技公司中規模最大的IPO。當中,Alphabet(GOOG.US)持有該公司4%股份,而RA Capital則為最大股東,持股23.7%。 至於IPO上市表現,今年IPO首日平均上升29%,但仍低過2020年。當年首日升幅的中位數高達58%。 標普500生物科技指數今年上升35%,報169.5點,略低於2021年的174點高位。另一方面,今年IPO的整體表現亦進一步凸顯美國生物科技行業的強勁。年內IPO新股平均上升90%。 除AgomAB(AGMB.US)及Generate Biomedicines(GENB.US)外,其餘生物科技公司的IPO規模較原計畫大,其中增幅最大的為Attovia Therapeutics(ATTO.US),達到1.36倍。以市場表現而言,Veradermics(MANE.US)IPO招股價為17美元,上升幅度一度達到504%。 至於2026年表現較佳的股票,多數來自腫瘤領域。Revolution Medicines(RVMD.US)在胰臟癌取得成功(年初至今上升165%),帶動Erasca(ERAS.US)大升377%以及Adlai Nortye(ANL.US)暴升867%。同時,Moderna(MRNA.US)大升438%,主要受其腫瘤疫苗intismeran autogene在黑色素瘤取得重要進展,亦重燃市場對mRNA疫苗的信心。 大市方面,我們料S&P500指數將於7,500-8.000點之間上落。 美敦力(MDT.US)憑藉脈衝場消融術(Pulsed Field Ablation,PFA),以及潛在項目潛力,以考慮在機械人方面作出額外投入。 公司第一季銷售增長為13.7%,超出市場預期。當中,心臟消融方案(Cardiac Ablation Solutions)的銷售表現尤為突出,反映公司在高價值、且增長潛力較大的PFA市場搶佔能力。該業務的全球銷售按年增長88%,而在美國的增幅更達139%,顯示產品滲透與競爭優勢較預期更強。 公司決定在機械人方面作出其他投資,並維持對Hugo機械人的承諾,並預期Hugo的適應症可擴展至一般外科(general surgery)及婦科(gynecology)。建議可在106美元附近獲利,設置87美元作為止蝕位。 Dell(DELL.US)第二季銷售表現理想,並將2027年財年收入指引上調15%。公司的傳統伺服器(traditional server)錄得122%的升幅。雖然部分銷售增長因成本通脹帶動,但若要持續維持這種節奏,市場通常會傾向解讀為需求出現較結構性的轉變,即企業在現代化(modernize)IT基建時,因應更複雜的工作量(workloads)需要而增加投入,當中包含AI相關需求。 公司的營運規模正改善其利潤率。基建方案(Infrastructure)部門的毛利/利潤率在環比改善450個基點至15%,而客戶解決方案(Client Solutions)的利潤率亦超出其長期目標範圍(5%至7%)。 就AI以外部分的推算,若假設AI伺服器的利潤率能維持在中個位數(mid-single digits),則可推斷非AI基建(non-AI infrastructure)部份利潤率已接近20%。建議可在580美元附近獲利,設置477美元作為止蝕位。
Macao Gaming Revenue May Have Bottomed (Chinese Only)
澳門公布 8月博彩收入按年下跌1.2%至218.9億澳門元,表現差過市場預期。數據同時為連續三個月錄得按年下跌,不過仍能維持在200億澳門元以上。內地加大力度限制資金外流,再加上消費信心偏弱,影響賭博收入。亮點在於儘管高端賭客數量按年減少16%,但人均投注額上升27%,從而帶動豪客(high rollers)投注總額回升。另有消息指,受韓國知名組合及香港歌手赴澳門舉辦演唱會帶動,未來數月或可提供額外需求。 隨着世界盃賽事結束,博彩活動已見回復增長,但在缺乏明確催化劑下,8月綜合賭收仍按年跌約1%。不過估計博彩收入在現水平已趨於穩定,並預計9月在可能按年增長8%。綜合推算,第三季賭博收入按年跌約1%,而去年同期第三季則錄得雙位數按年增長。 金沙中國(1928.HK)的倫敦人(Londoner Macao)完成翻新有望吸引更多大眾市場;公司提到,現時大眾端消費基礎正在改善。至於正在進行翻新的威尼斯人(Venetian),其完成後或進一步增強其優勢,成為主要增長動力。公司在澳門博彩營運商中維持最強資金流動性;並預期公司經調整槓桿比率今年可降至低於3倍。 展望大市,我們預計恒生指數將在24,900至26,400點區間內波動。 和黃醫藥(13.HK)將其HMPL-A830全球(不包括中國)癌症藥物授權予GSK,這個安排被視為對公司早期抗體靶向偶聯物(ATTC)治療平台的肯定。 公司的策略是先在內部推進藥物資產至更成熟階段,然後再引入全球合作夥伴,以便降低未來的研發與開發成本,同時能夠保留更大的中國區域權益。 HMPL-A830屬於KRAS-EGFR的ATTC療法,合作方初期主要聚焦於結腸癌、胰臟癌以及肺癌等,因為上述癌症中KRAS變異的比例較高。 就財務條款而言,公司將獲得1.1億美元的首付款(upfront),並可進一步取得最高達12億美元的里程碑付款(milestone payments),同時亦可就銷售獲取未披露比例的銷售權益金(royalties)。建議可上望HK$25.45,HK$20.95止蝕。 江西銅(358.HK)公布第二季業績後,市場上調其盈利預測,原因是上半年純利已約達到全年市場預估的74.7%。 在副產品利潤方面,國內硫酸(sulfuric acid)價格依然處於高位,由年初至今升約134%至約每噸1,900元人民幣。 公司在上半年錄得純利大幅上升:其純利按年增長99.9%至89億元人民幣;若按中國內地企業會計準則計算,純利更大升107%。數字高於此前公司指引的75.5億至85億元人民幣。建議可上望HK$41.35,HK$34.00止蝕。
2026.09.07 Market Pulse / Macro Trends
2026.09.07 Strengthening International Partnerships – Supporting SMEs to Go Global
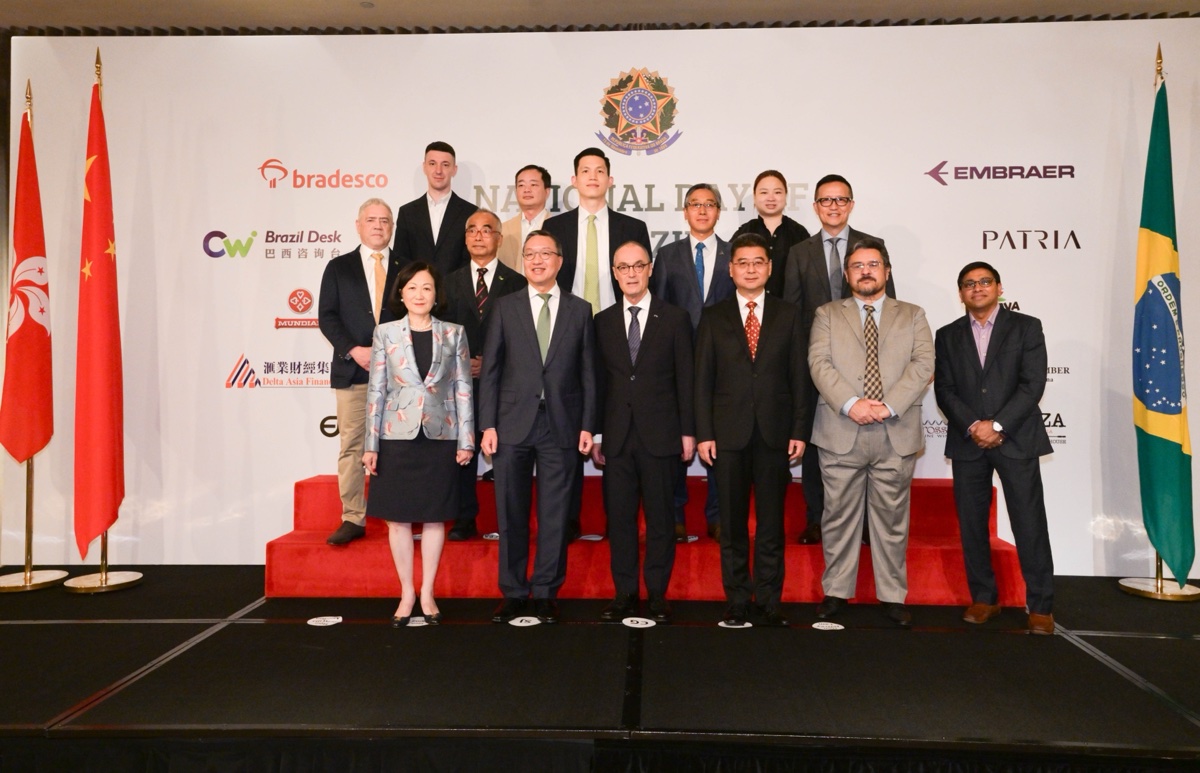
Delta Asia was recently invited to attend the Brazilian National Day reception hosted by the Consulate General of Brazil in Hong Kong. The Group engaged with the local Brazilian community and business representatives in Hong Kong to explore bilateral trade,…