由於中國對預售模式的重大調整,發展商中「勝者與敗者」之間的差距將進一步擴大。行業長遠會變得更健康,但房地產發展商在過渡期的處境,將主要取決於資金成本、資金量及盈利能否承受政策帶來的影響。
以綠城中國(3900.HK)及金茂(817.HK)的盈利及槓桿壓力較大,意味在轉型期間面臨更嚴峻的現金流與融資壓力。相比之下,中國海外發展(688.HK)在資本較充裕下,更能在競爭對手收縮時擴大市場佔有率。同時,若以盈利敏感度與融資成本角度評估,較低的借貸成本及更大的、結構更分散的利潤來源,亦對華潤置地(1109.HK)較為有利。
中國監管機構於8月28日公布房地產行業改革。該措施要求:買家款項(包括首期與按揭)在項目完成前須以「保管賬戶」方式扣起,而非以往般直接撥給發展商。由此,發展商可動用預售現金流將被延後,行業內不同公司的資金成本與償還能力差異將被放大。
在政策落實後,部分發展商要透過大幅縮減推盤以應對資金壓力,特別是那些資產負債表、現金流能力較弱的公司。不過,實際影響相信更為「循序漸進」。原因包括:對已開始進行或已具備條件的項目可能存在既有安排,以及部分城市對政策的採納節奏較慢。儘管如此,上述情景仍能凸顯:一旦改革全面落實,發展商在中期層面的財務風險將被顯著放大,並更容易形成公司之間的長期差距。
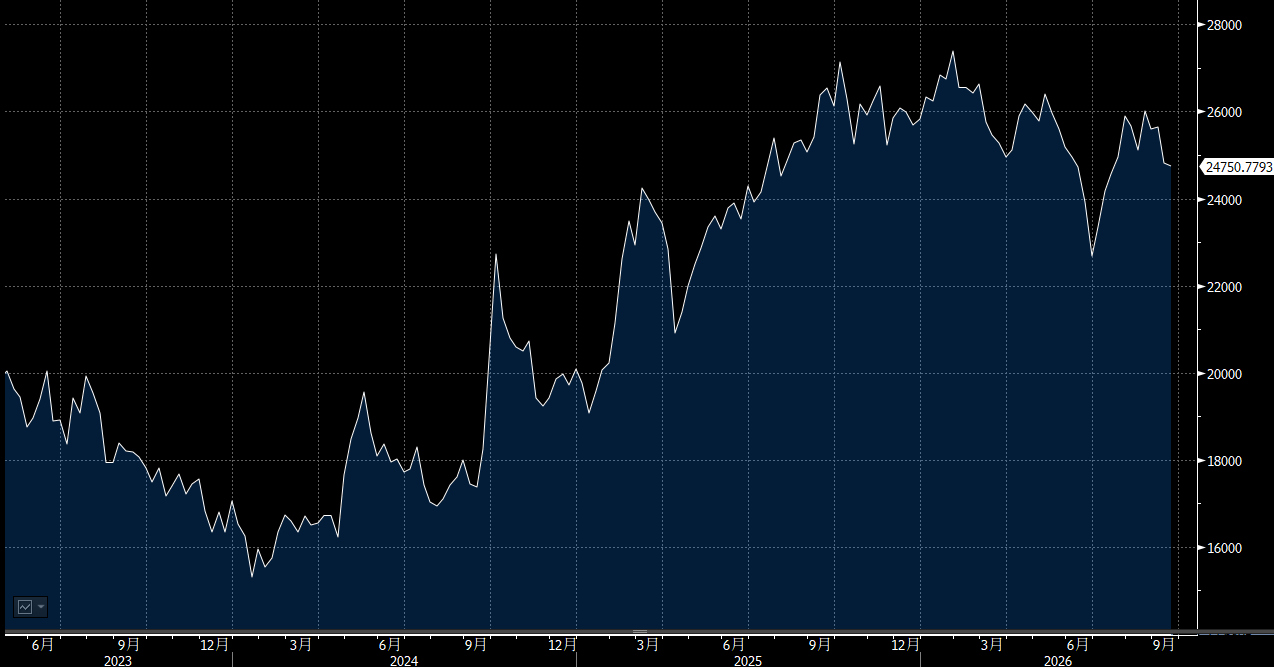
展望大市,我們預計恒生指數將在24,000至25,500點區間內波動。
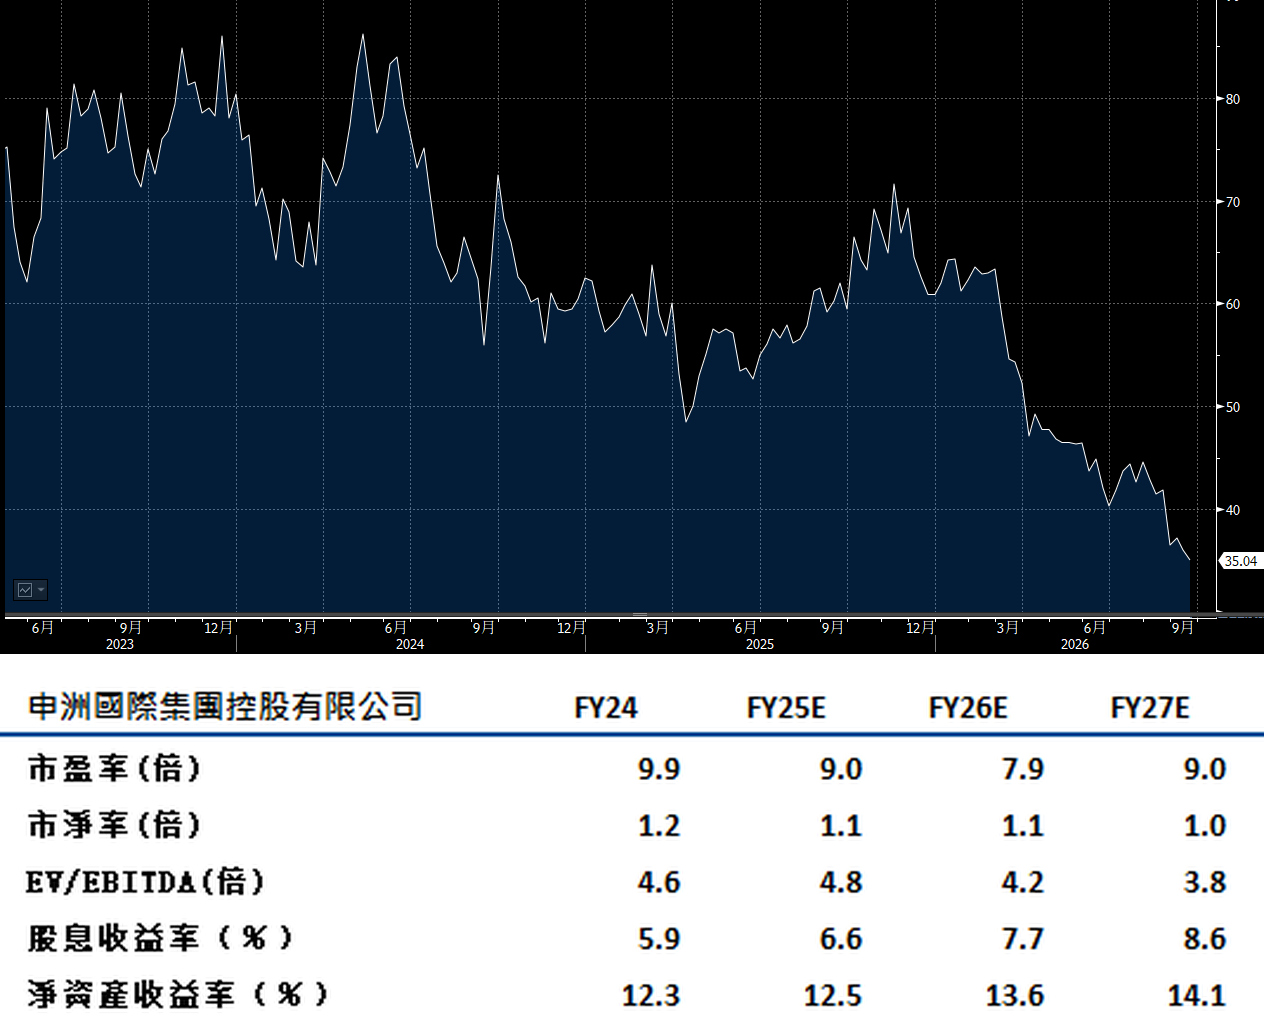
申洲國際(2313.HK)作為Nike、adidas及Uniquo等主要品牌的製衣生產商,憑具備多元化的製造能力,以及遍布亞洲的高效率工廠,有望吸引更多海外訂單。
公司預期可取得更多較長期的合約,範圍涵蓋現有客戶及新客戶。公司擴產策略關鍵在於,將產能從中國進一步延伸至成本較低的市場,例如越南及柬埔寨,以提升整體成本競爭力,並在全球品牌供應鏈分散的背景下提高承接能力。
公司的質量生產能力與成本優勢有助於抵銷毛利率可能面臨的壓力。壓力主要源於投入成本偏高的情況,且由於伊朗戰事所帶來的成本上升,推高原材料、物流及相關成本,從而對行業利潤率造成不利影響;然而,公司較強的製造效率及成本控制能力,預期可緩衝對盈利的影響。建議可上望HK$39.60,HK$32.60止蝕。
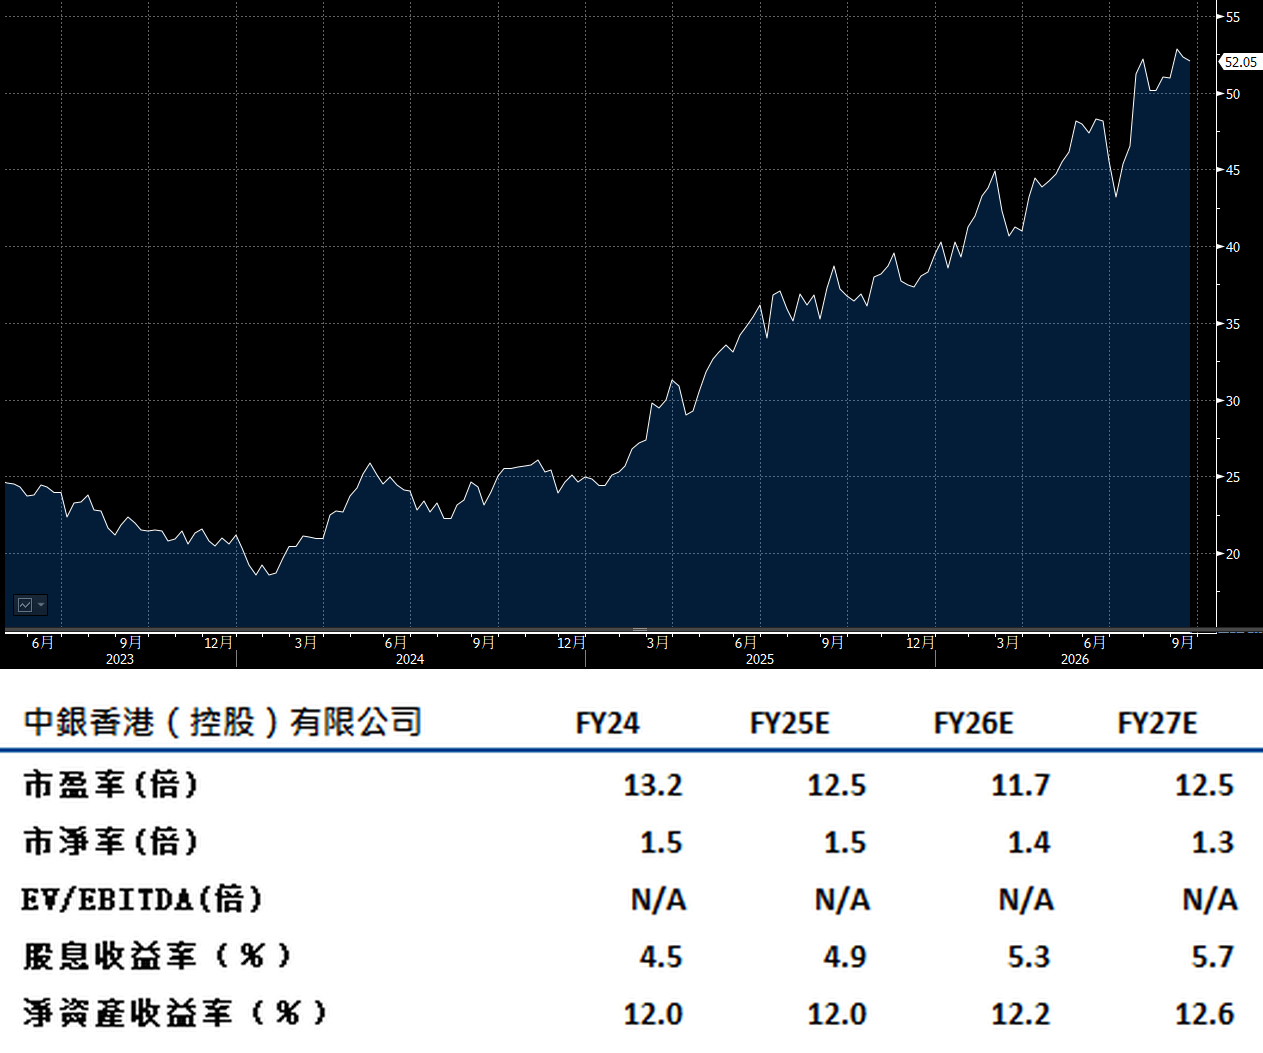
中銀香港(2388.HK)在聯儲局於議息後作出25個基點加息的情況下,決定維持最優惠利率及儲蓄存款利率不變,有助支持銀行的淨息差與利息收入表現,特別是對淨利息收入的影響。
因按揭貸款多數採用以港元最優惠利率作為定價基準,且若計劃與以香港銀行同業拆息掛鈎,仍受「最優惠利率上限」約束,故全港約1.96萬億港元的系統性按揭貸款利率不會因上述加息而進一步上調。同時,其餘部分以最優惠利率為連繫基準的貸款,亦將在利率上限機制下維持相對受控。
隨著聯儲局釋放較為鷹派訊號,市場預期Hibor及美元利率或會上調,繼而抬升以非按揭類浮動利率定價的貸款收益率。在此情境下,若加息週期延續至2027年,大型銀行如中銀香港的息差將會擴闊;原因在於資產定價與資金成本調整的時間差,帶來較大程度的淨息差擴張。
規模較小的銀行則面對負面影響,因為他們對同業拆借較為依賴。建議可上望HK$59.00,HK$48.50止蝕。