農業產業鏈的利潤率預期於2027年前進一步改善,而市場股價亦已反映部分預期,投資者正調整對板塊盈利能力的睇法。上游的改善,主要來自農作物價格獲得一定支持,原因包括產量面臨不利因素的威脅、以及需求相對穩定;不過,仍需留意表現關鍵將落在「銷量與產品組合」上,亦即即使價格企穩,若數量或結構未如理想,利潤率改善的幅度仍可能受限制。
在農業化學品方面,市場估計下一年度每股盈利(EPS)中位數增長約9%,惟目前仍面對銷售難題:由於主要農作物的農戶利潤空間偏低,農戶對投入尤其化學品的購買意願偏保守,導致需求較難增加。
至於極端天氣風險,雖然厄爾尼諾對農業供應構成干擾,但報告認為,部分因生產受挫而帶來的影響可能會在不同地區或不同作物之間「相互抵銷」,因此對整體供求的淨影響未必嚴重。
在下游,食品的利潤率與銷量仍面臨壓力,並需要較長時間才能改善,直到消費者的實質工資增長恢復,才有望重新刺激需求。相對之下,生物燃料仍然是較為吸引,因受惠於美國相關政策的支持。隨着美國的交易細節及實際訂單逐步落實,市場對貿易的不確定將減少;然而,南美農業仍持續擴張市場佔有率,構成一定壓力。
以個股影響而言,SLC Agrícola(SLCJY.US)及BrasilAgro(LND.US)較受單一產品及銷量壓力所影響,但由於農地面積擴張帶來一定緩衝作用,在一定程度上抵消產量波動對產出的打擊;同時,北半球的農作物表現亦可能限制商品價格上升。
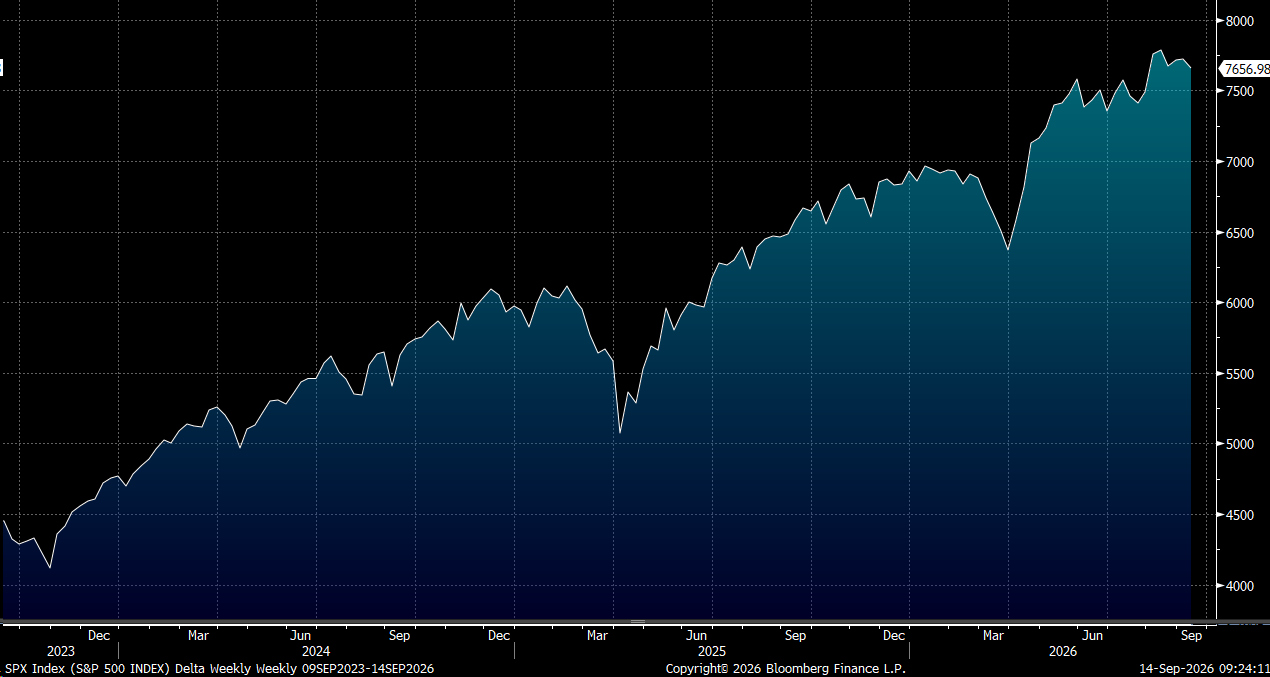
大市方面,我們料S&P500指數將於7,400-8.000點之間上落。
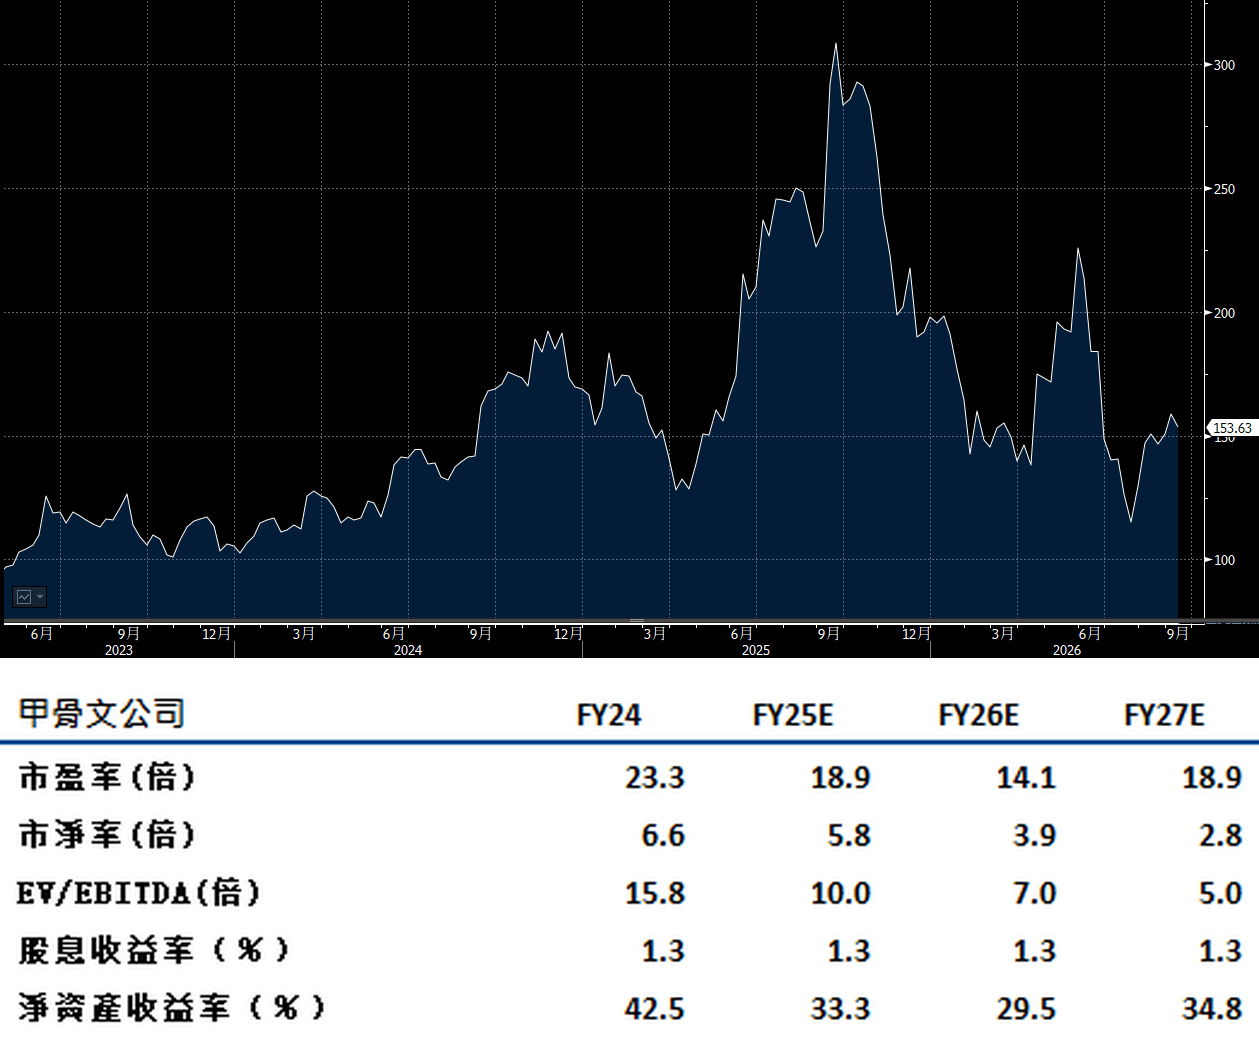
Oracle(ORCL.US)第一季業績焦點在:即使人工智能基建的增長速度加快,公司在2027財年的資金需求仍屬可控,原因包括客戶的預付款、客戶自帶硬件安排,以及由供應商提供的融資。
公司的雲端基建收入錄得120%的增長,並預期增速於2027年仍將延續並進一步加快。公司認為,主要原因在於更多積壓訂單可逐步轉化為銷售,從而推動收入確認的節奏。
因此,市場最主要的焦點,將由「資金供應是否足以支持擴張」轉移至執行力能否跟上需求,包括尤其是數據中心項目交付的推進速度與完成節奏。期內公司經營利潤率維持於接近42%。建議可在174美元附近獲利,設置143美元作為止蝕位。
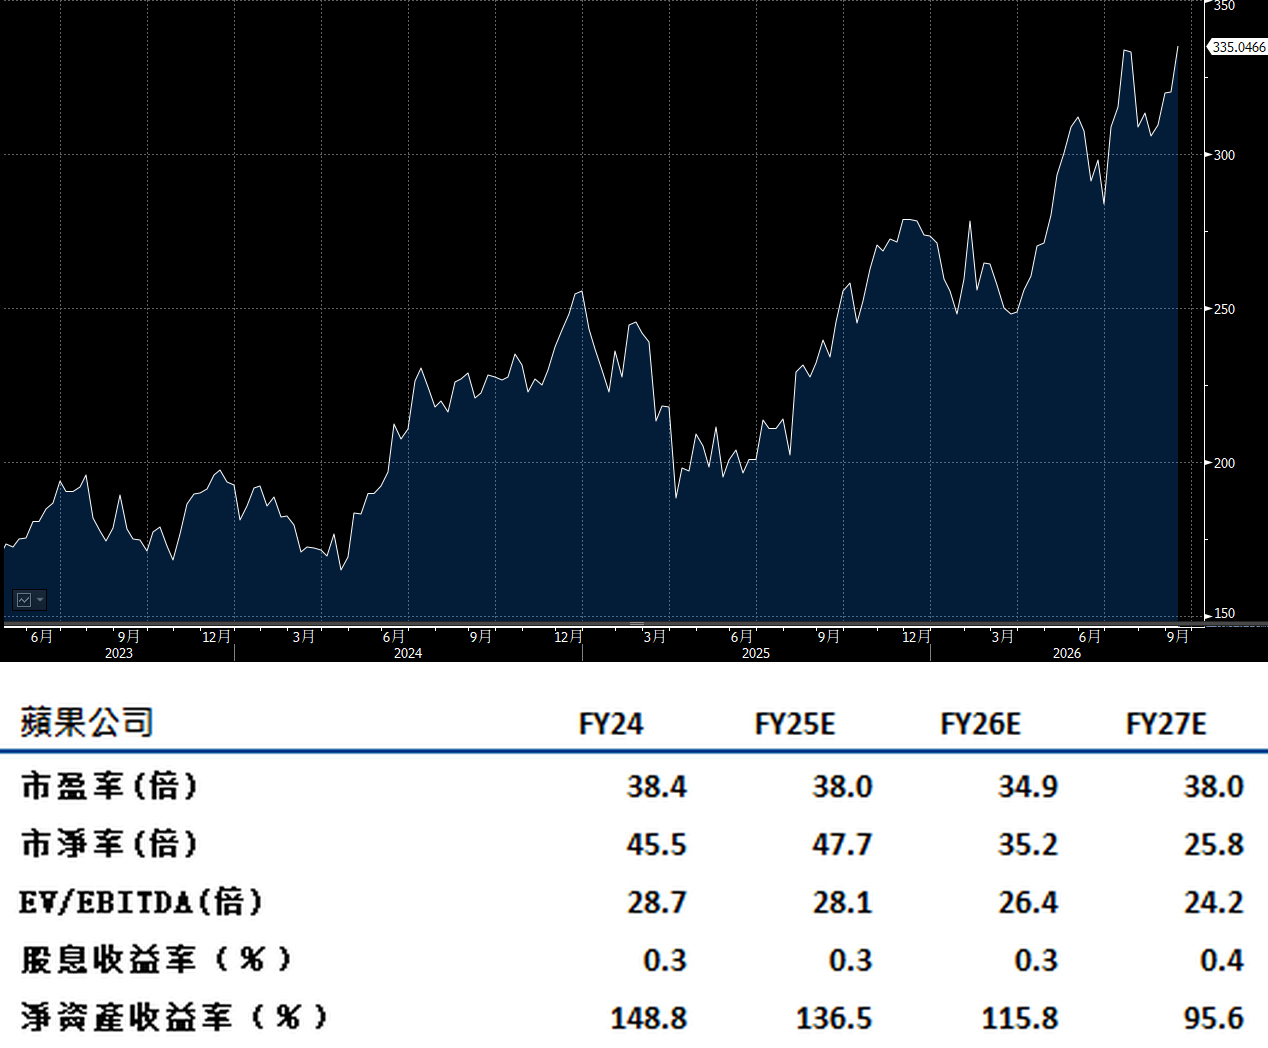
Apple (AAPL.US)首款可摺疊iPhone「Duo」在多個設計方面優勝,屬近年智能手機中較為出色產品。預期消費者接受度將明顯超於近期市場推出的摺疊機款。
「Duo」售價為1,999美元。市場估計銷售額達280億美元。同時,產品提供在Apple Upgrade計劃下的租賃方案,月租為57.99美元,租期為24個月,有助降低前期購買門檻,從而進一步支持銷售。
以整體iPhone需求作參考,過去三年蘋果平均每年銷售約2.41億部手機;可摺疊預計佔總銷量的5.8%。
此外,公司上調Pro及Pro Max機款售價100美元。建議可在379美元附近獲利,設置312美元作為止蝕位。