农业产业链的利润率预期于2027年前进一步改善,而市场股价亦已反映部分预期,投资者正调整对板块盈利能力的睇法。上游的改善,主要来自农作物价格获得一定支持,原因包括产量面临不利因素的威胁、以及需求相对稳定;不过,仍需留意表现关键将落在「销量与产品组合」上,亦即即使价格企稳,若数量或结构未如理想,利润率改善的幅度仍可能受限制。
在农业化学品方面,市场估计下一年度每股盈利(EPS)中位数增长约9%,惟目前仍面对销售难题:由于主要农作物的农户利润空间偏低,农户对投入尤其化学品的购买意愿偏保守,导致需求较难增加。
至于极端天气风险,虽然厄尔尼诺对农业供应构成干扰,但报告认为,部分因生产受挫而带来的影响可能会在不同地区或不同作物之间「相互抵销」,因此对整体供求的净影响未必严重。
在下游,食品的利润率与销量仍面临压力,并需要较长时间才能改善,直到消费者的实质工资增长恢复,才有望重新刺激需求。相对之下,生物燃料仍然是较为吸引,因受惠于美国相关政策的支持。随着美国的交易细节及实际订单逐步落实,市场对贸易的不确定将减少;然而,南美农业仍持续扩张市场占有率,构成一定压力。
以个股影响而言,SLC Agrícola(SLCJY.US)及BrasilAgro(LND.US)较受单一产品及销量压力所影响,但由于农地面积扩张带来一定缓冲作用,在一定程度上抵消产量波动对产出的打击;同时,北半球的农作物表现亦可能限制商品价格上升。
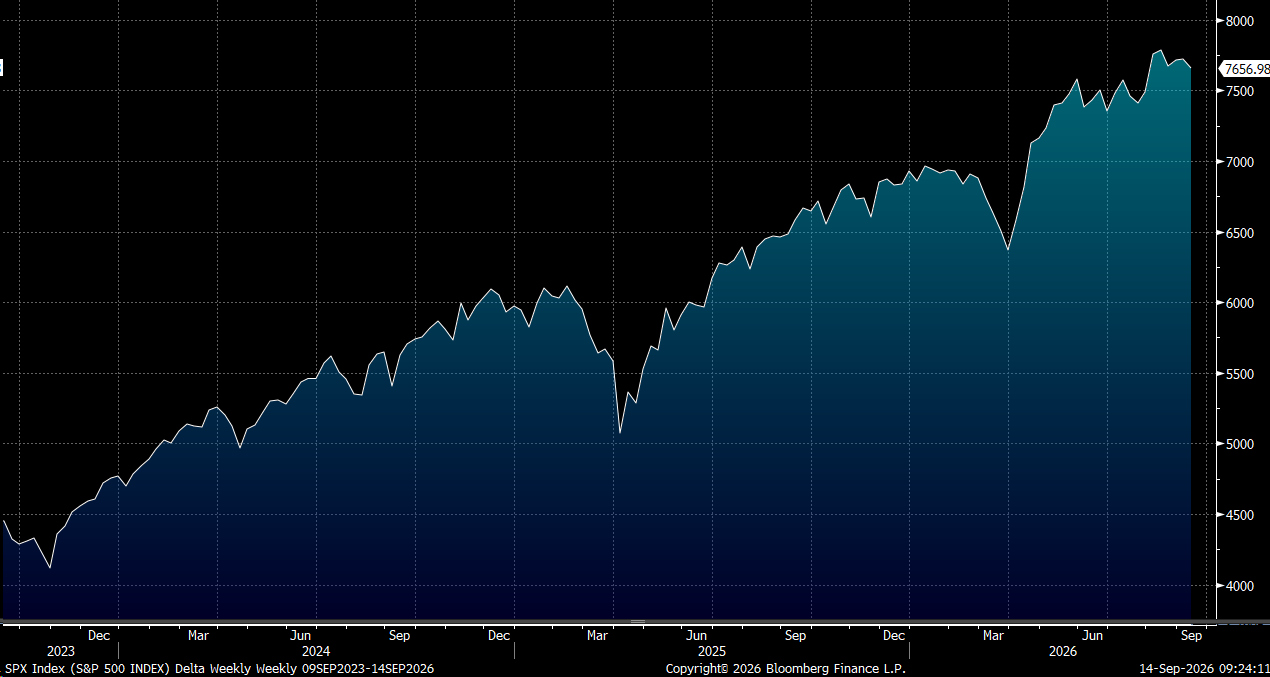
大市方面,我们料S&P500指数将于7,400-8.000点之间上落。
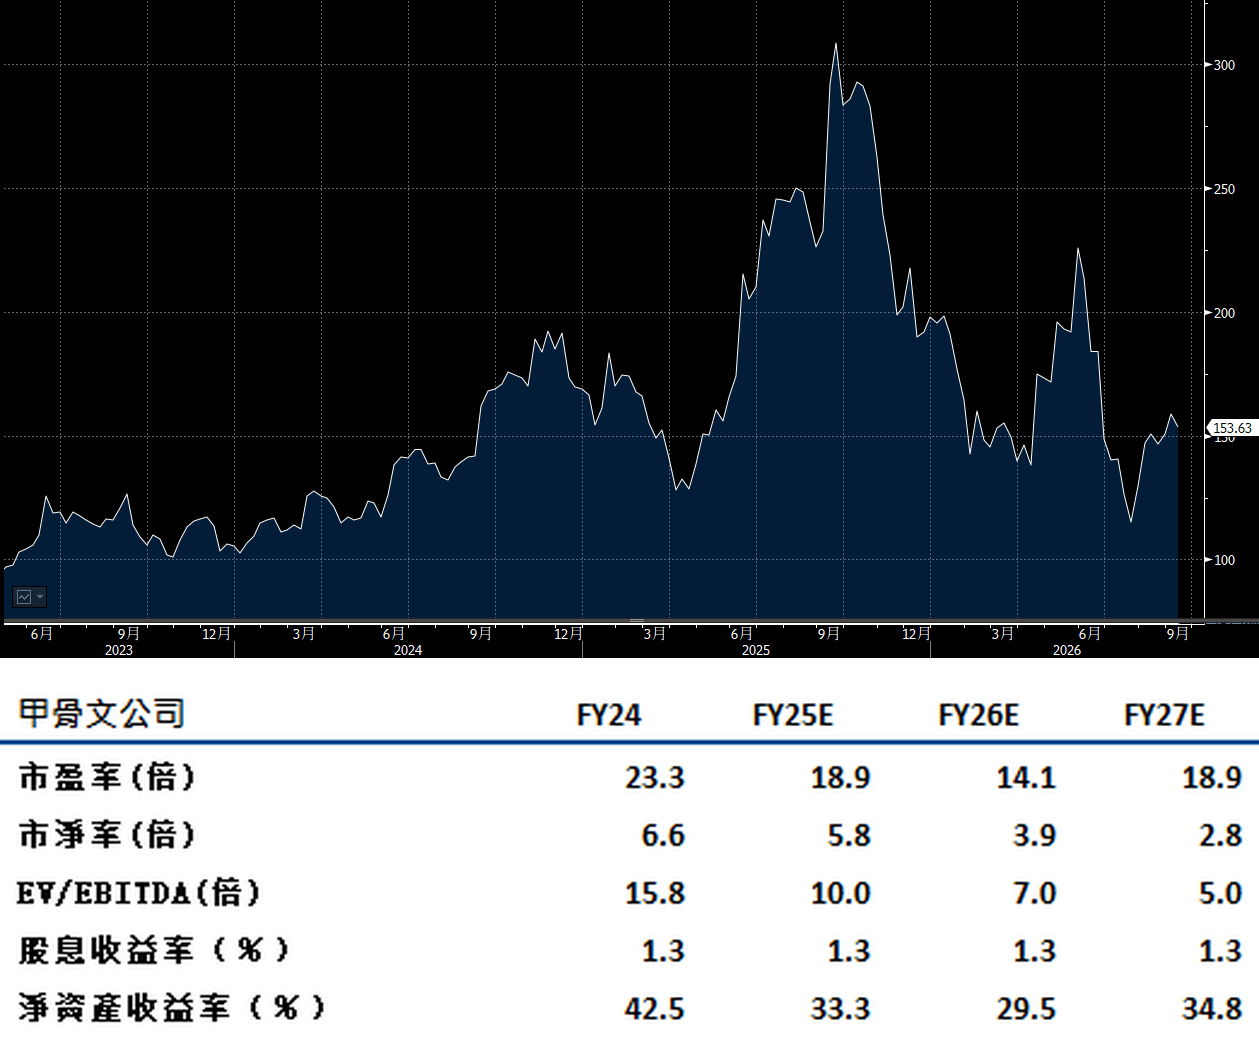
Oracle(ORCL.US)第一季业绩焦点在:即使人工智能基建的增长速度加快,公司在2027财年的资金需求仍属可控,原因包括客户的预付款、客户自带硬件安排,以及由供应商提供的融资。
公司的云端基建收入录得120%的增长,并预期增速于2027年仍将延续并进一步加快。公司认为,主要原因在于更多积压订单可逐步转化为销售,从而推动收入确认的节奏。
因此,市场最主要的焦点,将由「资金供应是否足以支持扩张」转移至执行力能否跟上需求,包括尤其是数据中心项目交付的推进速度与完成节奏。期内公司经营利润率维持于接近42%。建议可在174美元附近获利,设置143美元作为止蚀位。
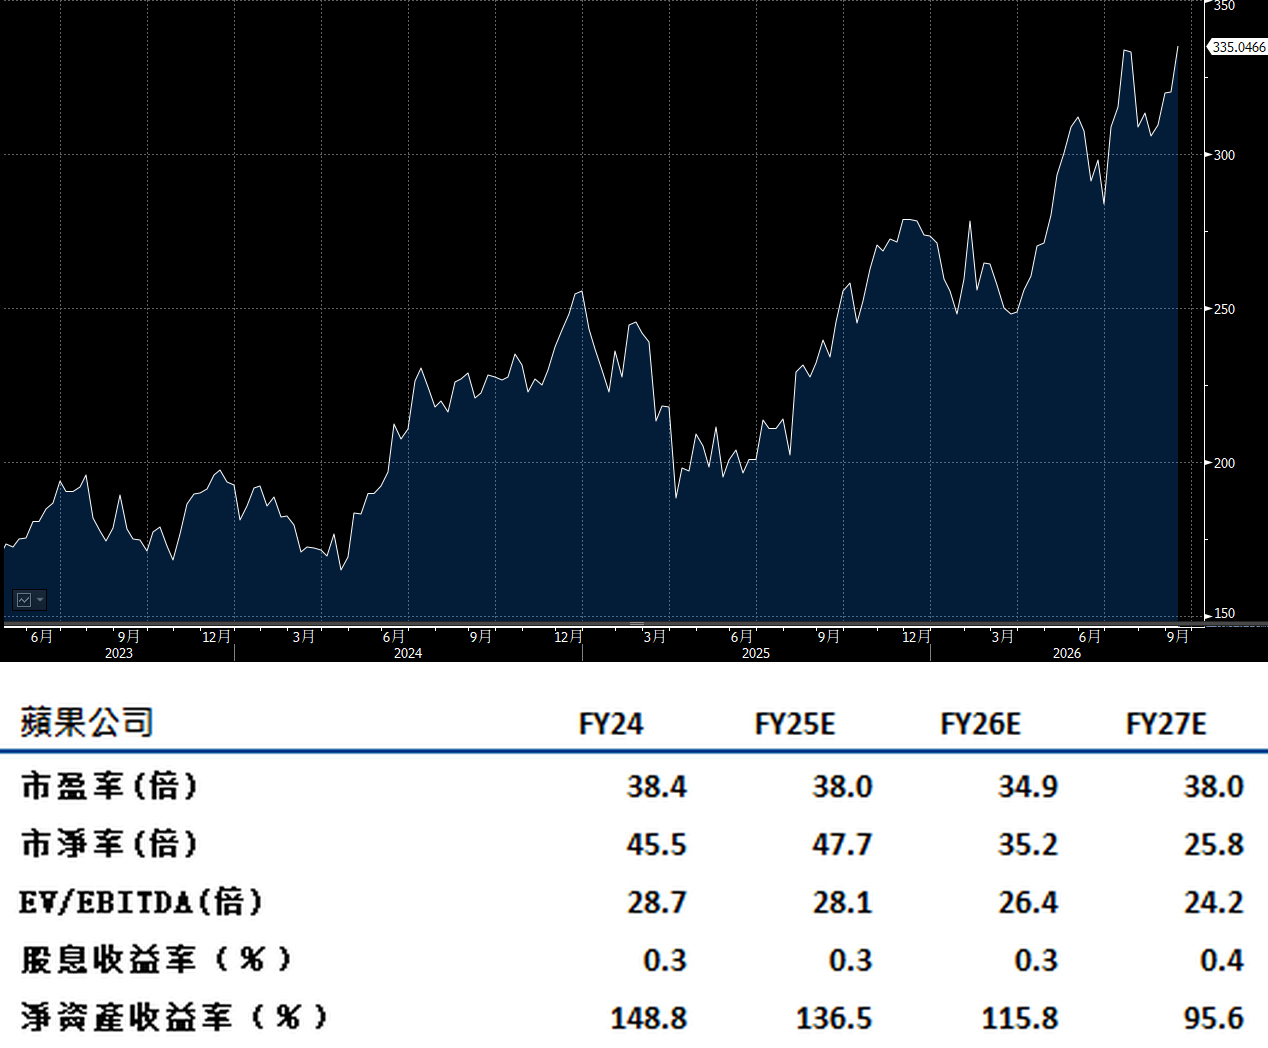
Apple (AAPL.US)首款可折叠iPhone「Duo」在多个设计方面优胜,属近年智能手机中较为出色产品。预期消费者接受度将明显超于近期市场推出的折叠机款。
「Duo」售价为1,999美元。市场估计销售额达280亿美元。同时,产品提供在Apple Upgrade计划下的租赁方案,月租为57.99美元,租期为24个月,有助降低前期购买门槛,从而进一步支持销售。
以整体iPhone需求作参考,过去三年苹果平均每年销售约2.41亿部手机;可折叠预计占总销量的5.8%。
此外,公司上调Pro及Pro Max机款售价100美元。建议可在379美元附近获利,设置312美元作为止蚀位。