中國無人駕駛的士的使用率落後美國,例如 Waymo 的使用率超過 58%,令內地營運商的收支平衡時間表與美國同業差距大。
Waymo 的例子顯示,隨着網絡成熟,高使用率達成規模效益;相比之下,小馬智行(2026.HK)和文遠知行兩家營運商預期經營虧損直至 2028 年,直到車隊數量接近關鍵臨界點。由於今年內地商業化達至樽頸位,擴張節奏被迫加快,推動這些車企發展海外市場,先打開中東與歐洲市場;當地監管條件相對有利,也達至風險分散。
文遠知行在中東仍保持先行者優勢,而小馬智行透過與 Uber (UBER.US) 擴大合作,將歐洲的 2,000 架無人駕駛的士計劃推進速度加快,使國際車隊規模超過 4,000 架。這些營運商在策略上首先會瞄準高密度的城市核心地帶,而獲得「完全無人駕駛」的監管批准是能否達到盈利的關鍵。商業化方面,主力會採用偏輕資產的聯合部署,透過先行的硬件銷售換取現金,之後再以高毛利的軟件授權費以及按成交分成等方式形成較持續的收入結構。
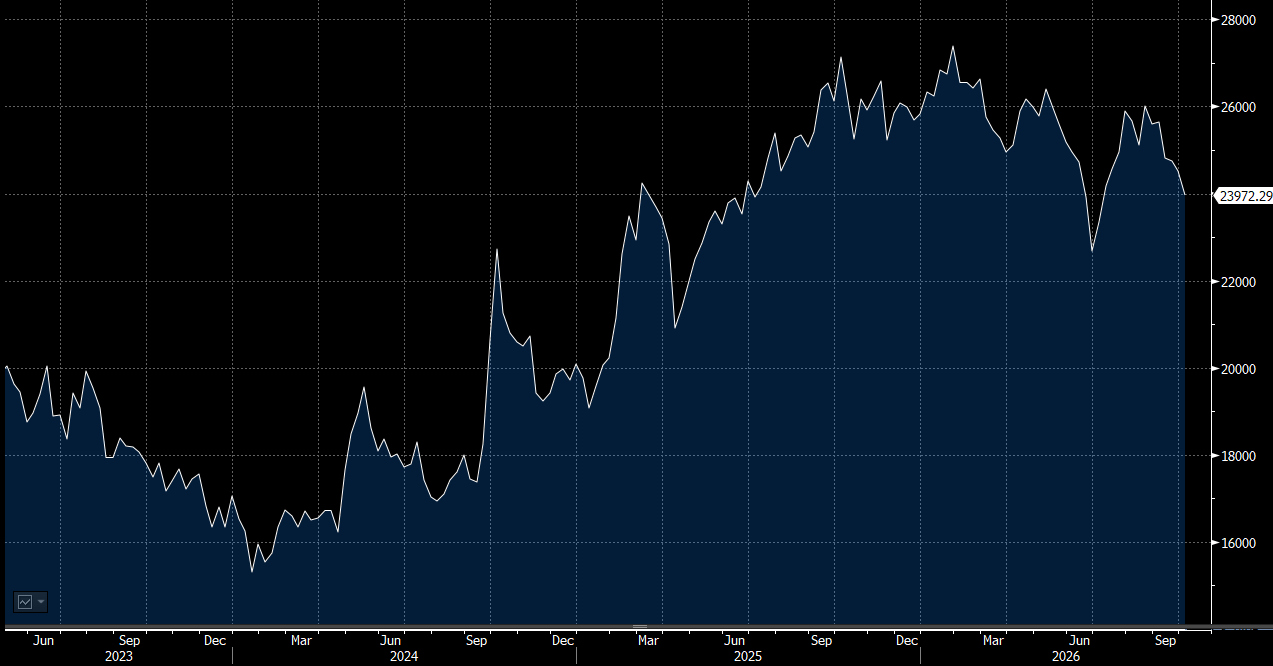
展望大市,我們預計恒生指數將在23,300至24,700點區間內波動。
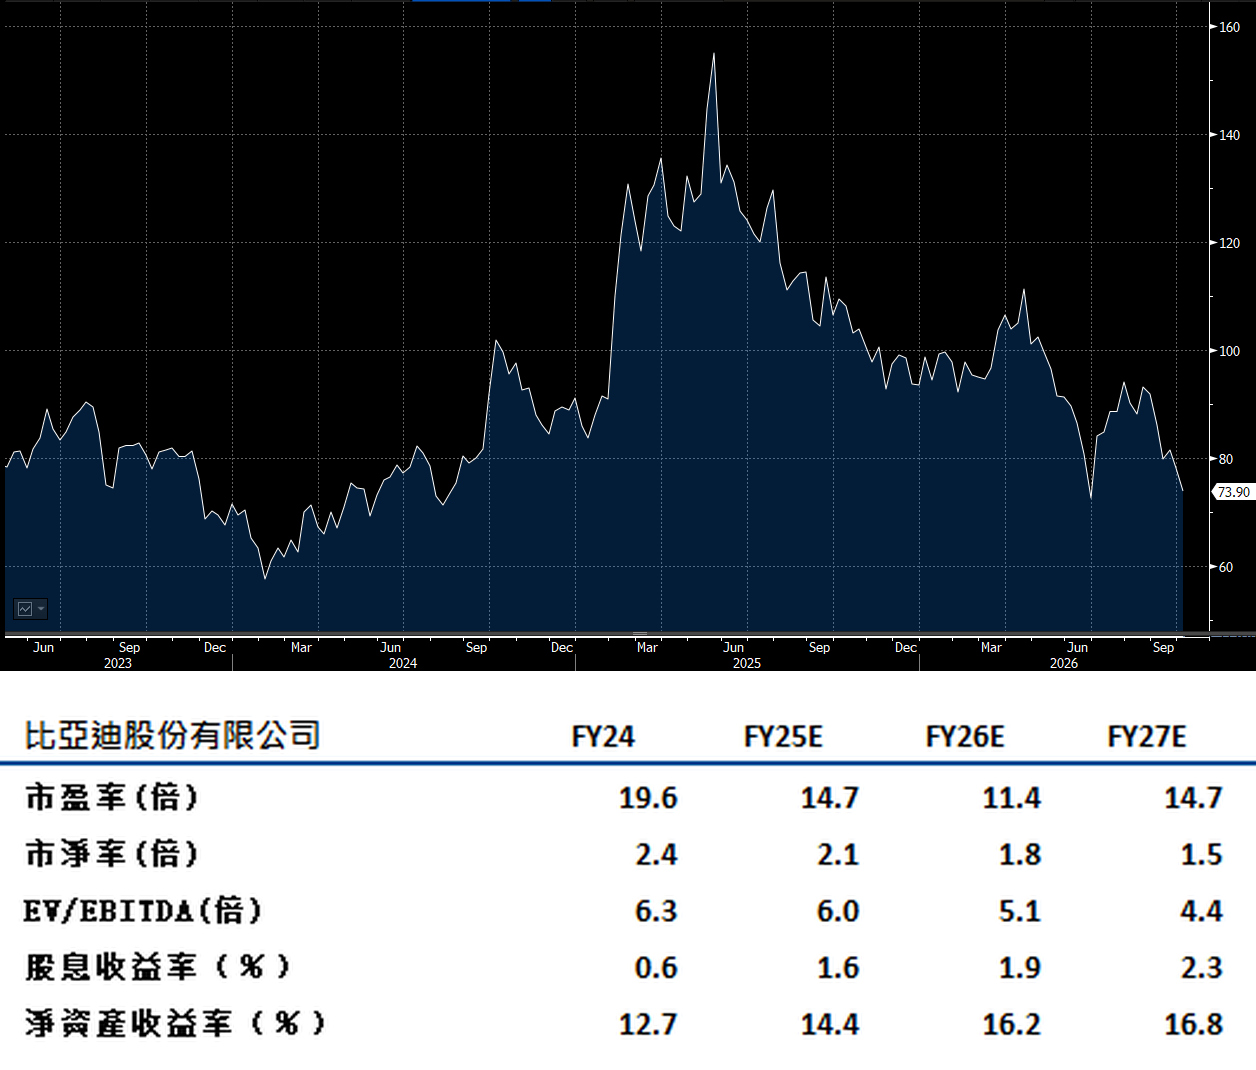
比亞迪(1211.HK)作為中國最大的電動車生產商,有望結束銷售與毛利下跌的趨勢。原因在於海外擴張正在推動銷量的提升,同時新一輪車型周期已帶來電池技術升級,預料有助於 2027 至 2028 年出現反彈。從出貨節奏看,海外銷量今年有望按年大幅上升超過 80%,之後兩年亦可保持每年約 25% 的增長;此外,每輛在海外售出的車輛所帶來的毛利,預期將是國內車輛的 2 至 2.5 倍。公司將透過擴充產品線與銷售渠道來增加市場佔有率,另一方面,新工廠投產亦有助於降低關稅帶來的風險。當然,中國汽車市場需求仍然疲弱,競爭亦非常激烈。不過,近來多個新車型推出已令比亞迪的訂單改善,預期隨着更多電池生產線陸續推出,銷售將在 2027 年重新步入增長。至於公司的能源儲存業務,亦受惠於由電網項目及 AI 數據中心帶動,成為另一個支持因素。建議可上望HK$ 83.50,HK$ 68.50止蝕。
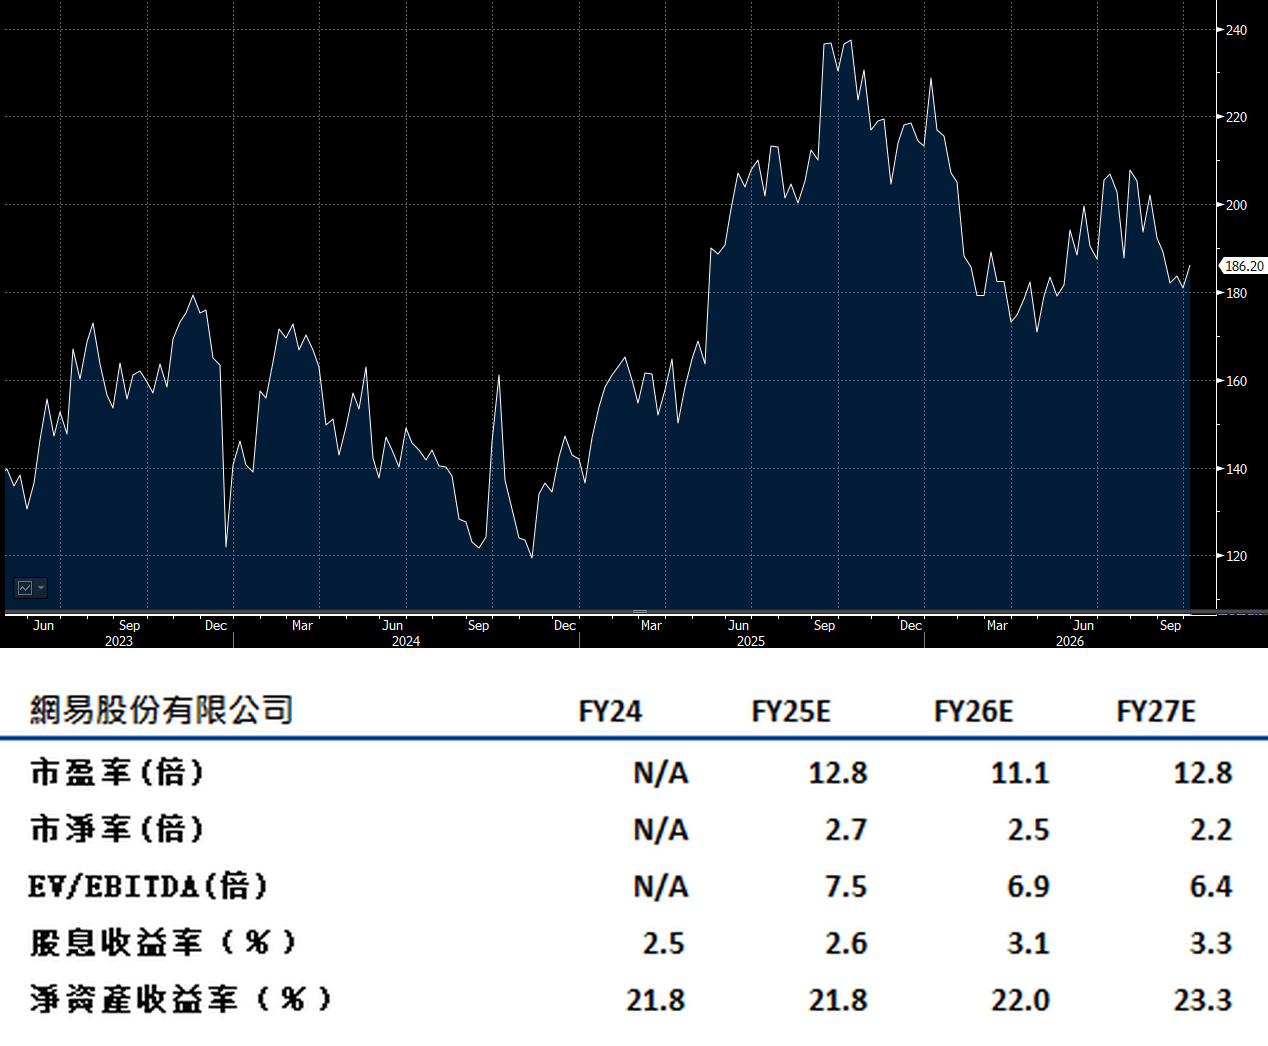
網易(9999.HK)受惠中國遊戲行業在 2026 年快速增長,主因監管機構在 9 月批准了 206 款國內遊戲。這個數字接近 8 月的高位 209 款,並進一步加強市場對公司的國內業務前景信心。9 月的批文數量亦高於過去 12 個月平均數 162 款,令今年累計批文總數達到 1,525 款,接近 2025 年全年的 1,676 款水平。值得留意的是,9 月的遊戲批准偏向休閒類。建議可上望HK$ 210,HK$ 173止蝕。