中国无人驾驶的士的使用率落后美国,例如 Waymo 的使用率超过 58%,令内地营运商的收支平衡时间表与美国同业差距大。
Waymo 的例子显示,随着网络成熟,高使用率达成规模效益;相比之下,小马智行(2026.HK)和文远知行两家营运商预期经营亏损直至 2028 年,直到车队数量接近关键临界点。由于今年内地商业化达至樽颈位,扩张节奏被迫加快,推动这些车企发展海外市场,先打开中东与欧洲市场;当地监管条件相对有利,也达至风险分散。
文远知行在中东仍保持先行者优势,而小马智行透过与 Uber (UBER.US) 扩大合作,将欧洲的 2,000 架无人驾驶的士计划推进速度加快,使国际车队规模超过 4,000 架。这些营运商在策略上首先会瞄准高密度的城市核心地带,而获得「完全无人驾驶」的监管批准是能否达到盈利的关键。商业化方面,主力会采用偏轻资产的联合部署,透过先行的硬件销售换取现金,之后再以高毛利的软件授权费以及按成交分成等方式形成较持续的收入结构。
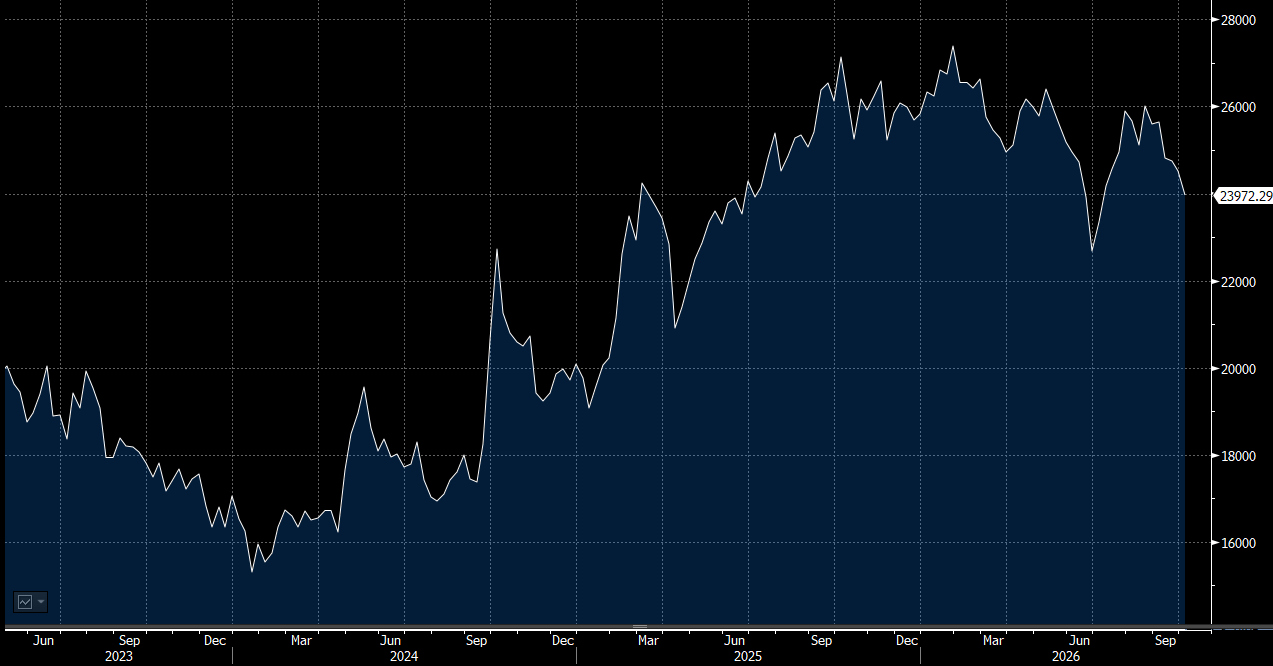
展望大市,我们预计恒生指数将在23,300至24,700点区间内波动。
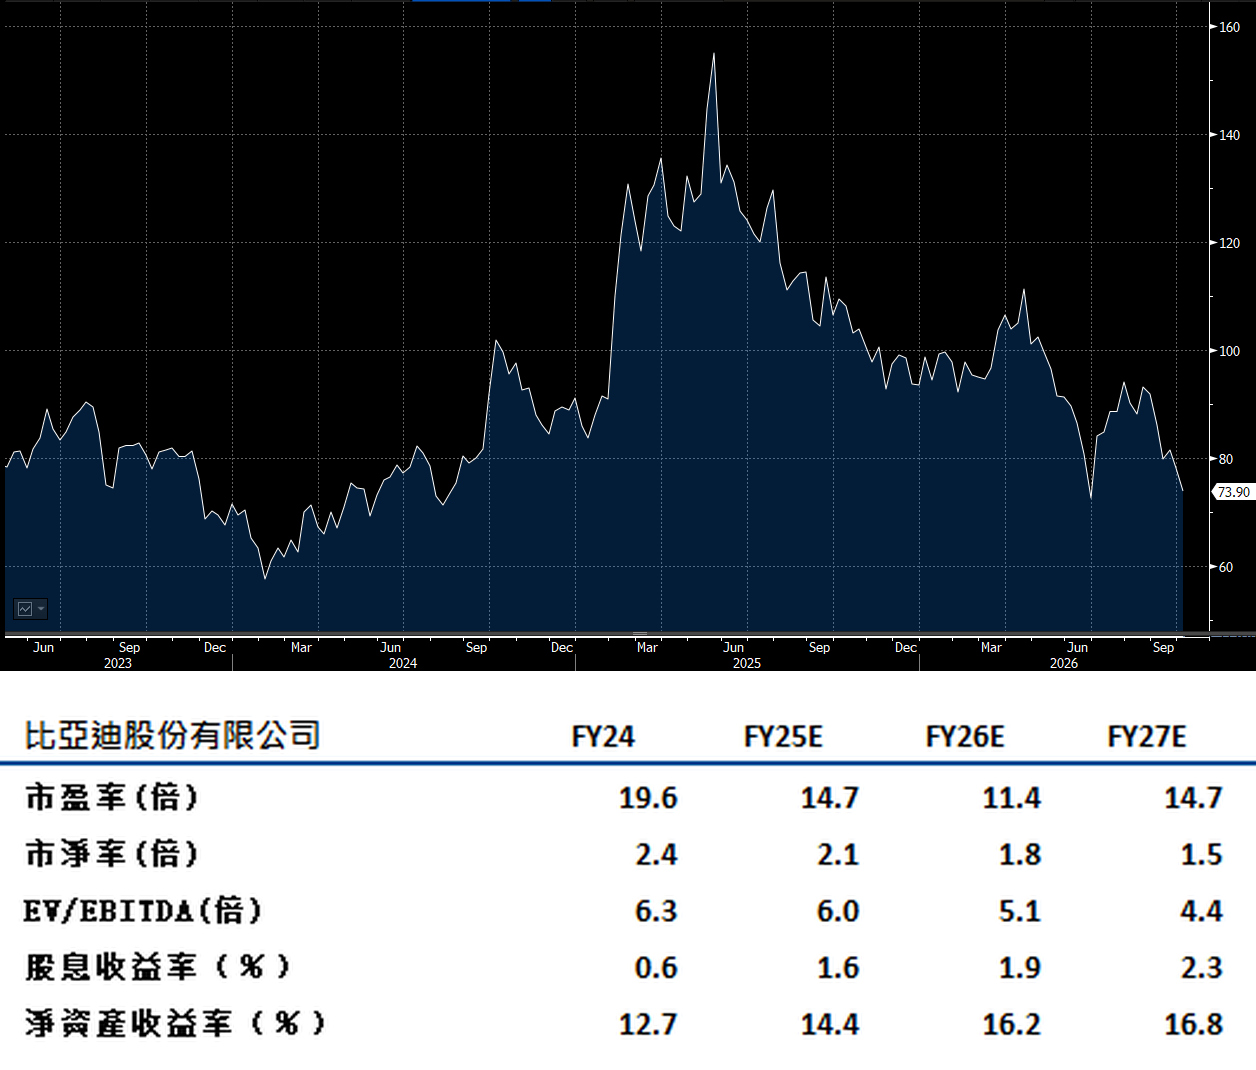
比亚迪(1211.HK)作为中国最大的电动车生产商,有望结束销售与毛利下跌的趋势。原因在于海外扩张正在推动销量的提升,同时新一轮车型周期已带来电池技术升级,预料有助于 2027 至 2028 年出现反弹。从出货节奏看,海外销量今年有望按年大幅上升超过 80%,之后两年亦可保持每年约 25% 的增长;此外,每辆在海外售出的车辆所带来的毛利,预期将是国内车辆的 2 至 2.5 倍。公司将透过扩充产品线与销售渠道来增加市场占有率,另一方面,新工厂投产亦有助于降低关税带来的风险。当然,中国汽车市场需求仍然疲弱,竞争亦非常激烈。不过,近来多个新车型推出已令比亚迪的订单改善,预期随着更多电池生产线陆续推出,销售将在 2027 年重新步入增长。至于公司的能源储存业务,亦受惠于由电网项目及 AI 数据中心带动,成为另一个支持因素。建议可上望HK$ 83.50,HK$ 68.50止蚀。
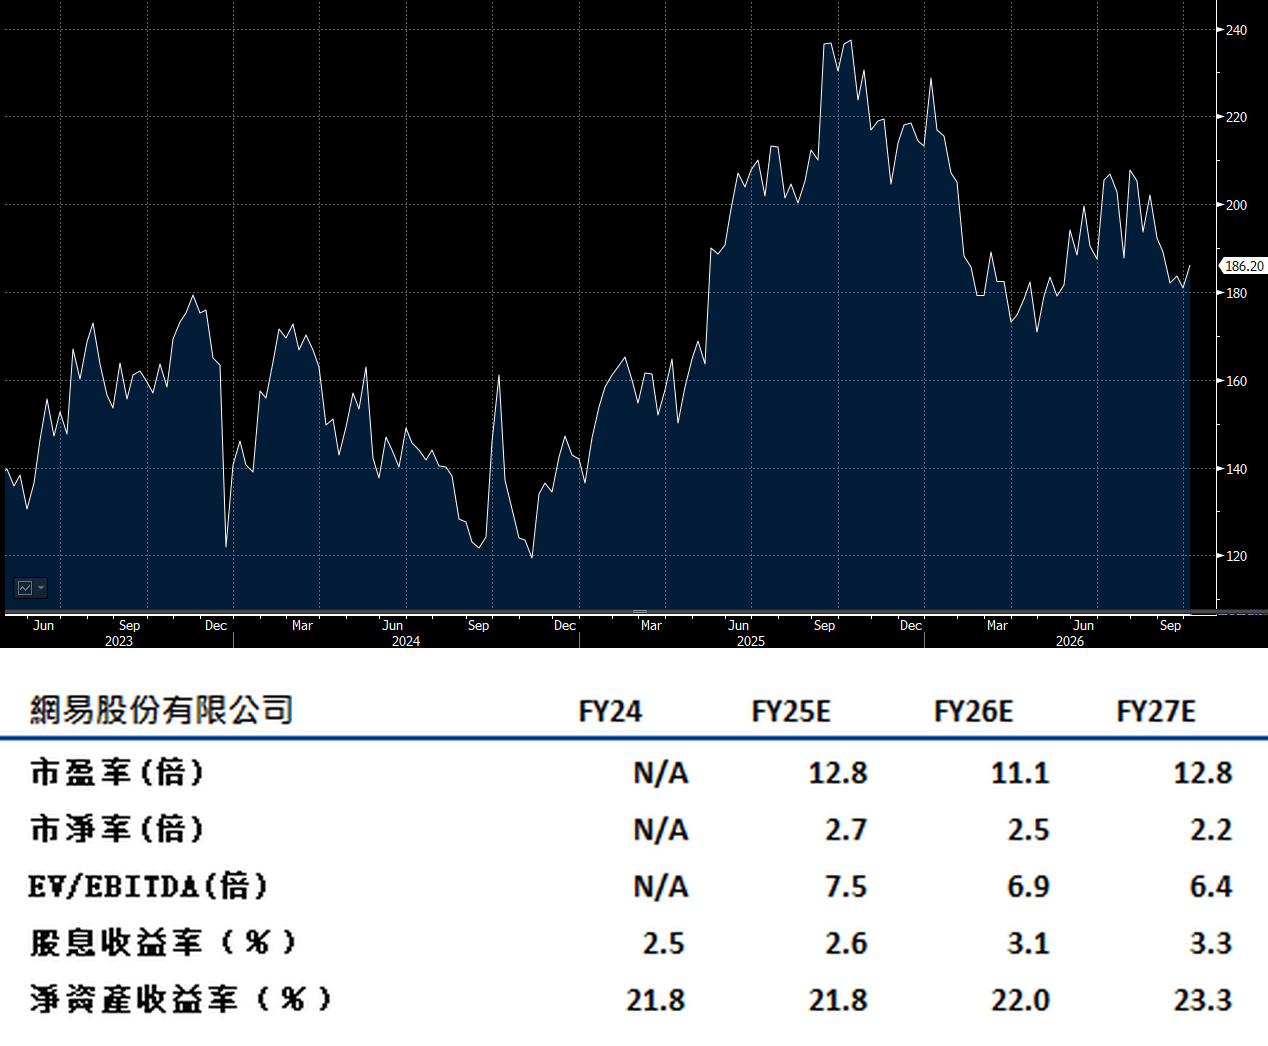
网易(9999.HK)受惠中国游戏行业在 2026 年快速增长,主因监管机构在 9 月批准了 206 款国内游戏。这个数字接近 8 月的高位 209 款,并进一步加强市场对公司的国内业务前景信心。9 月的批文数量亦高于过去 12 个月平均数 162 款,令今年累计批文总数达到 1,525 款,接近 2025 年全年的 1,676 款水平。值得留意的是,9 月的游戏批准偏向休闲类。建议可上望HK$ 210,HK$ 173止蚀。