港交所(388.HK)就第二阶段上市机制的竞争力检讨进行咨询,并提出放宽多项交易界线,以提升制度弹性及减少合规成本。港交所建议进一步放宽主要交易、须予公布交易及关连交易之间的划分,从而大幅减省披露工作及寻求股东批准等程序,并便利公司进行分拆上市等交易安排。
港交所的具体建议包括:须股东批准的主要交易的门槛由25%提高至50%;而关连人士持有的投票权门槛由10%提高至30%。同时,原本「新股上市首3年不能分拆」的限制,将缩短至1年。
港交所亦提出若干会计及分类计算方式的修订,包括在计算须予披露交易时删除盈利比率;在计算代价比率时,可由市值与资产净值两者中择高作为比较基准;以及删除「非常重大的出售事项」及「非常重大的收购事项」等交易分类。若上述建议全面落实,按咨询文件所载统计,若代价比率改以资产净值计算,则以此构成的2024年及2025年须予披露交易分别可大幅减少约68%及59%;若同时把主要交易门槛由25%提高至50%,则须股东审批的主要交易亦可分别减少32%及35%。
现行分拆上市需要事先取得联交所批准。港交所建议调整为:若市值至少100亿元、收益至少10亿元,且余下业务(remaining business)的收益及总资产占发行人集团的收益及总资产比重均高于50%,公司可自行评估分拆上市是否符合规定,并毋须事先取得联交所批准。
放宽相关规定并非单纯削弱或保留投资者权益,而是监管重心由「事前审批」转向「事前披露+事后问责」。
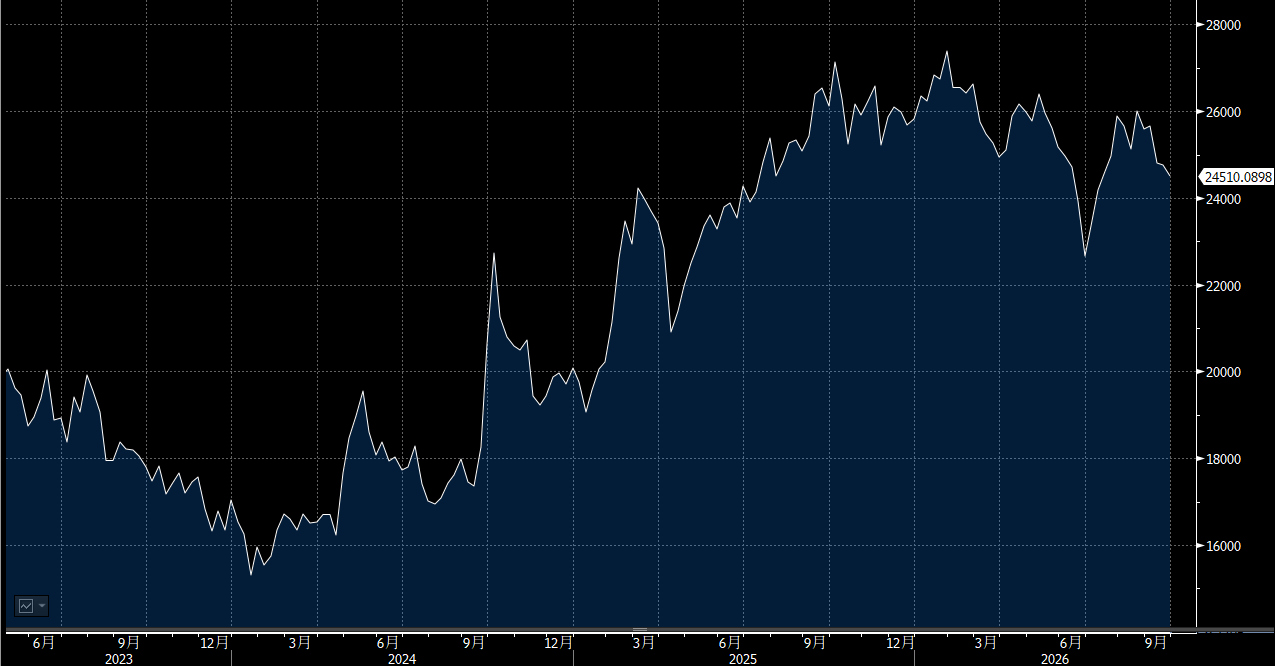
展望大市,我们预计恒生指数将在23,800至25,200点区间内波动。
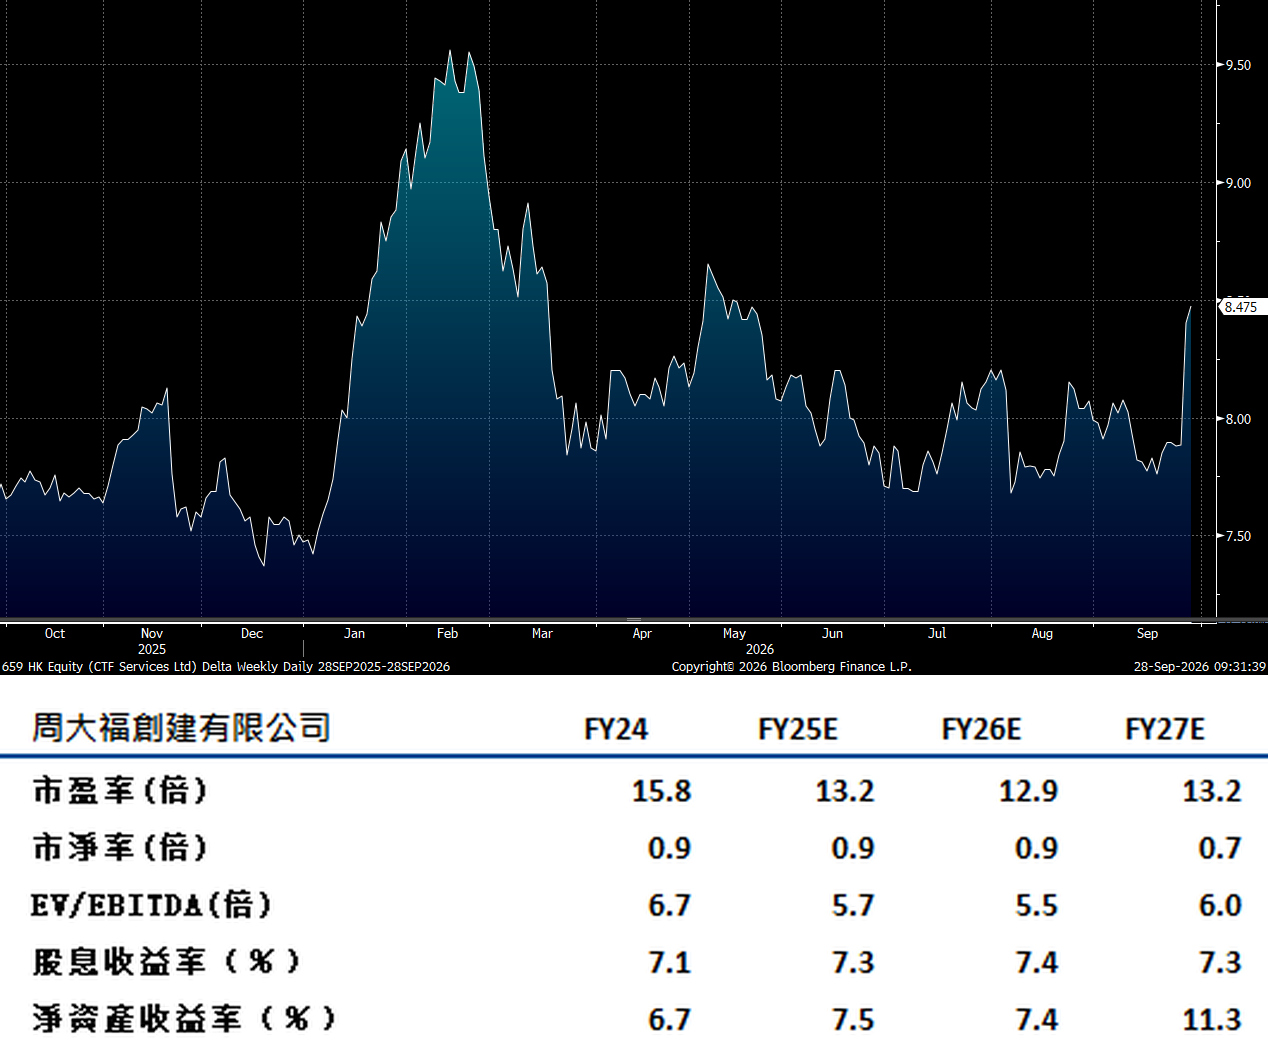
周大福创建(659.HK)2026财政年度的经调整EBITDA按年保持相对稳定,核心业务的贡献组合显示,公司正在进行更「根本」的业务转向,以产生更具稳定性的未来现金流。
公司指出其金融服务相关业务的经调整营运利润贡献,已经超越它的道路业务,成为主要的利润来源。意味著公司正逐步转向较接近轻资产的营运策略。透过提高金融服务的比重,公司预期可降低对收费道路所涉及的特许经营期风险,从而改善整体盈利与现金流的可预测性。
公司净杠杆比率由一年前约2.0倍下降至约1.6倍。建议可上望HK$ 9.50,HK$ 7.80止蚀。
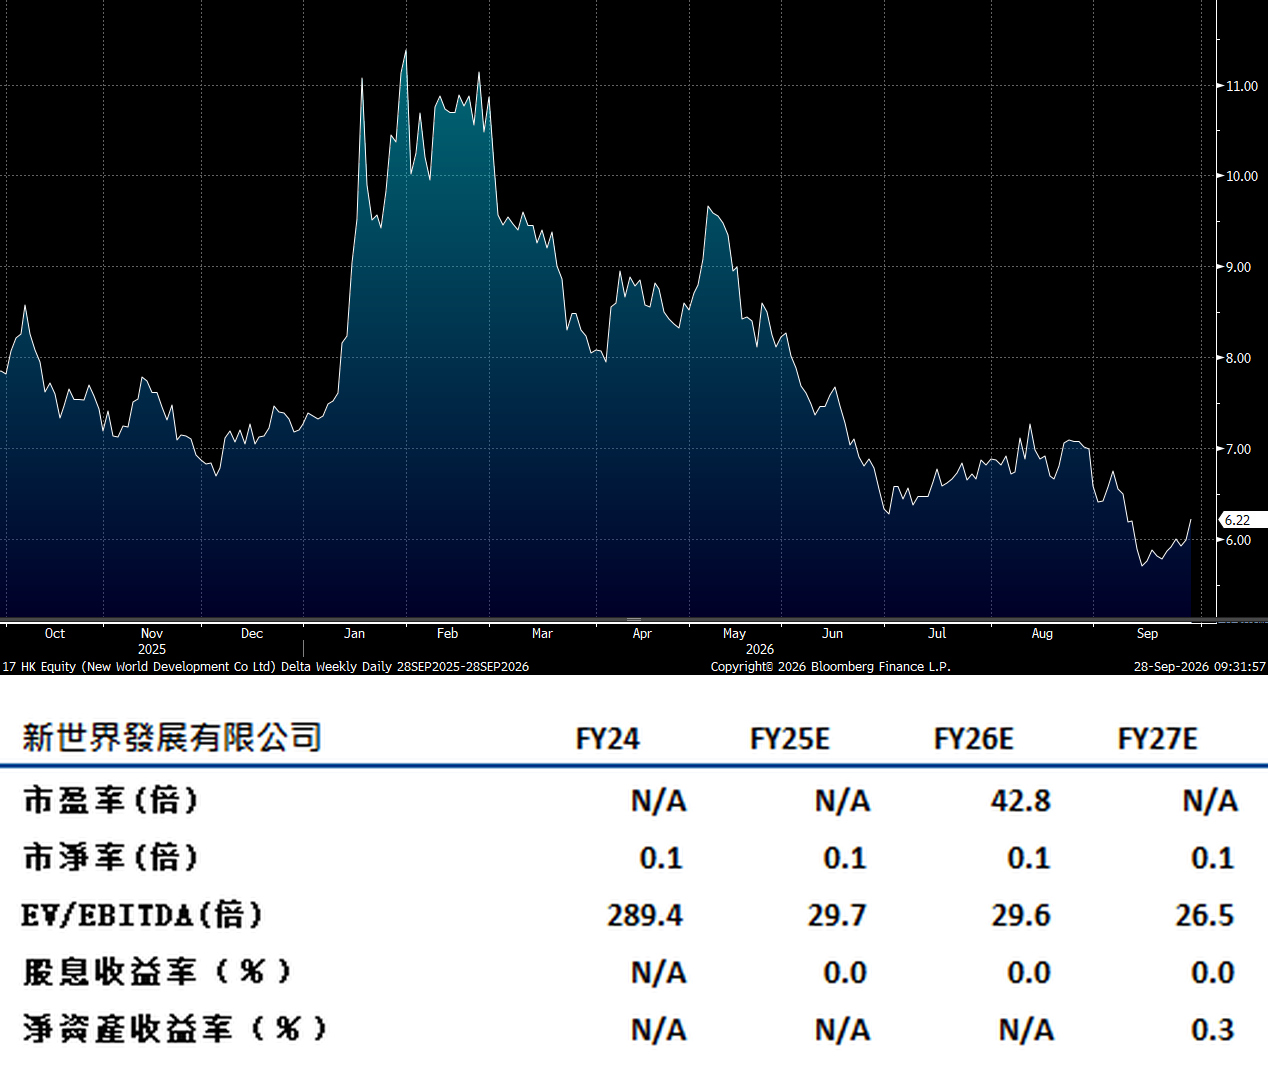
新世界发展(17.HK)将较容易在香港出售旗下酒店资产。主要原因是本港酒店业正逐步出现盈利回升,包括入住率及房租均有改善。从同业表现作参考,新鸿基地产(16.HK)及信和置业旗下酒店业务,在截至2026财政年度经营利润分别按年上升18%及9%。
另外,公司与阿布扎比投资局正就出售在于尖沙咀凯悦酒店50%股权与UOL集团进行磋商。交易价为30亿港元,折合每间房作价约790万港元。若出售能够落实,交易令公司净负债下降约15亿港元。建议可上望HK$ 6.75,HK$ 5.60止蚀。