港交所(388.HK)就第二階段上市機制的競爭力檢討進行諮詢,並提出放寬多項交易界線,以提升制度彈性及減少合規成本。港交所建議進一步放寬主要交易、須予公布交易及關連交易之間的劃分,從而大幅減省披露工作及尋求股東批准等程序,並便利公司進行分拆上市等交易安排。
港交所的具體建議包括:須股東批准的主要交易的門檻由25%提高至50%;而關連人士持有的投票權門檻由10%提高至30%。同時,原本「新股上市首3年不能分拆」的限制,將縮短至1年。
港交所亦提出若干會計及分類計算方式的修訂,包括在計算須予披露交易時刪除盈利比率;在計算代價比率時,可由市值與資產淨值兩者中擇高作為比較基準;以及刪除「非常重大的出售事項」及「非常重大的收購事項」等交易分類。若上述建議全面落實,按諮詢文件所載統計,若代價比率改以資產淨值計算,則以此構成的2024年及2025年須予披露交易分別可大幅減少約68%及59%;若同時把主要交易門檻由25%提高至50%,則須股東審批的主要交易亦可分別減少32%及35%。
現行分拆上市需要事先取得聯交所批准。港交所建議調整為:若市值至少100億元、收益至少10億元,且餘下業務(remaining business)的收益及總資產佔發行人集團的收益及總資產比重均高於50%,公司可自行評估分拆上市是否符合規定,並毋須事先取得聯交所批准。
放寬相關規定並非單純削弱或保留投資者權益,而是監管重心由「事前審批」轉向「事前披露+事後問責」。
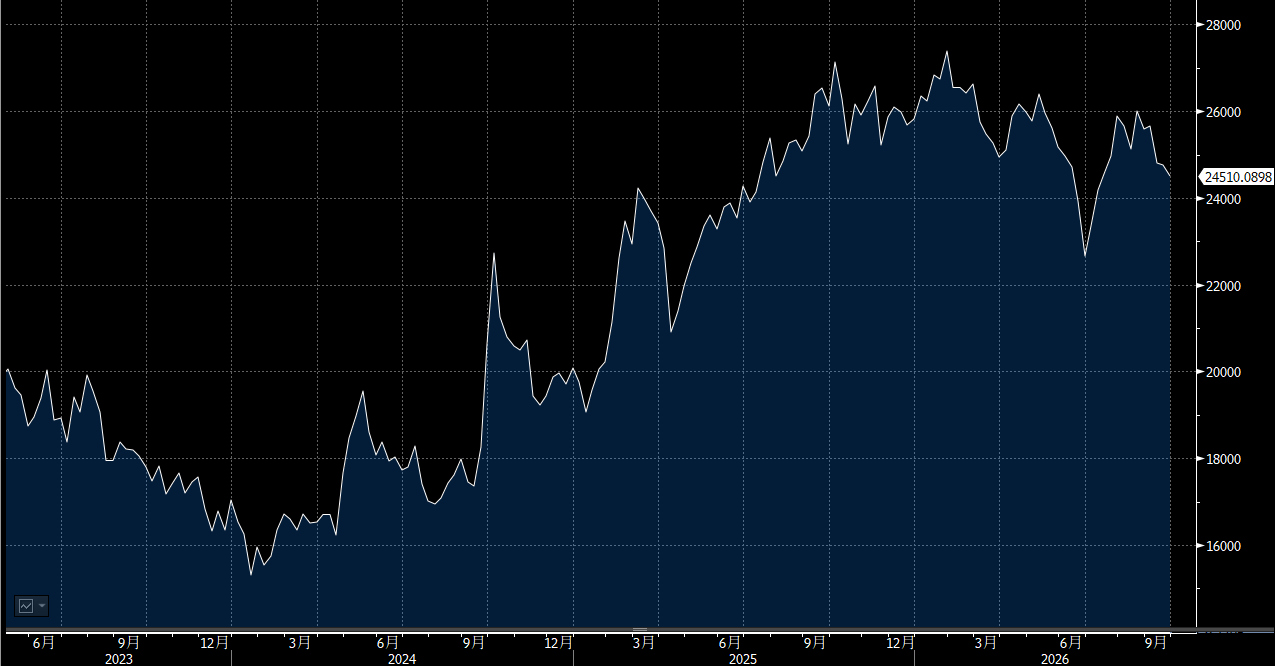
展望大市,我們預計恒生指數將在23,800至25,200點區間內波動。
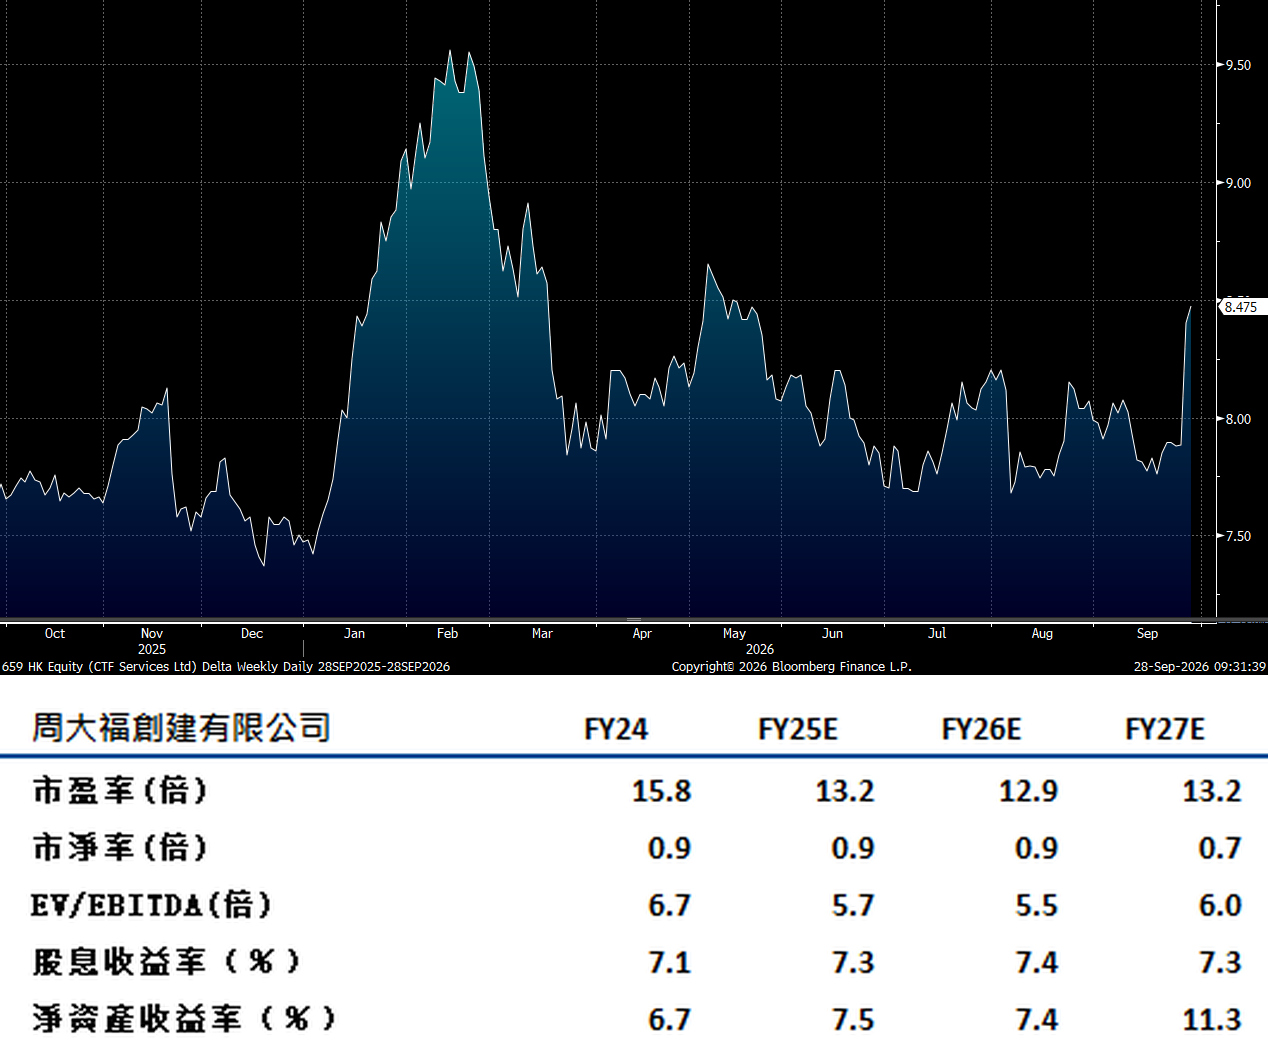
周大福創建(659.HK)2026財政年度的經調整EBITDA按年保持相對穩定,核心業務的貢獻組合顯示,公司正在進行更「根本」的業務轉向,以產生更具穩定性的未來現金流。
公司指出其金融服務相關業務的經調整營運利潤貢獻,已經超越它的道路業務,成為主要的利潤來源。意味著公司正逐步轉向較接近輕資產的營運策略。透過提高金融服務的比重,公司預期可降低對收費道路所涉及的特許經營期風險,從而改善整體盈利與現金流的可預測性。
公司淨槓桿比率由一年前約2.0倍下降至約1.6倍。建議可上望HK$ 9.50,HK$ 7.80止蝕。
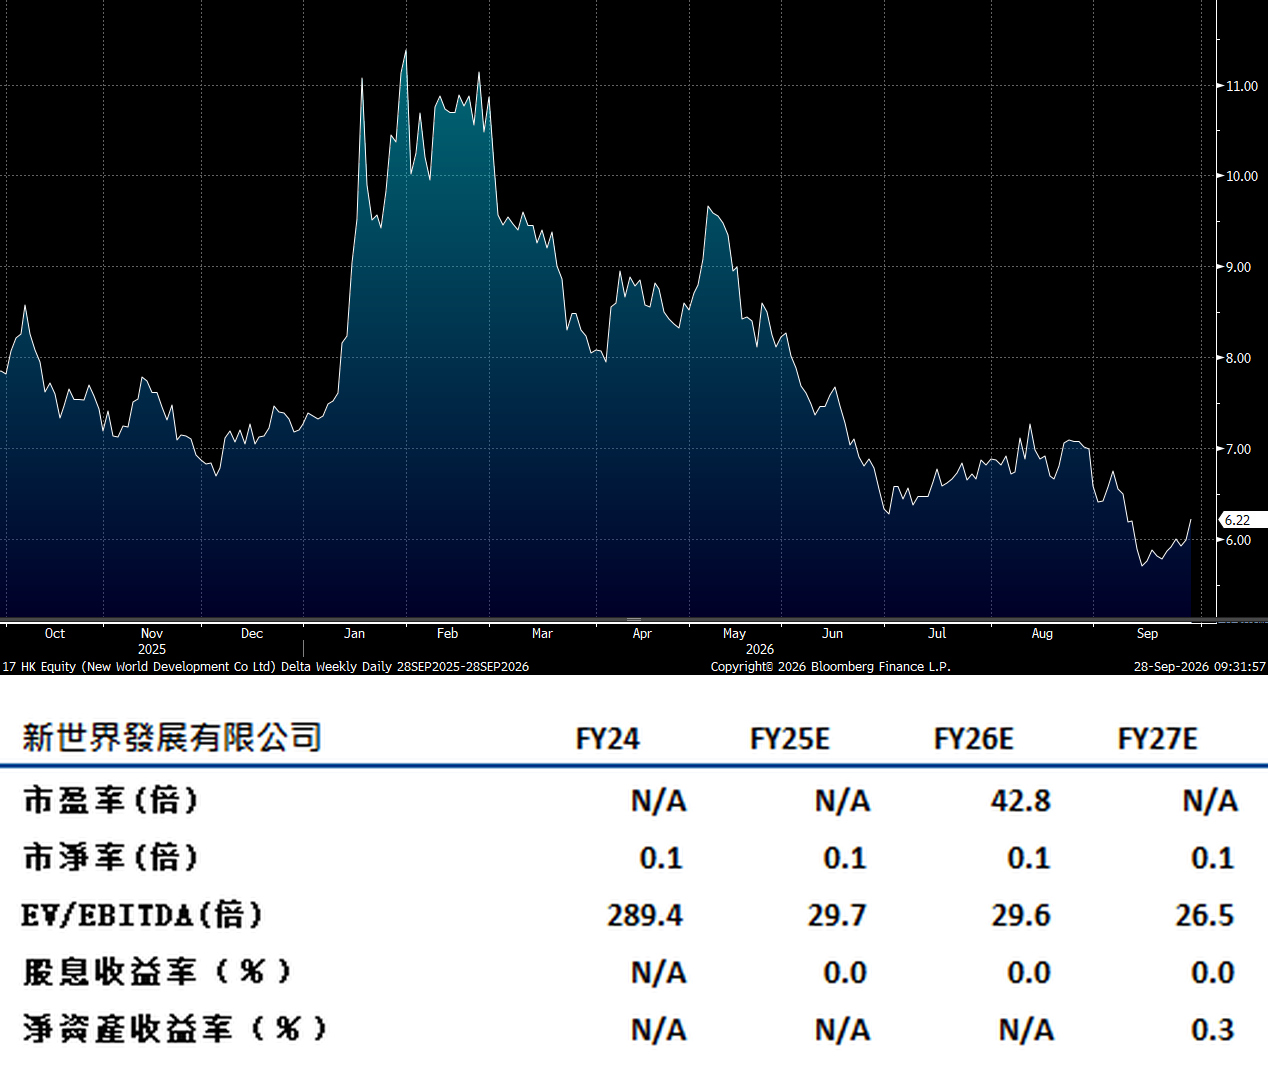
新世界發展(17.HK)將較容易在香港出售旗下酒店資產。主要原因是本港酒店業正逐步出現盈利回升,包括入住率及房租均有改善。從同業表現作參考,新鴻基地產(16.HK)及信和置業旗下酒店業務,在截至2026財政年度經營利潤分別按年上升18%及9%。
另外,公司與阿布扎比投資局正就出售在於尖沙咀凱悅酒店50%股權與UOL集團進行磋商。交易價為30億港元,折合每間房作價約790萬港元。若出售能夠落實,交易令公司淨負債下降約15億港元。建議可上望HK$ 6.75,HK$ 5.60止蝕。