AI 数据中心建设带动融资需求急升。博通(AVGO.US)继早前为 Anthropic 价值 600 亿美元的巨额融资提供大部分担保后,最近正筹备一项逾 500 亿美元的融资,用于 OpenAI 订购定制AI 晶片,晶片由博通与 OpenAI 共同开发。博通已接洽阿波罗全球管理公司与黑石集团商讨融资安排。有关交易涵盖数十亿瓦特的晶片,预料年底前完成。
博通早于 6 月已宣布建立融资平台,由阿波罗与黑石作主要投资者,在 2028 年前为包括 Anthropic 及 OpenAI 在内的 AI 开发商,提供超过 20 0瓦特计算能力的建设融资。
甲骨文(ORCL.US)亦正与阿波罗及高盛协商,为大规模晶片采购安排融资。SpaceX(SPCX.US)据指,正寻求筹集 400 亿美元购买 Nvidia(NVDA.US)的 AI 晶片,其中约 100 亿美元来自银行贷款,300 亿美元透过发债筹集。
亚马逊、甲骨文等云端服务商传统上以自身现金流购买硬件,但为进行 AI 建设,已发行数千亿美元债券。与此同时,OpenAI 和 Anthropic 这类新晶片买家并无足够资金购买硬件,须靠合作伙伴协助贷款融资,令整个 AI 生态的杠杆水平上升。
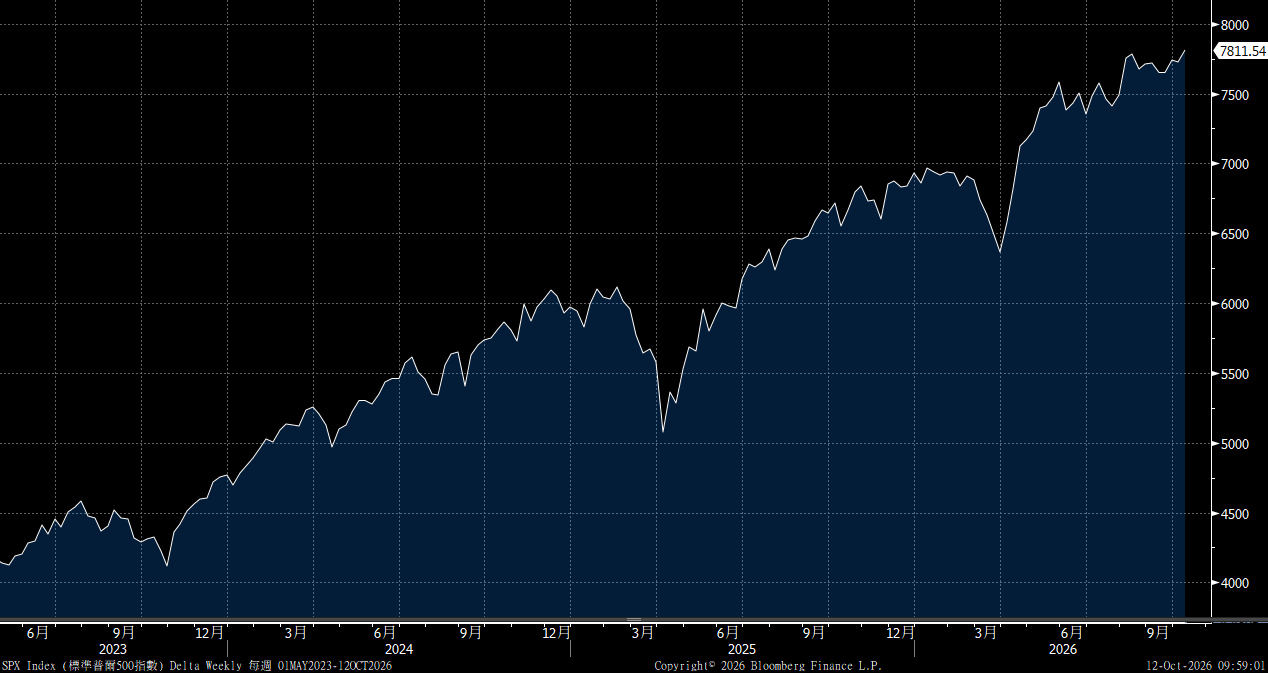
大市方面,我们料S&P500指数将于7,500-8,000点之间上落。
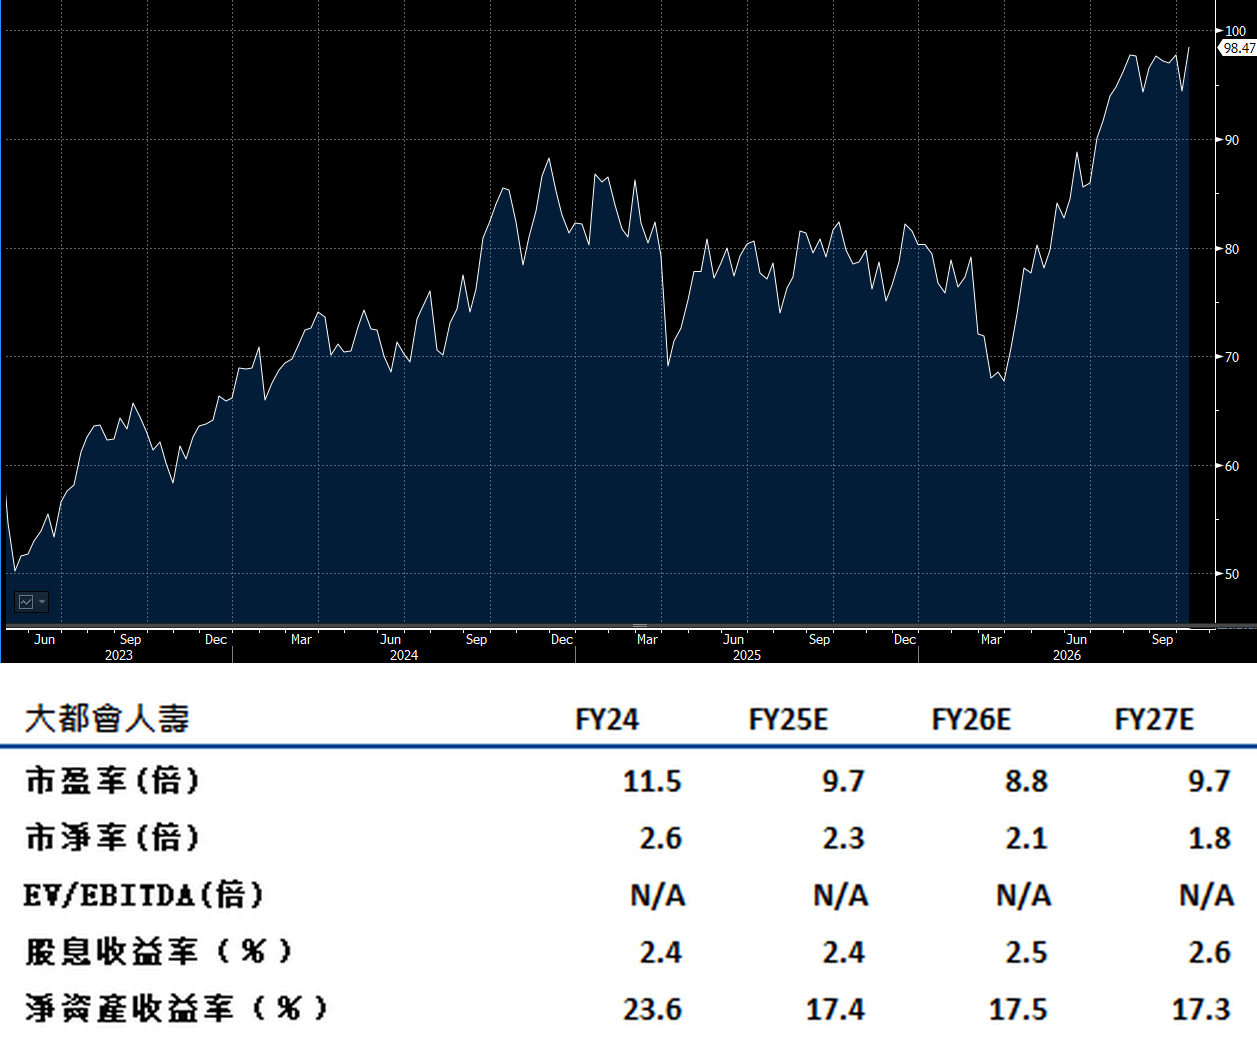
大都会人寿(MET.US) 凭借旗下各业务的销售动力表现稳健,有望在第三季取得每股经调整盈利同比上升 10% 至 15%。展望私募股权有望出现回升,成为影响投资表现的关键。
公司盈利增强因为拉丁美洲与欧洲、中东及非洲将录得双位数增长。资产管理利润率展望明显改善。市场预期利润率从第二季的 24% 再提升,因为收购 PineBridge 后有助改善营运效率与成本结构。同时,公司将达到接近其 2026 年全年费用比率目标 12.1%。最后,就精算层面,公司的年度精算检视被预期将属「偏良性」,对短期盈利波动的干扰相对有限。建议可在 111.50美元附近获利,设置 91.50美元作为止蚀位。
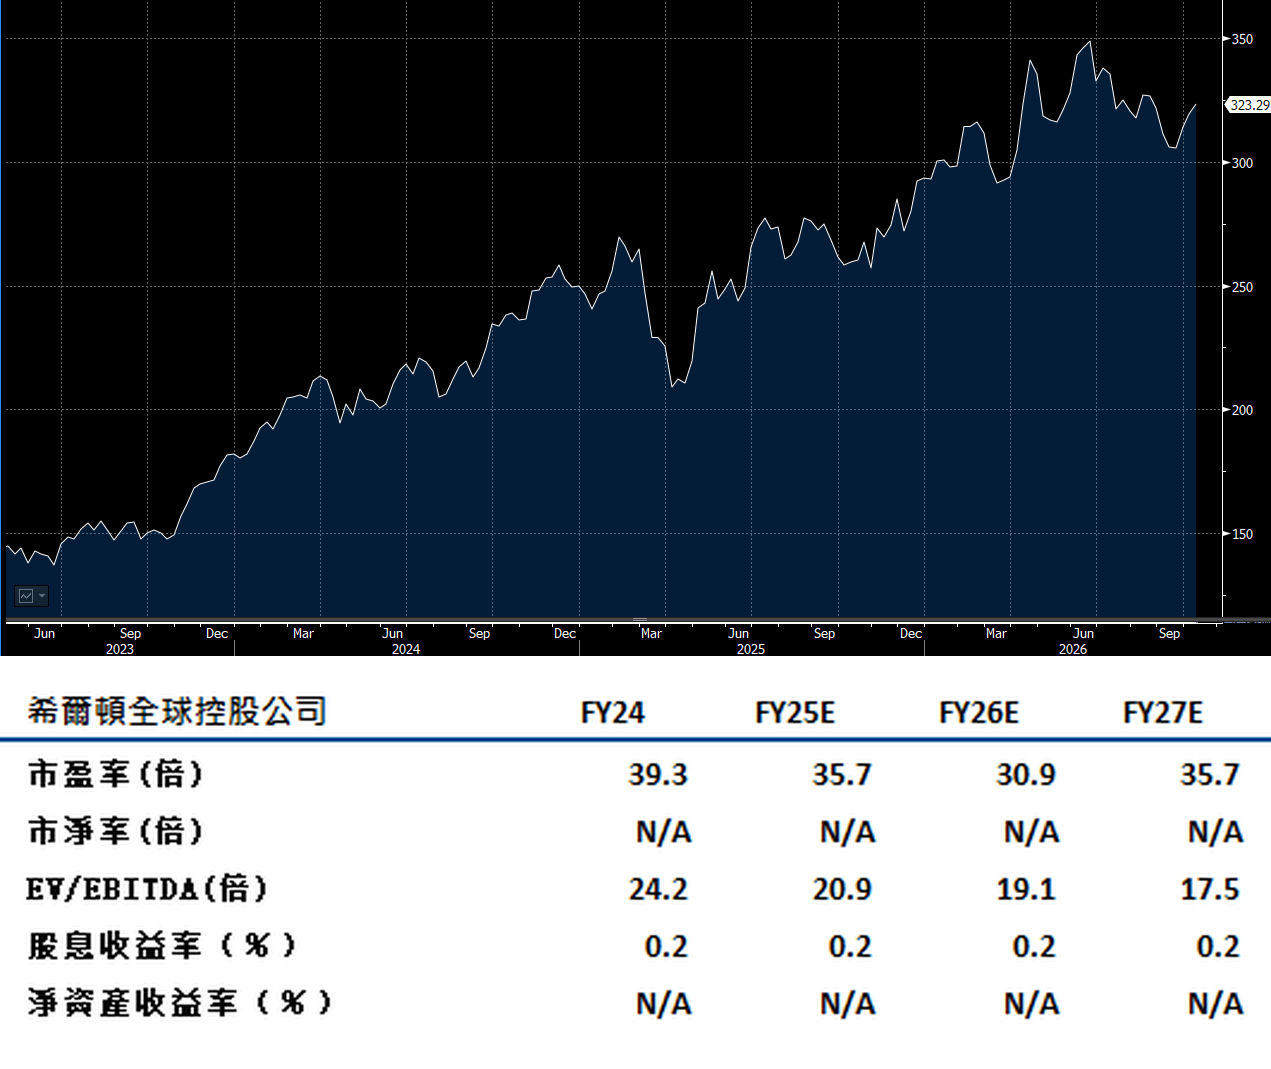
希尔顿(HLT.US) 预期第三季每间可供出租客房收入可录得约 4.7% 的增幅,因为中档酒店价格正加速上升,而入住率同时也上升。在季度节奏上,日历效应对不同季度影响并不一致:世界杯对第三季明显有利,但第四季的增长则可能因美国中期选举而受到限制。至于公司对 2026 年全年的每间可供出租客房收入指引,范围为 3% 到 3.5%,与万豪(MAR.US)一致。建议可在365美元附近获利,设置301美元作为止蚀位。