AI 數據中心建設帶動融資需求急升。博通(AVGO.US)繼早前為 Anthropic 價值 600 億美元的巨額融資提供大部分擔保後,最近正籌備一項逾 500 億美元的融資,用於 OpenAI 訂購定製AI 晶片,晶片由博通與 OpenAI 共同開發。博通已接洽阿波羅全球管理公司與黑石集團商討融資安排。有關交易涵蓋數十億瓦特的晶片,預料年底前完成。
博通早於 6 月已宣布建立融資平台,由阿波羅與黑石作主要投資者,在 2028 年前為包括 Anthropic 及 OpenAI 在內的 AI 開發商,提供超過 20 0瓦特計算能力的建設融資。
甲骨文(ORCL.US)亦正與阿波羅及高盛協商,為大規模晶片採購安排融資。SpaceX(SPCX.US)據指,正尋求籌集 400 億美元購買 Nvidia(NVDA.US)的 AI 晶片,其中約 100 億美元來自銀行貸款,300 億美元透過發債籌集。
亞馬遜、甲骨文等雲端服務商傳統上以自身現金流購買硬件,但為進行 AI 建設,已發行數千億美元債券。與此同時,OpenAI 和 Anthropic 這類新晶片買家並無足夠資金購買硬件,須靠合作夥伴協助貸款融資,令整個 AI 生態的槓桿水平上升。
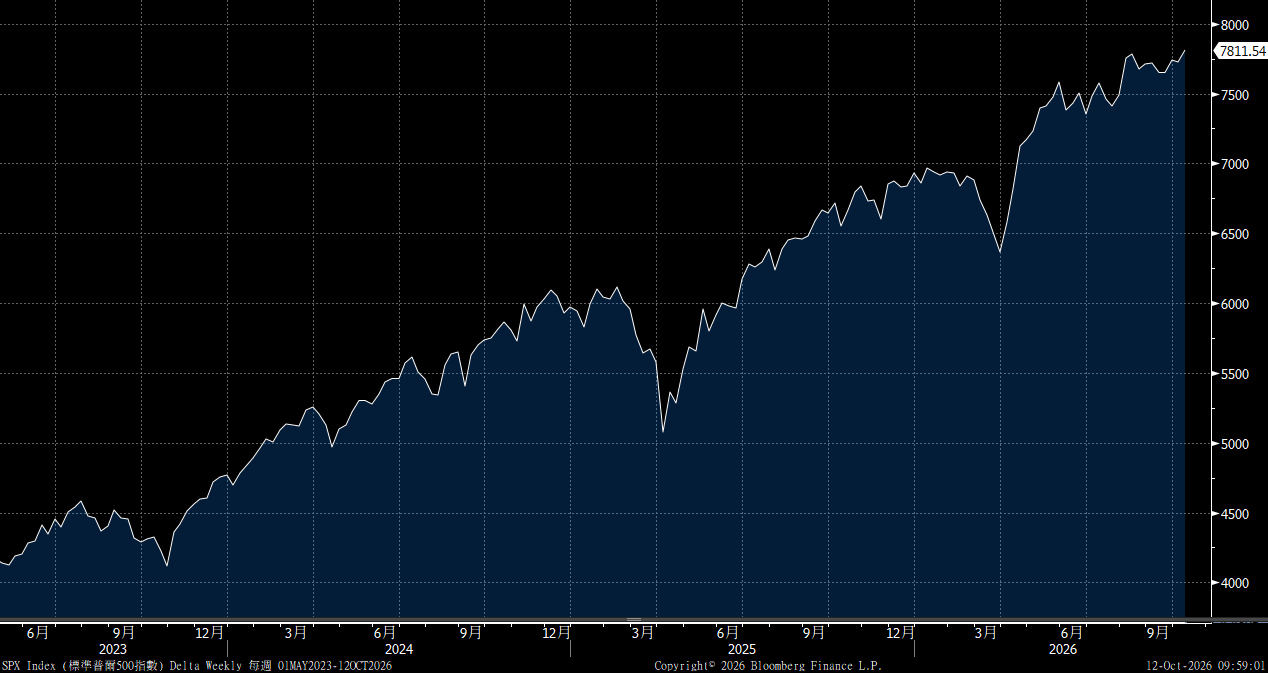
大市方面,我們料S&P500指數將於7,500-8,000點之間上落。
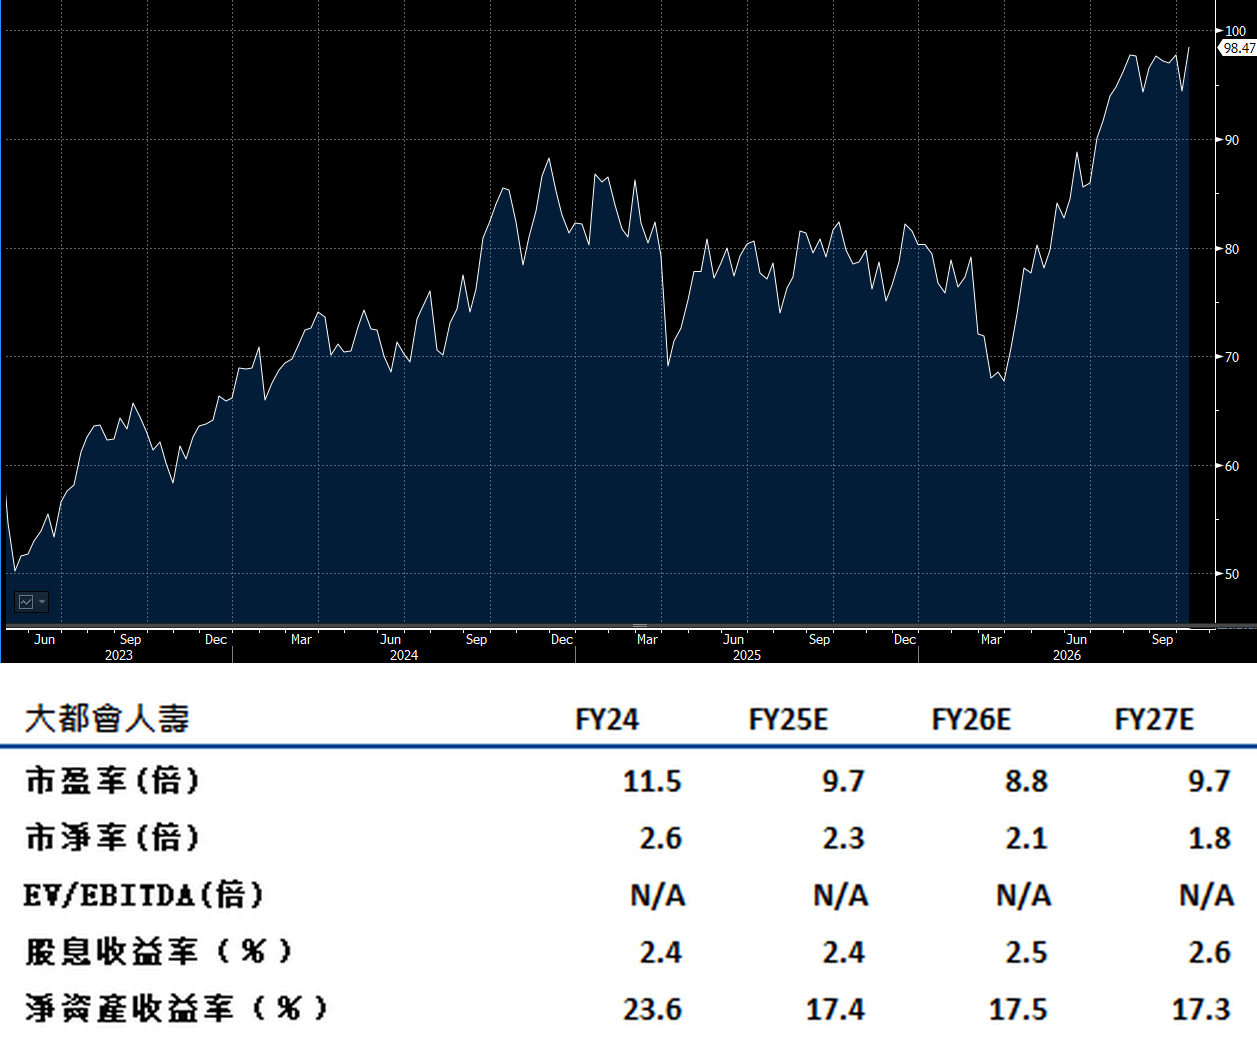
大都會人壽(MET.US) 憑藉旗下各業務的銷售動力表現穩健,有望在第三季取得每股經調整盈利同比上升 10% 至 15%。展望私募股權有望出現回升,成為影響投資表現的關鍵。
公司盈利增強因為拉丁美洲與歐洲、中東及非洲將錄得雙位數增長。資產管理利潤率展望明顯改善。市場預期利潤率從第二季的 24% 再提升,因為收購 PineBridge 後有助改善營運效率與成本結構。同時,公司將達到接近其 2026 年全年費用比率目標 12.1%。最後,就精算層面,公司的年度精算檢視被預期將屬「偏良性」,對短期盈利波動的干擾相對有限。建議可在 111.50美元附近獲利,設置 91.50美元作為止蝕位。
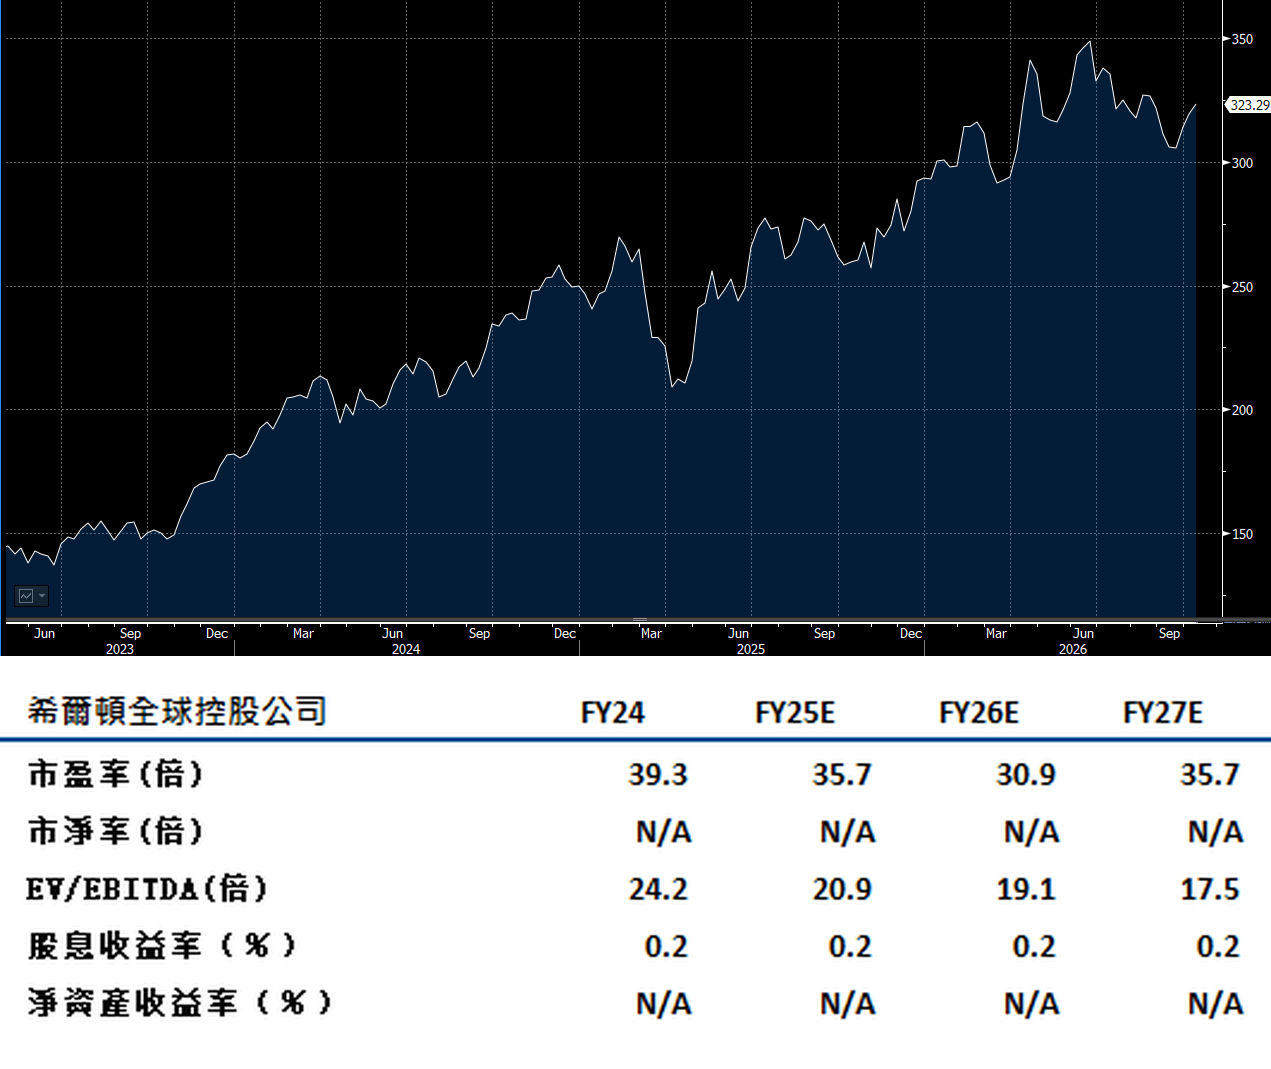
希爾頓(HLT.US) 預期第三季每間可供出租客房收入可錄得約 4.7% 的增幅,因為中檔酒店價格正加速上升,而入住率同時也上升。在季度節奏上,日曆效應對不同季度影響並不一致:世界盃對第三季明顯有利,但第四季的增長則可能因美國中期選舉而受到限制。至於公司對 2026 年全年的每間可供出租客房收入指引,範圍為 3% 到 3.5%,與萬豪(MAR.US)一致。建議可在365美元附近獲利,設置301美元作為止蝕位。