当前推动膀胱癌药物销售的核心,是晚期疾病的首选治疗方案。由于部分疗程允许患者在病情恶化前持续用药,患者在治疗中的「留存时间」较长,因此带动销售。随著患者病情加重,患者能承受的治疗强度与疗程时间就会减少。下一个重要成长区域,是围绕膀胱切除手术的治疗:因为复发风险显著,而疗法可以针对可能残留或已超出原肿瘤位置的微小疾病。
辉瑞(PFE.US)与默克(MRK.US)是一个约 110 亿美元膀胱癌药物市场的支柱。
生物标记扮演愈来愈关键的分工角色:一方面用于进一步细分市场,另一方面可提升临床试验的设计效率与临床效益,因为可以更精准锁定较可能有效果的患者。Tecentriq 为罗氏(RHHBY.US)产品,在「全体参与者」试验中的表现不理想,之后再在生物标记筛选人群中获批,显示监管与市场对「更精准用药」的偏好正在加强。
从药物特性与用法来看,辉瑞(PFE.US)与 Astellas(4503.JP)共同开发的 Padcev 属于较新的治疗路线:透过把药物「直接送达肿瘤细胞」。Padcev 可单药使用,亦可与 Keytruda 联用。
在 EV-302 试验中,Padcev 加 Keytruda(默克(MRK)的产品)相比化疗,几乎将死亡风险减少一半;而 EV-303 与 EV-304 则把「膀胱切除手术周边用药」的适用性扩大到可或不可使用cisplatin的患者。这种覆盖面的扩大,支持 Padcev 在 2031 年的能拿到超过一半的市场占有率。
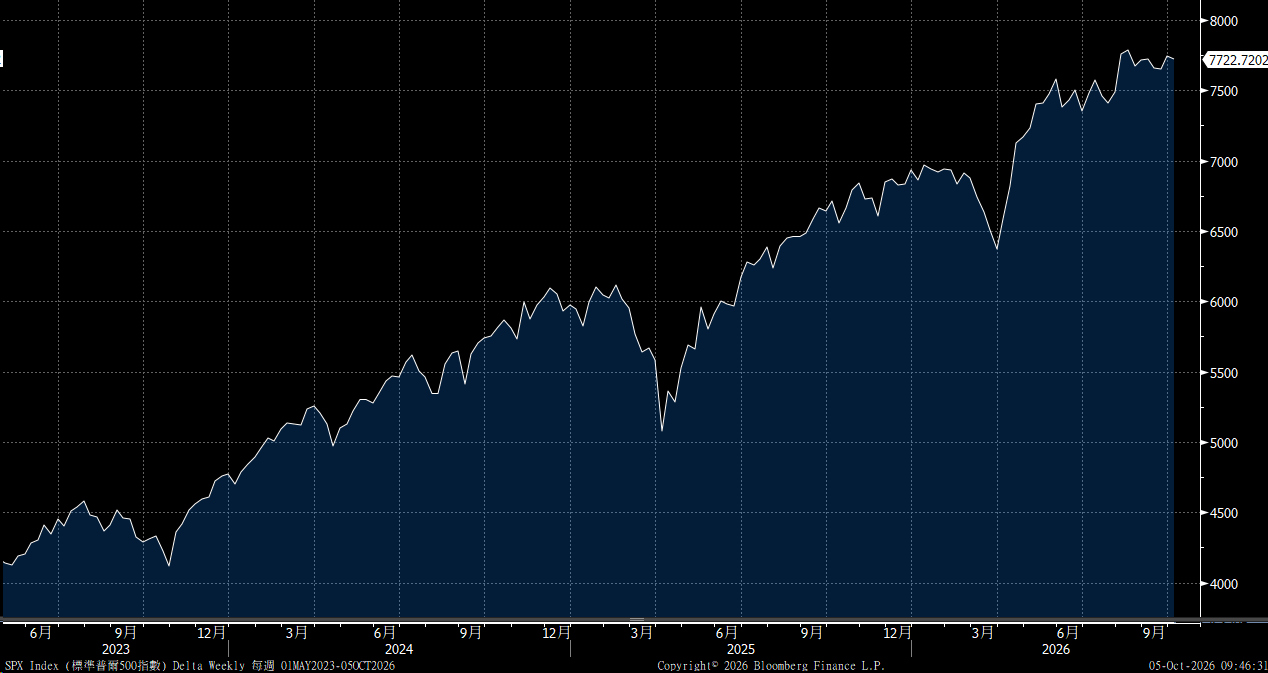
大市方面,我们料S&P500指数将于7,400-7,900点之间上落。
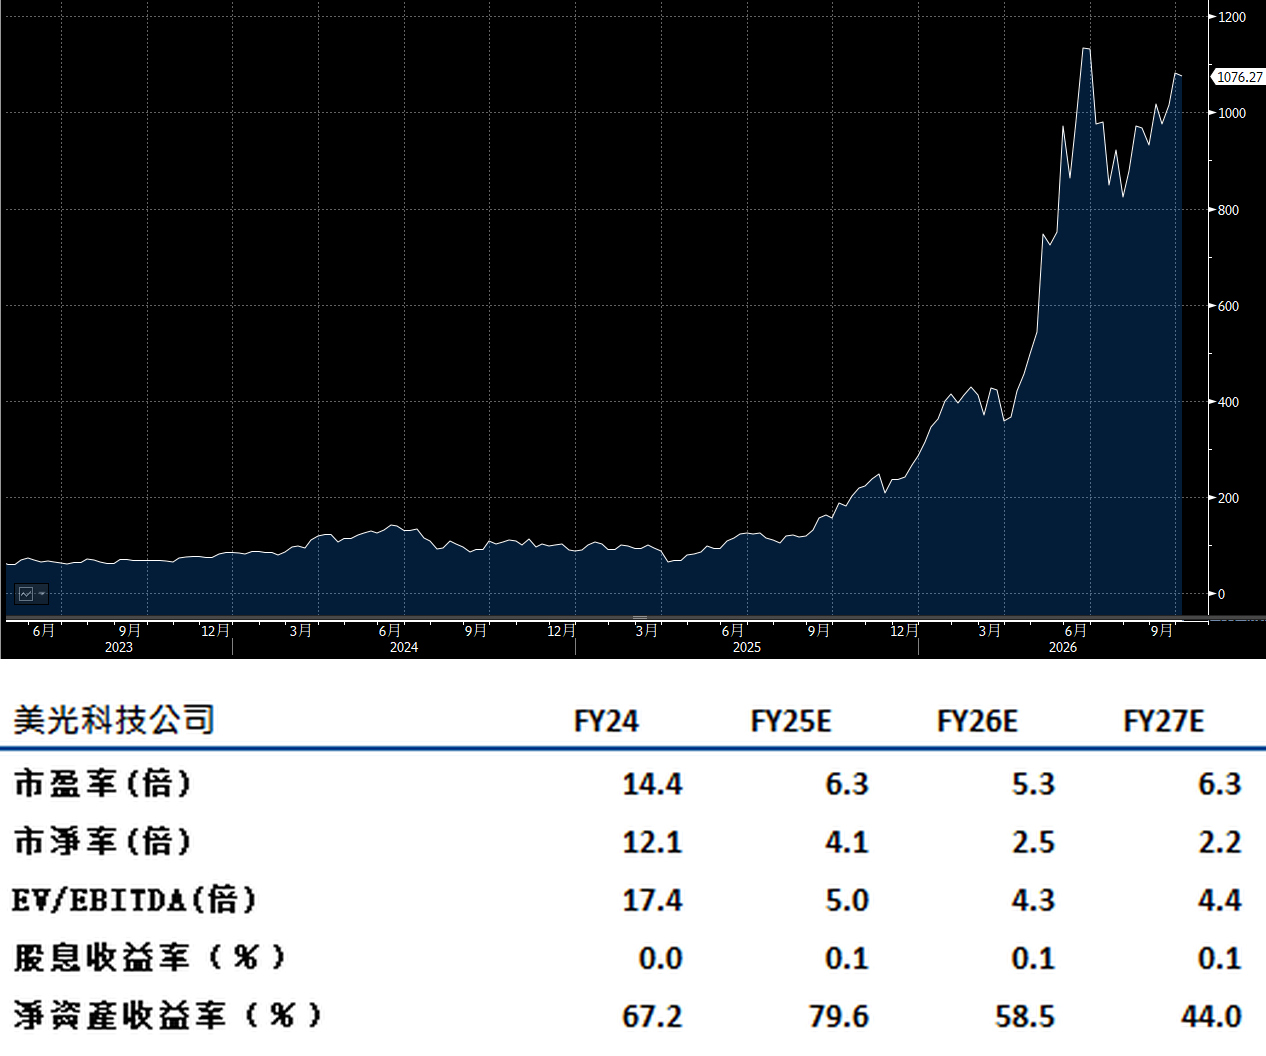
美光科技(MU.US) 向「长期合约」业务转型,令公司能在 2030 年前较有效地限制风险,同时在景气周期;即使面对加价速度放慢,仍有一定的盈利表现。市场关注高频宽记忆体(HBM)的成本与供求周期:2027 年 HBM(特别是 HBM4/HBM4e)单价或录得约 40% 的升幅。
同时,AI 伺服器单台所用记忆体用量未必一定线性上升,甚至可能因架构与配置优化而出现「每台用量下降」的情况。不过,这一因素可被整体伺服器量上升所抵消:若数据中心扩建速度不变甚至加快,能令记忆体价格上升。
不过,投资者仍需留意两类风险,可能影响美光估值倍数(市盈率)。第一是合约定价一旦在 AI 基建需求减少时,出现回落压力;第二是到 2030 年前后,若供求出现较大规模的错配,就可能令价格与合约条款承受调整。建议可在 1,215美元附近获利,设置 1,000美元作为止蚀位。
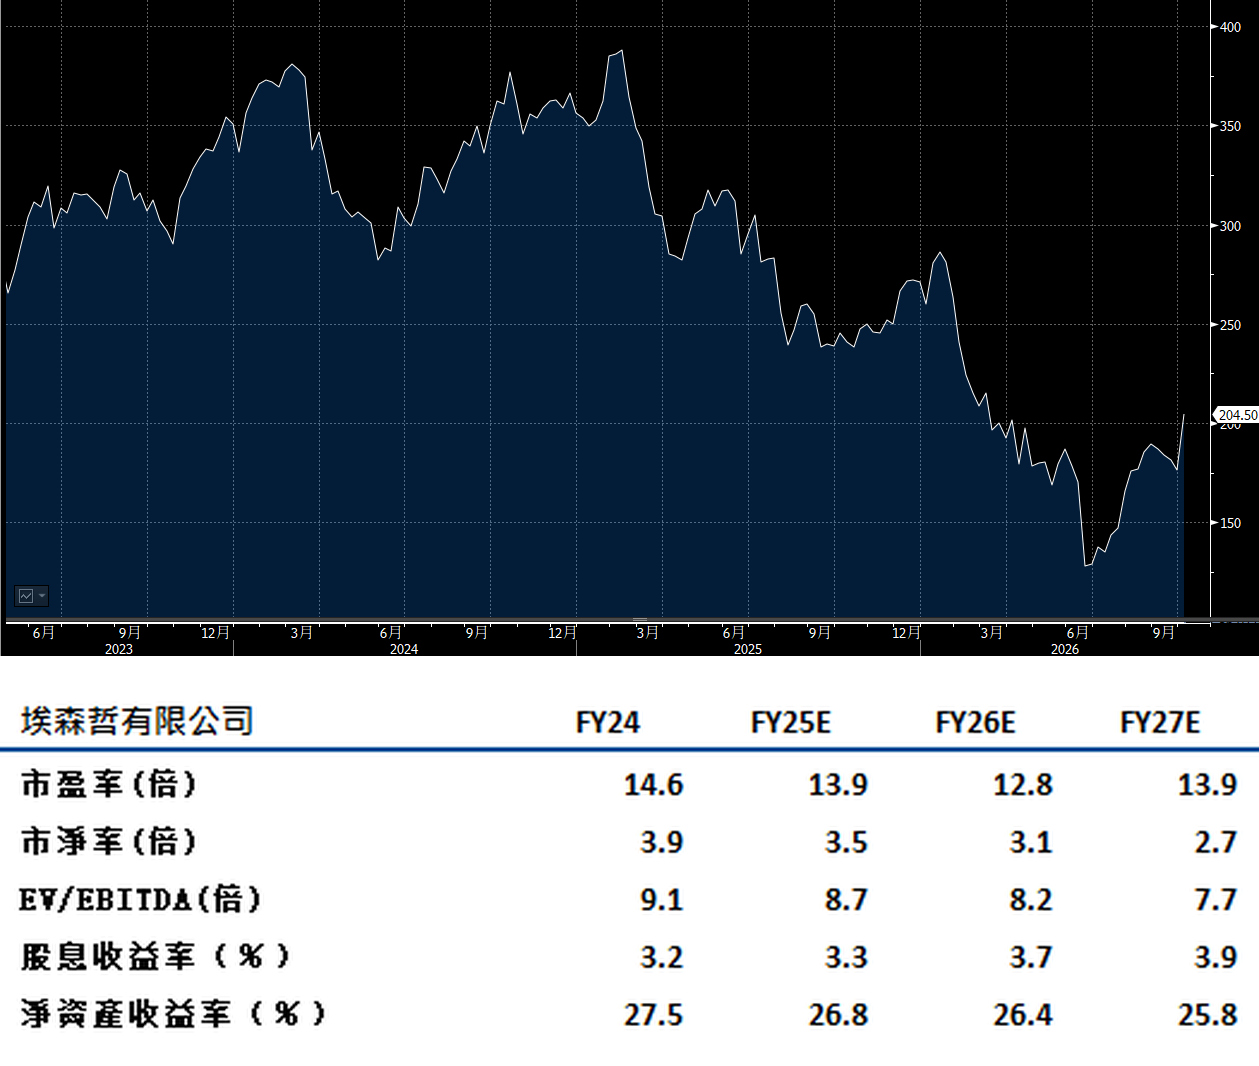
埃森哲(ACN.US) 第四季业绩表现理想。公司在多个业务的订单有一定的増长。公司提到顾问服务与管理服务,可于2027财年实现3-6%增长。
此外,AI 亦逐步成为更明确的成长支持因素:公司表示,AI 与数据合作伙伴的新订单在2026财政年度的表现显著上升,增幅可超过三倍;相应带动的收入亦有逾一倍的増长。整体来看,这反映公司不是把 AI 当作话题,而是能够把合作伙伴的商机转化为可计入收入的交付及履行合约。建议可在231美元附近获利,设置190美元作为止蚀位。