
個股分析
华润电力 (836.HK)
简介
中国领先综合能源企业,主要从事火力发电及可再生能源发电业务,正由传统火电转型至新能源。旗下华润新能源已于2026年7月在深交所主板挂牌,为集团新能源业务发展增添动力。
分析
- 电价企稳讯号增强: 9月底公布的江苏、广东10月月度交易电价按年及按月均上升。公司大量电源资产集中于广东、江苏、浙江等高负荷地区,正好处于AI算力、数据中心及高端制造快速发展的核心用电市场,区域布局优势可望逐步转化为盈利增长。市场开始憧憬明年长协电价改善,若第四季价格延续当前水平,对2027年年度长协电价中枢回升可保持较强信心。
- 华润新能源分拆上市,资本开支压力缓解: 华润新能源已在深交所主板挂牌,募集资金有助缓解母公司资本开支压力,母公司现持股比例约82%。截至6月底,集团可再生能源并网装机占比已过半,在建风光装机规模较大。上半年新增装机仅完成全年计划约三成,意味下半年并网节奏将显著加快,为明年业绩增长积累动能。
| 股票代号 | 836.HK |
|---|---|
| 股价 | 19.44 港元 |
| 一手入场费 | 38,880 港元 |
| 总市值 | 1,006 亿港元 |
| 年初至今股价变化 | 12.3% |
| 2026财年中期收入 | 543 亿人民币 (YoY +9.4%) |
| 2026财年中期盈利 | 66.5 亿人民币 (YoY -15.5%) |
| 预测全年盈利 | 120 亿人民币 (YoY -18.8%) |
| 股息回报率 | 5.6% |
| 预测市盈率 | 8.1x vs 120x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 火电 | 73% | 12.7% |
| 可再生能源 | 27% | 1.2% |
看法:
风险:
股价走势
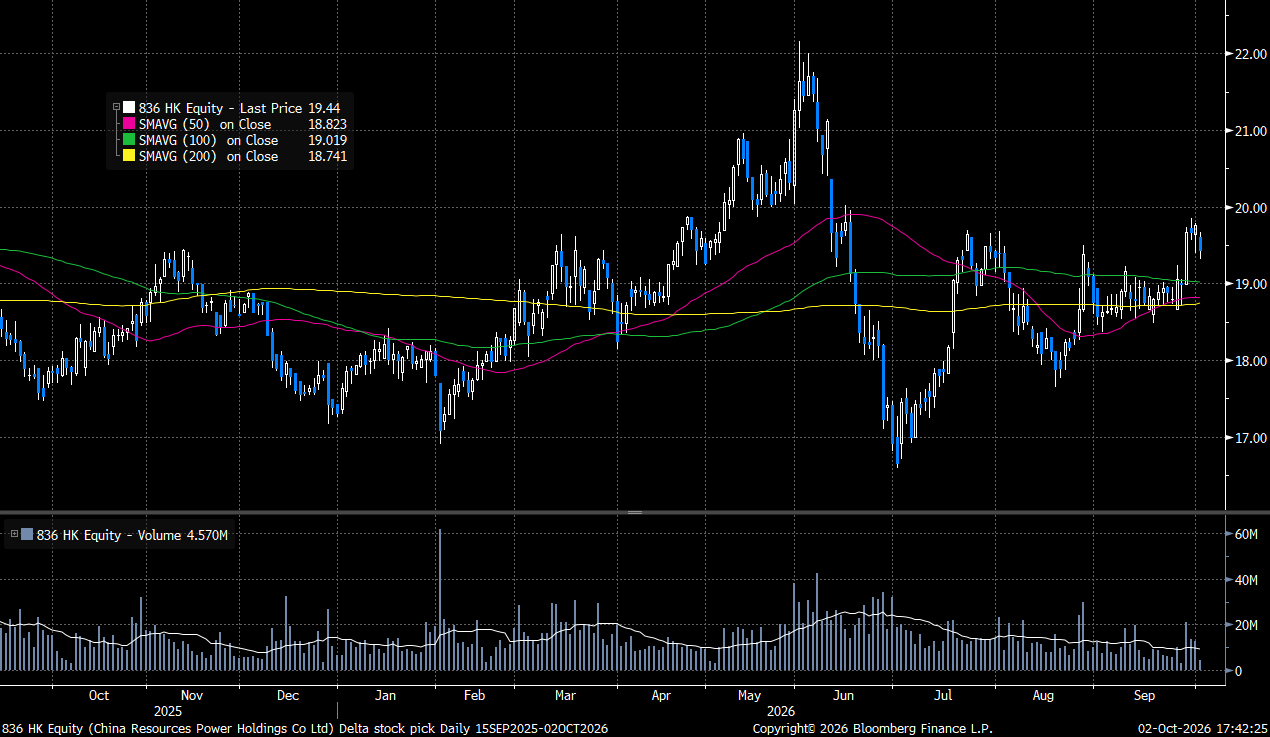
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 19.44 港元
目标价: 21.95 港元
止蚀价: 18.10 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼