
個股分析
中国软件国际 (354.HK)
简介
全球化AI服务企业,主要业务为包括IT外包与项目式开发服务,以及快速增长的AI业务。
分析
- 全年AI收入目标明确,增长前景更清晰: 管理层提供全年全栈AI收入指引,上半年AI收入按年增长逾一倍,其中AI鸿蒙、AI平台及服务、AI ERP、算力及Token业务均录得显著增长。下半年算力租赁规模化及Token运营模式逐步成熟,全年目标达成机会较高。
- AI收入占比持续提升,利润结构可望改善: 管理层预计AI业务收入占比将进一步提升,成为核心增长动力。公司主动缩减低毛利外包业务,股东应占净利率按年改善。随低毛利业务收缩及AI规模效益显现,利润可望重拾增长。
- 收购开拓电力能源新增场景,整合成效成关键看点: 公司以约9.44亿元取得经纬股份控制权,将AI及数字化能力延伸至电力工程、新能源建设及营运领域。双方可在市场渠道、供应链及客户资源上发挥协同效应,收购后的整合成效将成为下一阶段业绩增长的关键。
| 股票代号 | 354.HK |
|---|---|
| 股价 | 3.77 港元 |
| 一手入场费 | 7,530 港元 |
| 总市值 | 103 亿港元 |
| 年初至今股价变化 | -23.4% |
| 2026财年中期收入 | 89.5 亿人民币 (YoY +5.2%) |
| 2026财年中期亏损 | 3.5 亿人民币 (YoY +11.0%) |
| 预测全年盈利 | 6.2 亿人民币 (YoY -1.6%) |
| 股息回报率 | 1.2% |
| 预测市盈率 | 13.8x vs 9.5x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 外包服务业务(OSG) | 84% | +4.4% |
| 专案式开发服务 | 11% | +4.5% |
| 销售可独立销售软体及硬体产品 | 4% | +39.7% |
看法:
集团正由传统IT外包商转型至企业级AI架构者,AI业务已成为主要增长动力,商业模式由一次性项目收费转向持续性Token运营,收入结构的可持续性明显提升。行业方面,AI驱动的IT服务商与传统软件企业走势分化,公司凭借较早的系统性AI布局,可望占据有利位置。
风险:
新业务转型进度未如预期、下游项目进度未如预期。
股价走势
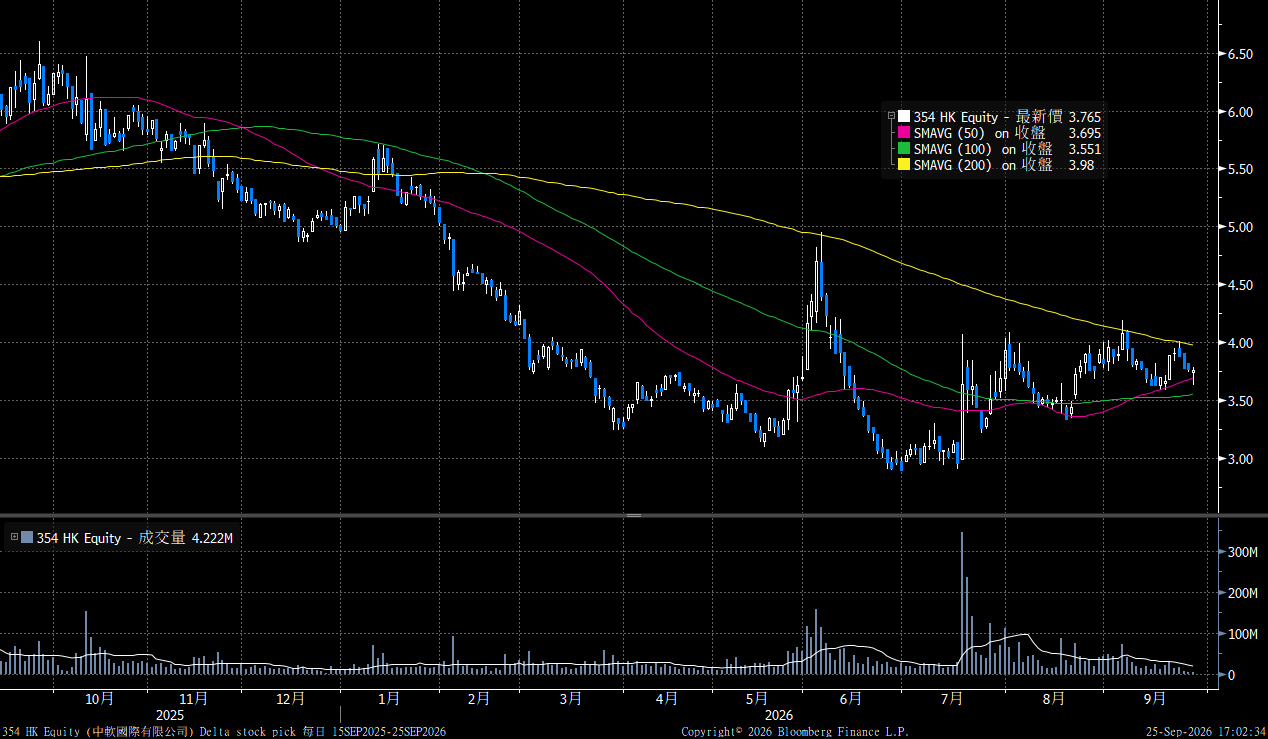
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 3.77 港元
目标价: 4.25 港元
止蚀价: 3.50 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼
Facebook
WhatsApp
Telegram
LinkedIn