
個股分析
中國軟件國際 (354.HK)
簡介
全球化AI服務企業,主要業務為包括IT外包與項目式開發服務,以及快速增長的AI業務。
分析
- 全年AI收入目標明確,增長前景更清晰: 管理層提供全年全棧AI收入指引,上半年AI收入按年增長逾一倍,其中AI鴻蒙、AI平台及服務、AI ERP、算力及Token業務均錄得顯著增長。下半年算力租賃規模化及Token運營模式逐步成熟,全年目標達成機會較高。
- AI收入佔比持續提升,利潤結構可望改善: 管理層預計AI業務收入佔比將進一步提升,成為核心增長動力。公司主動縮減低毛利外包業務,股東應佔淨利率按年改善。隨低毛利業務收縮及AI規模效益顯現,利潤可望重拾增長。
- 收購開拓電力能源新增場景,整合成效成關鍵看點: 公司以約9.44億元取得經緯股份控制權,將AI及數字化能力延伸至電力工程、新能源建設及營運領域。雙方可在市場渠道、供應鏈及客戶資源上發揮協同效應,收購後的整合成效將成為下一階段業績增長的關鍵。
| 股票代號 | 354.HK |
|---|---|
| 股價 | 3.77 港元 |
| 一手入場費 | 7,530 港元 |
| 總市值 | 103 億港元 |
| 年初至今股價變化 | -23.4% |
| 2026財年中期收入 | 89.5 億人民幣 (YoY +5.2%) |
| 2026財年中期虧損 | 3.5 億人民幣 (YoY +11.0%) |
| 預測全年盈利 | 6.2 億人民幣 (YoY -1.6%) |
| 股息回報率 | 1.2% |
| 預測市盈率 | 13.8x vs 9.5x (過去2年平均) |
| 2026財年中期收入 | 收入佔比 | YoY |
|---|---|---|
| 外包服務業務(OSG) | 84% | +4.4% |
| 專案式開發服務 | 11% | +4.5% |
| 銷售可獨立銷售軟體及硬體產品 | 4% | +39.7% |
看法:
集團正由傳統IT外包商轉型至企業級AI架構者,AI業務已成為主要增長動力,商業模式由一次性項目收費轉向持續性Token運營,收入結構的可持續性明顯提升。行業方面,AI驅動的IT服務商與傳統軟件企業走勢分化,公司憑藉較早的系統性AI布局,可望佔據有利位置。
風險:
新業務轉型進度未如預期、下游項目進度未如預期。
股價走勢
圖片來源:Bloomberg
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
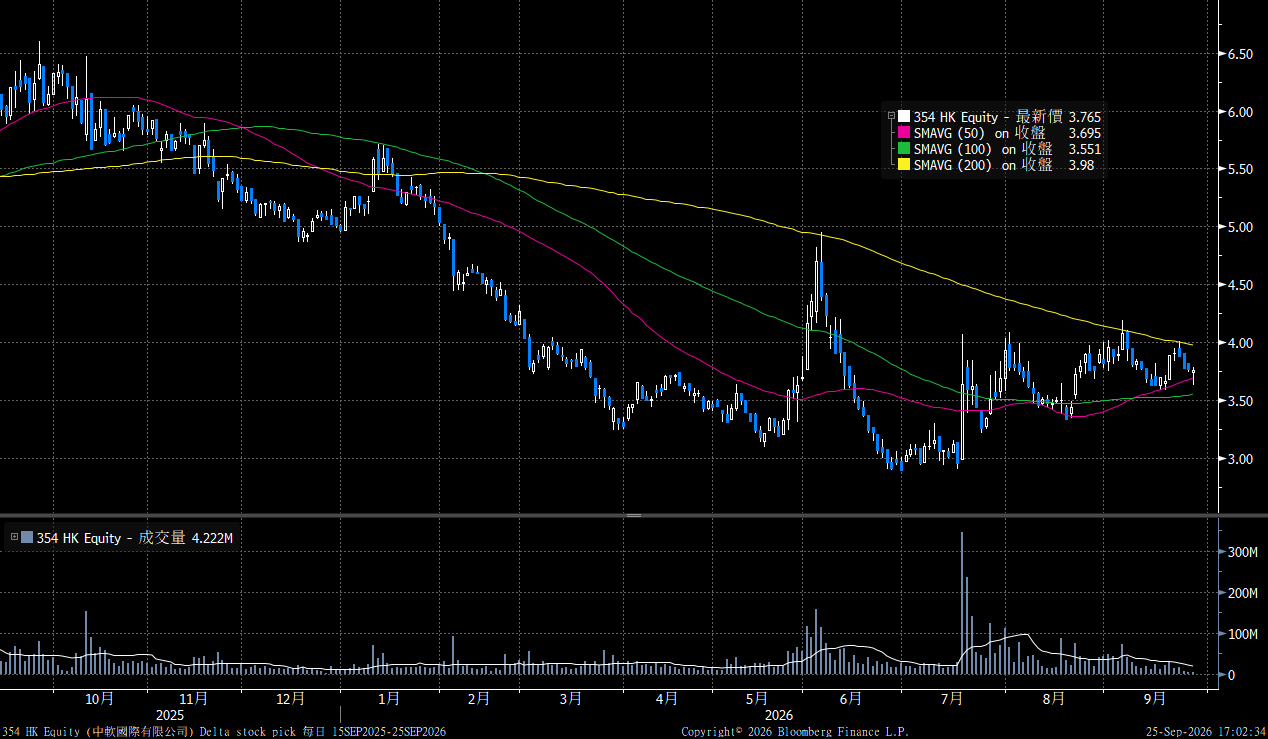
現價: 3.77 港元
目標價: 4.25 港元
止蝕價: 3.50 港元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓
Facebook
WhatsApp
Telegram
LinkedIn