由于中国对预售模式的重大调整,发展商中「胜者与败者」之间的差距将进一步扩大。行业长远会变得更健康,但房地产发展商在过渡期的处境,将主要取决于资金成本、资金量及盈利能否承受政策带来的影响。
以绿城中国(3900.HK)及金茂(817.HK)的盈利及杠杆压力较大,意味在转型期间面临更严峻的现金流与融资压力。相比之下,中国海外发展(688.HK)在资本较充裕下,更能在竞争对手收缩时扩大市场占有率。同时,若以盈利敏感度与融资成本角度评估,较低的借贷成本及更大的、结构更分散的利润来源,亦对华润置地(1109.HK)较为有利。
中国监管机构于8月28日公布房地产行业改革。该措施要求:买家款项(包括首期与按揭)在项目完成前须以「保管账户」方式扣起,而非以往般直接拨给发展商。由此,发展商可动用预售现金流将被延后,行业内不同公司的资金成本与偿还能力差异将被放大。
在政策落实后,部分发展商要透过大幅缩减推盘以应对资金压力,特别是那些资产负债表、现金流能力较弱的公司。不过,实际影响相信更为「循序渐进」。原因包括:对已开始进行或已具备条件的项目可能存在既有安排,以及部分城市对政策的采纳节奏较慢。尽管如此,上述情景仍能凸显:一旦改革全面落实,发展商在中期层面的财务风险将被显著放大,并更容易形成公司之间的长期差距。
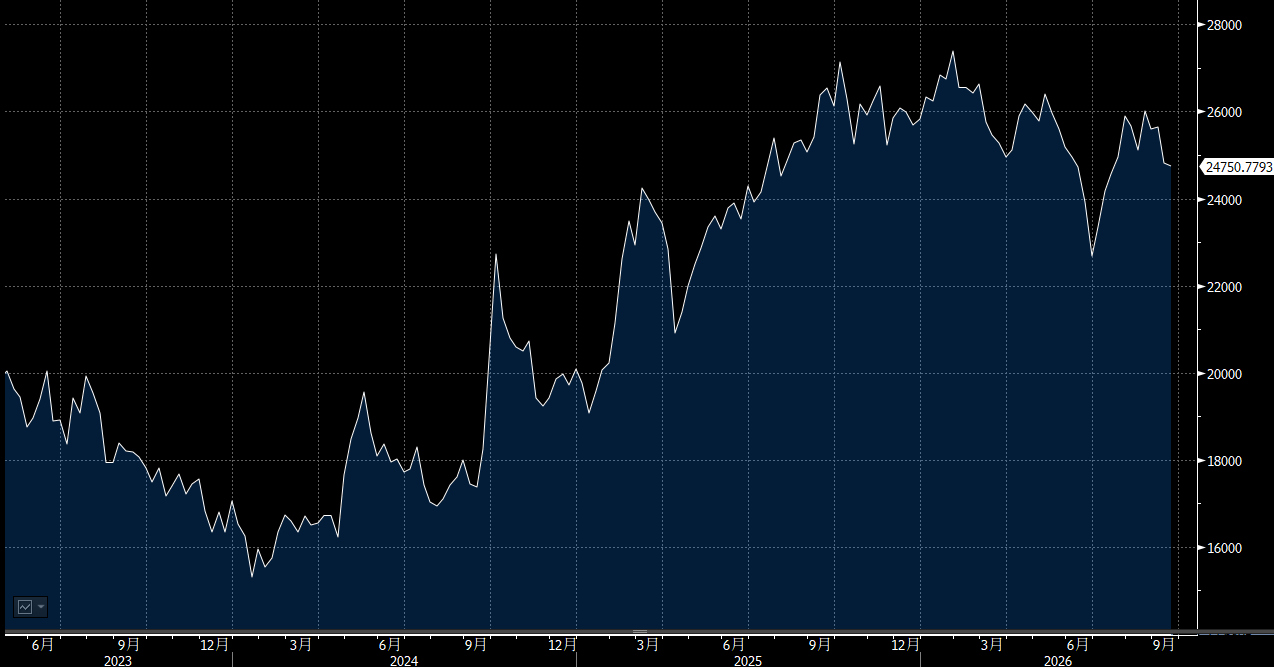
展望大市,我们预计恒生指数将在24,000至25,500点区间内波动。
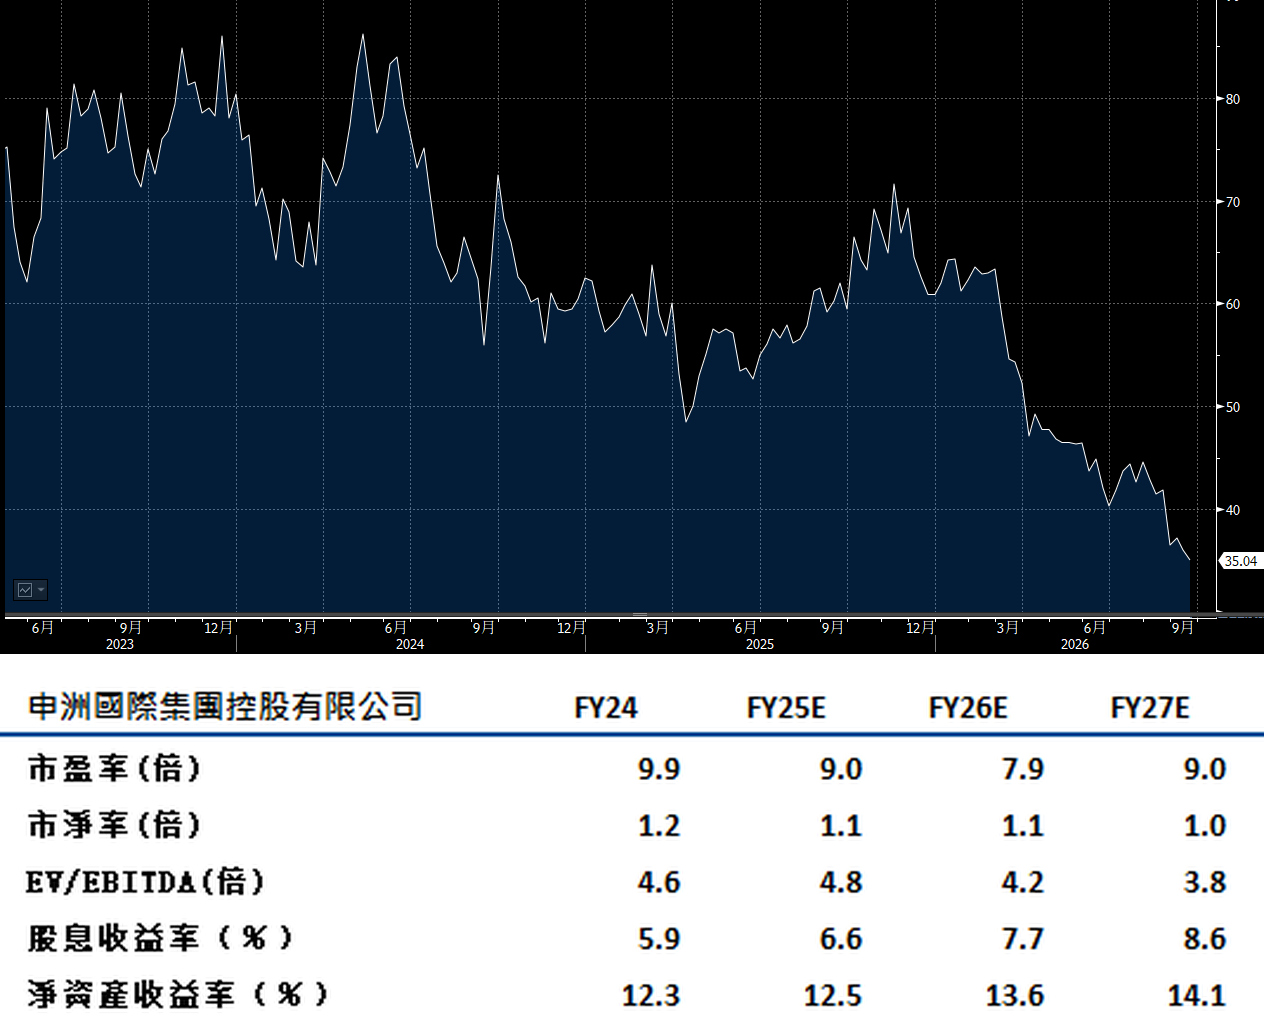
申洲国际(2313.HK)作为Nike、adidas及Uniquo等主要品牌的制衣生产商,凭具备多元化的制造能力,以及遍布亚洲的高效率工厂,有望吸引更多海外订单。
公司预期可取得更多较长期的合约,范围涵盖现有客户及新客户。公司扩产策略关键在于,将产能从中国进一步延伸至成本较低的市场,例如越南及柬埔寨,以提升整体成本竞争力,并在全球品牌供应链分散的背景下提高承接能力。
公司的质量生产能力与成本优势有助于抵销毛利率可能面临的压力。压力主要源于投入成本偏高的情况,且由于伊朗战事所带来的成本上升,推高原材料、物流及相关成本,从而对行业利润率造成不利影响;然而,公司较强的制造效率及成本控制能力,预期可缓冲对盈利的影响。建议可上望HK$39.60,HK$32.60止蚀。
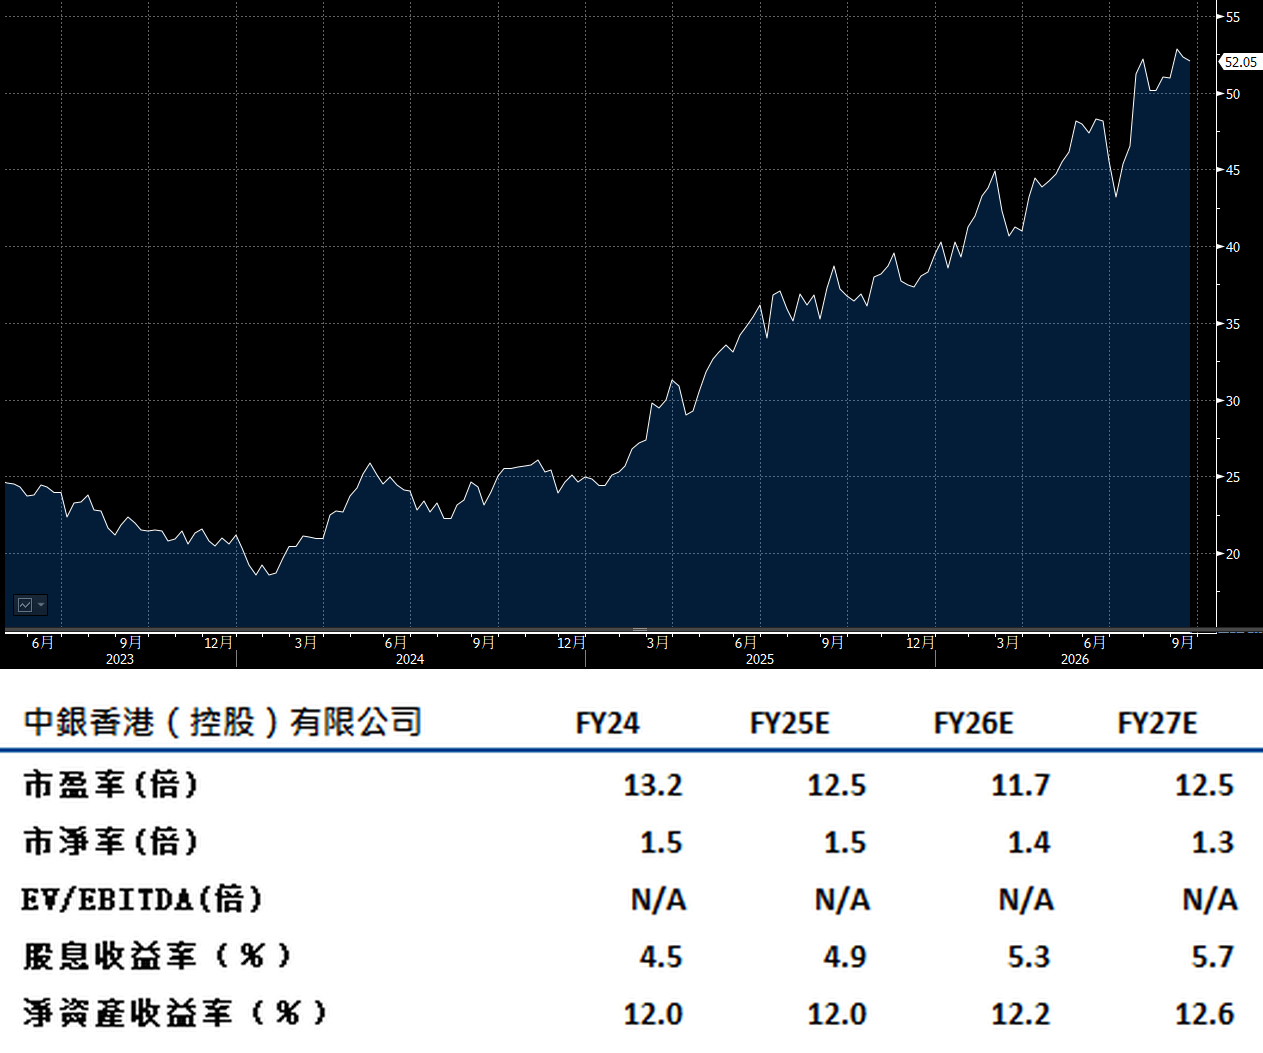
中银香港(2388.HK)在联储局于议息后作出25个基点加息的情况下,决定维持最优惠利率及储蓄存款利率不变,有助支持银行的净息差与利息收入表现,特别是对净利息收入的影响。
因按揭贷款多数采用以港元最优惠利率作为定价基准,且若计划与以香港银行同业拆息挂钩,仍受「最优惠利率上限」约束,故全港约1.96万亿港元的系统性按揭贷款利率不会因上述加息而进一步上调。同时,其余部分以最优惠利率为连系基准的贷款,亦将在利率上限机制下维持相对受控。
随著联储局释放较为鹰派讯号,市场预期Hibor及美元利率或会上调,继而抬升以非按揭类浮动利率定价的贷款收益率。在此情境下,若加息周期延续至2027年,大型银行如中银香港的息差将会扩阔;原因在于资产定价与资金成本调整的时间差,带来较大程度的净息差扩张。
规模较小的银行则面对负面影响,因为他们对同业拆借较为依赖。建议可上望HK$59.00,HK$48.50止蚀。