受能源价格升幅扩大影响,国内8月CPI按年上升0.8%,较7月扩大0.3个百分点,整体表现符合市场预期;同时,8月CPI按月上升0.4%,为连续3个月下跌后首次回升。
就结构因素而言,8月能源价格按年升幅扩大3.5个百分点至4.1%,从而影响CPI按年升幅约0.3个百分点,其中汽油价格增速加快8.3个百分点至9.3%。食品价格方面,已连续第5个月录得按年下跌,8月食品价格按年跌1.4%,其中猪肉价格跌幅收窄1.5个百分点至11.8%。
剔除食品及能源价格影响后,8月核心CPI按年上升1%,略高过预期的0.9%。虽然内地部分行业仍存在通缩压力,但CPI料可在较低的增长范围企稳。
在通讯相关分类方面,平板电脑、电脑及流动电话的价格分别按年上升21.5%、19.6%及11%,带动通讯工具价格升幅扩大2.3个百分点至10.6%。期内,消费品价格与服务价格均按年增0.8%。
受国际大宗商品价格上升及国内产业转型带动部分行业需求增加等因素影响,8月工业PPI按年上升3.8%,较7月扩大0.3个百分点,并高过市场预期的3.6%;按月则上升0.4%。同时,工业生产者购入价格按年上升5.8%,按月上升0.3%。
分行业看,8月煤炭开采和洗选业出厂价格按年上升26.6%,有色金属矿采选业上升21.1%,石油和天然气开采业上升10.5%,而电脑、通信及其他电子设备制造业上升5.3%。相对地,部分行业的价格出现下跌,例如饮料按年下跌5.3%,医药下跌3.7%,汽车下跌2.2%,以及服装下跌1.2%。
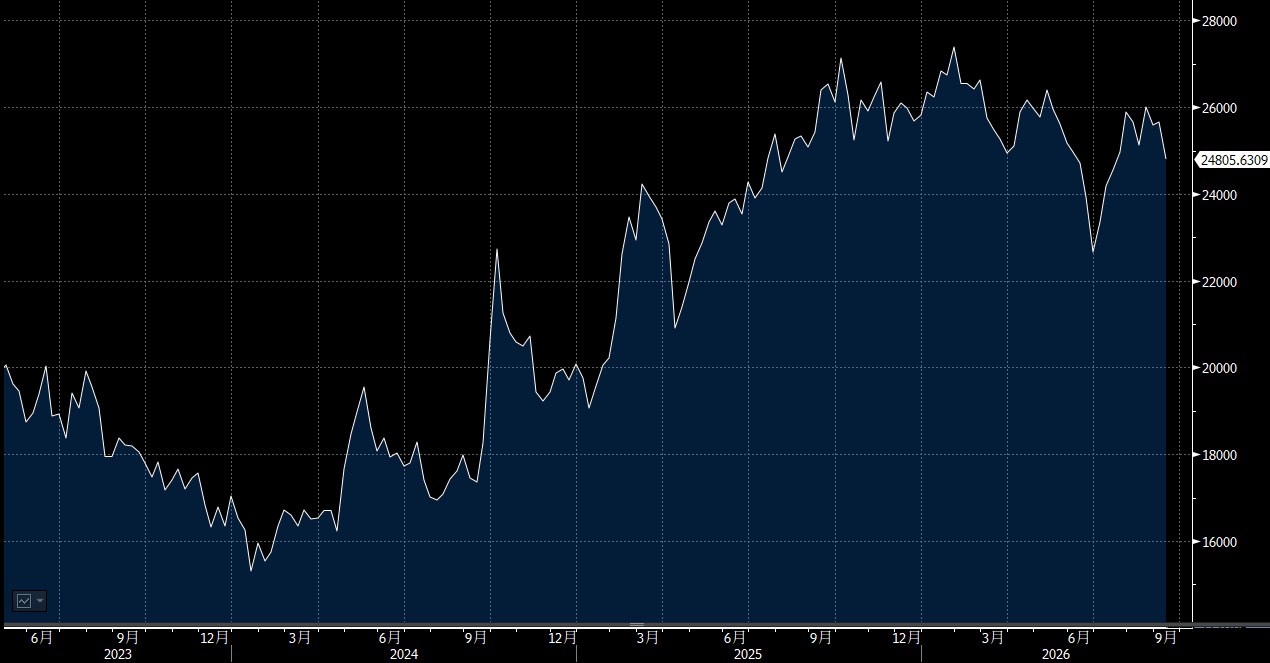
展望大市,我们预计恒生指数将在24,100至25,500点区间内波动。
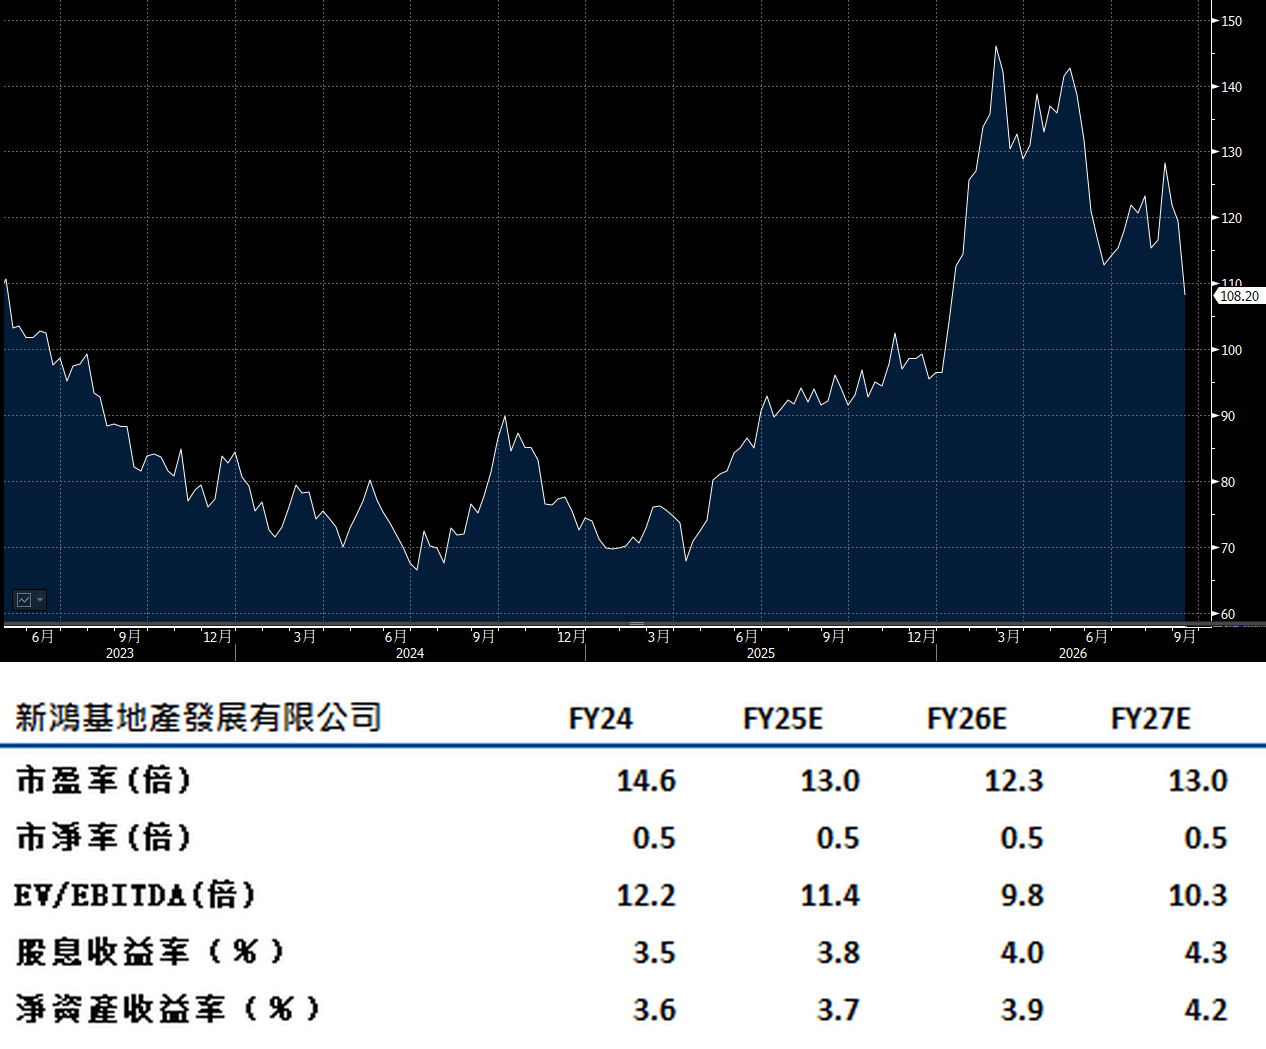
新鸿基地产(16.HK)拥有庞大土地储备,预期在未来两至三年之间,于本港地产发展商中取得相对较强的盈利增长。
由于香港住宅市场出现回暖,将有助推动较高的楼价,并进一步提升项目发展的毛利率。同时,公司发展进度良好,估计在下一个财政年度,香港合约销售较其300亿港元目标超出27%。
在租金收入方面,公司位于西九龙的新写字楼项目,包括International Gateway Center及Artist Square,预期可在未来两年内为租金带来一定贡献。项目亦以大型企业作为核心租户,其中包括UBS及JPMorgan,有助提升出租吸收力与租金稳定性,从而支持租金收入的持续增长。建议可上望HK$122,HK$101止蚀。
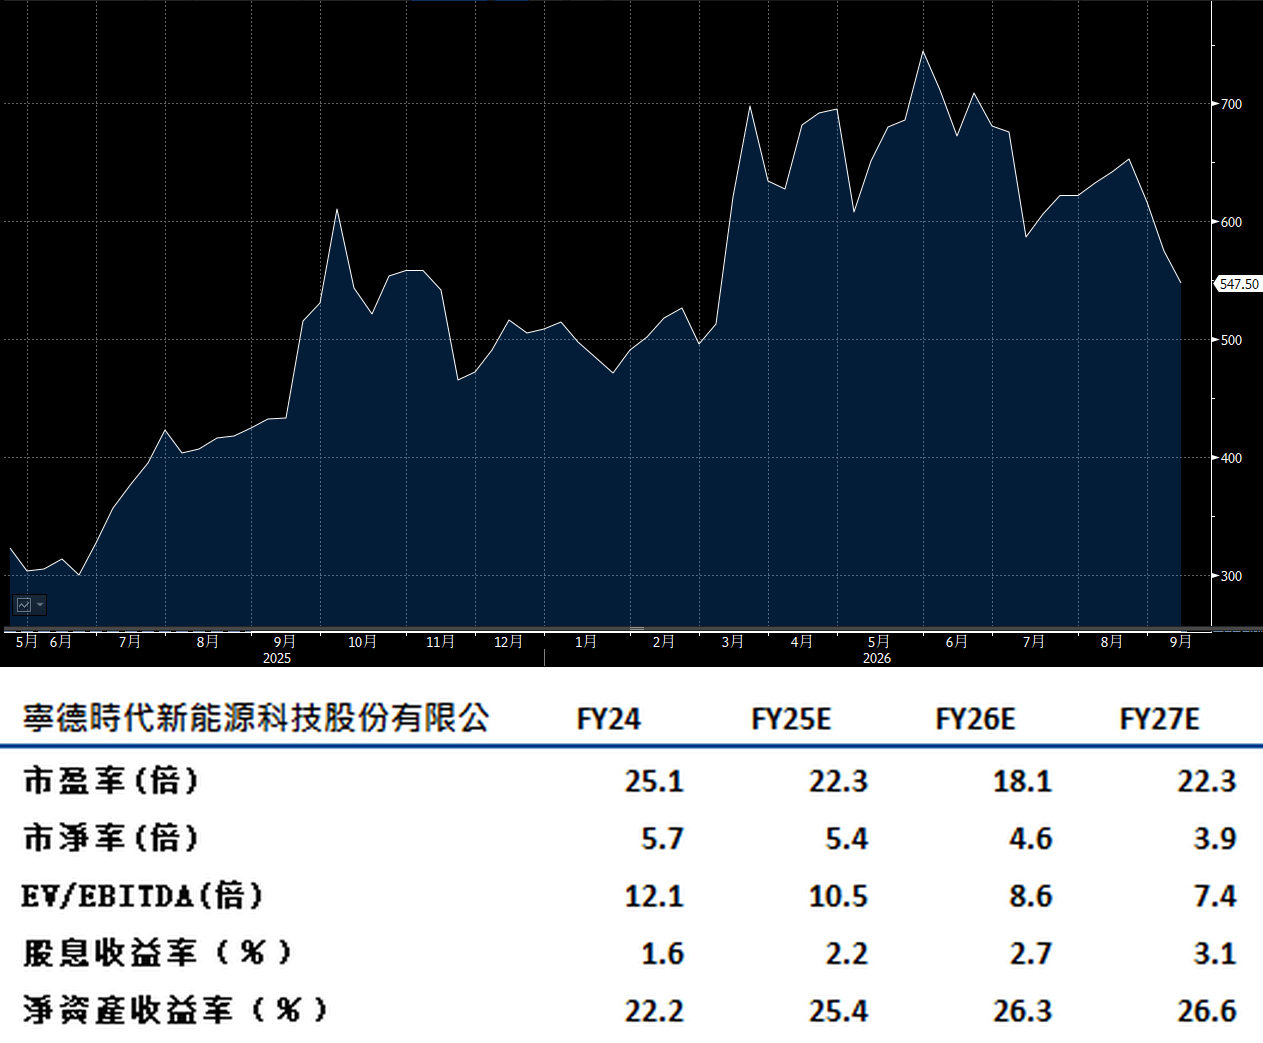
宁德时代(3750.HK)因内地进行行业产能审查而暂停新增电池工厂项目,短期或对整体产业投资节奏造成影响,但对公司影响不大。
原因在于,公司现有的生产线已接近满载状态运行。在此情况下,相关产能是否需要「再审」的关注重点,通常较少落在这类高利用率企业身上;相反,较受监管审查的,往往是那些规模较小或利用率偏低的竞争者,因它们的新增产能可能更容易导致产能过剩。
此外,监管措施亦对「已获批」的项目影响有限。就公司而言,截至今年上半年尾仍在建设中的产能达764 gigawatt hours(GWh)。在建产能有望在未来逐步投产,用以支持市场预期至2028年之间的年度销售增长,增幅预期约为200至300 GWh的年销售额增加。建议可上望HK$619,HK$509止蚀。