恒指公司宣布恒生科技指数的最新改革方案,成分股数目由 30 只增至 50 只,并覆盖六大科技主题下共 24 个科技主题。新增的 20 只成分股,当中 40 只按「市值组别」拣选、10 只按「收入增长组别」拣选;成分股须为恒生综合大中型股指数成分股,而增长组别另设额外要求,包括 3 个月最低 1 亿元日均成交额及最少两年收入达 5 亿元。股权比重上限维持不变,一般成分股为 8%,外国公司为 4%。
指数公司将于 11 月 20 日季检时公布成分股变动,12 月 7 日生效。按 6 月底数据模拟,改革后指数市值覆盖率由 85.3% 升至 91.3%,成分股收入增长中位数由 13.8% 升至 21.3%,反映指数的覆盖面及增长率同步提升。权重分布上,现有 30 只成分股约占 90%,新增「市值组别」10 只约占 7.2%,「收入增长组别」10 只约占 2.8%。以追踪指数资金约 3,000 亿元估算,生效当日预计带动约 300 亿元资金流向新增股份。
行业结构亦会出现明显变化。先进硬件成分股增加 11 只,比重上升 4.2 个百分点,增幅最大;科网平台如腾讯(700.HK)、阿里(9988.HK)比重则下降逾 3 个百分点;前沿科技暂无成分股入围;非必需消费股比重由 49.3% 降至 44.4%。
对市场而言,有助吸引追求高增长的资金,新增成分股预期获被动资金买盘,先进硬件板块受惠最为明显,生效前或有资金提前部署。不过,大型平台股比重下降,或面对被动式资金减持压力;「收入增长组别」股份市值较小,流通性仍需留意。投资者宜留意 11 月 20 日公布的名单,届时市场或集中炒作入选股份。
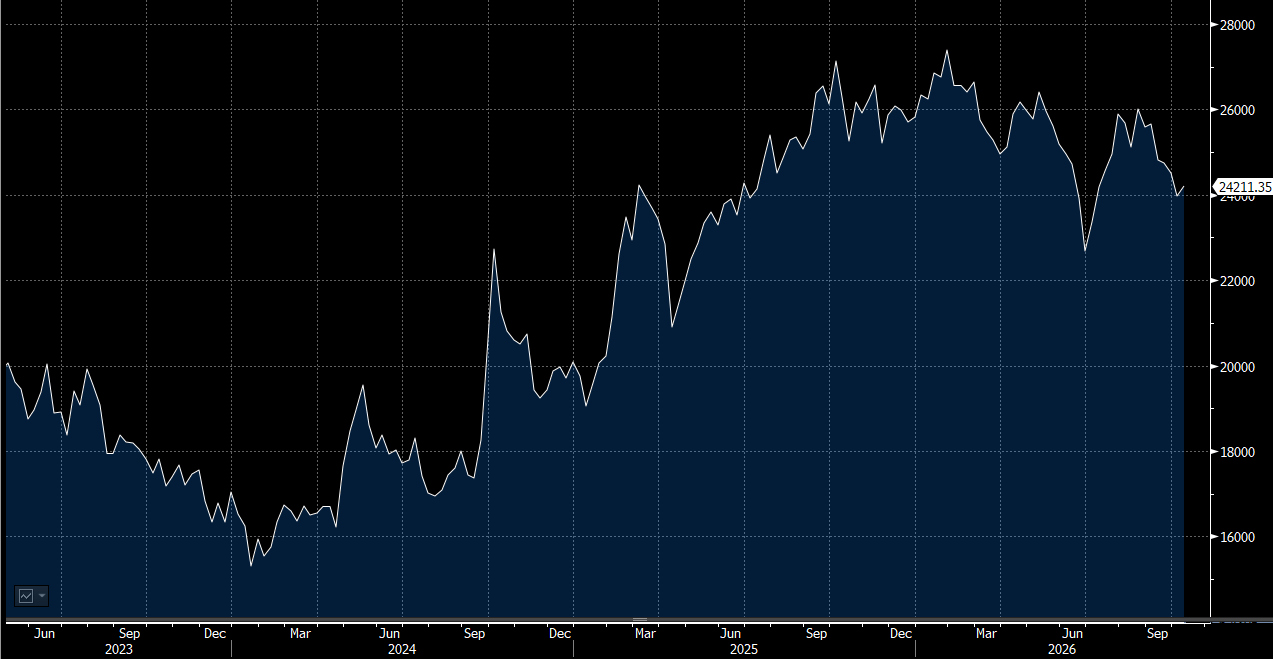
展望大市,我们预计恒生指数将在23,500 至 24,900点区间内波动。
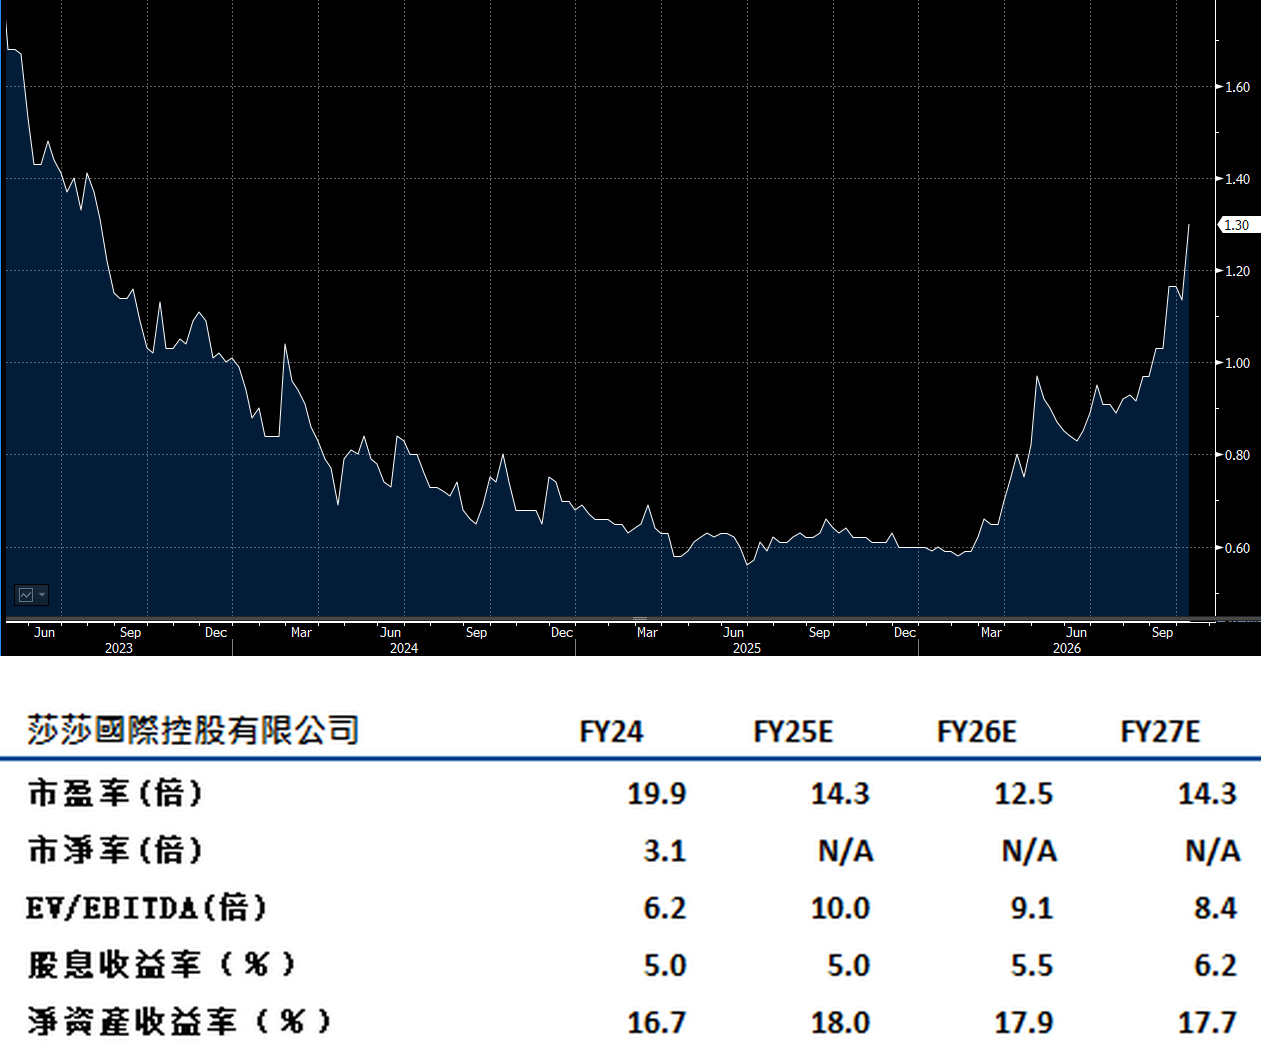
莎莎国际(178.HK)公布国庆假期销售数据,港澳销售按年增长逾 60%,同店销售增长逾 50%,交易宗数、每宗平均金额及每宗货品数量均有显著升幅。公司同时公布截至 9 月 30 日止第二季业绩,整体营业额按年增长 37.2% 至 14.14 亿元,其中整体店舖销售为 12.2 亿元,增长 47.6%;港澳销售为 11.2 亿元,增长 52%,港澳同店销售增长 46.9%。东南亚销售为 9,890 万元,增长 11.4%。网上业务方面,整体为 1.94 亿元,按年减少 5%,其中 B2C 增长 22.5% 至 1.543 亿元,B2B 则收入减少 49.1% 至 3,990 万元,反映公司策略性减少毛利率较低的业务,转而聚焦毛利率较高的店舖零售及 B2C 市场。
港澳零售表现强劲,尖沙嘴、旺角及铜锣湾等旅游区市道畅旺,尽管第二季为雨季季节,人流依然理想。上半年在港开设 5 间新店,扩张步伐稳健。建议可上望HK$1.49,HK$1.21止蚀。
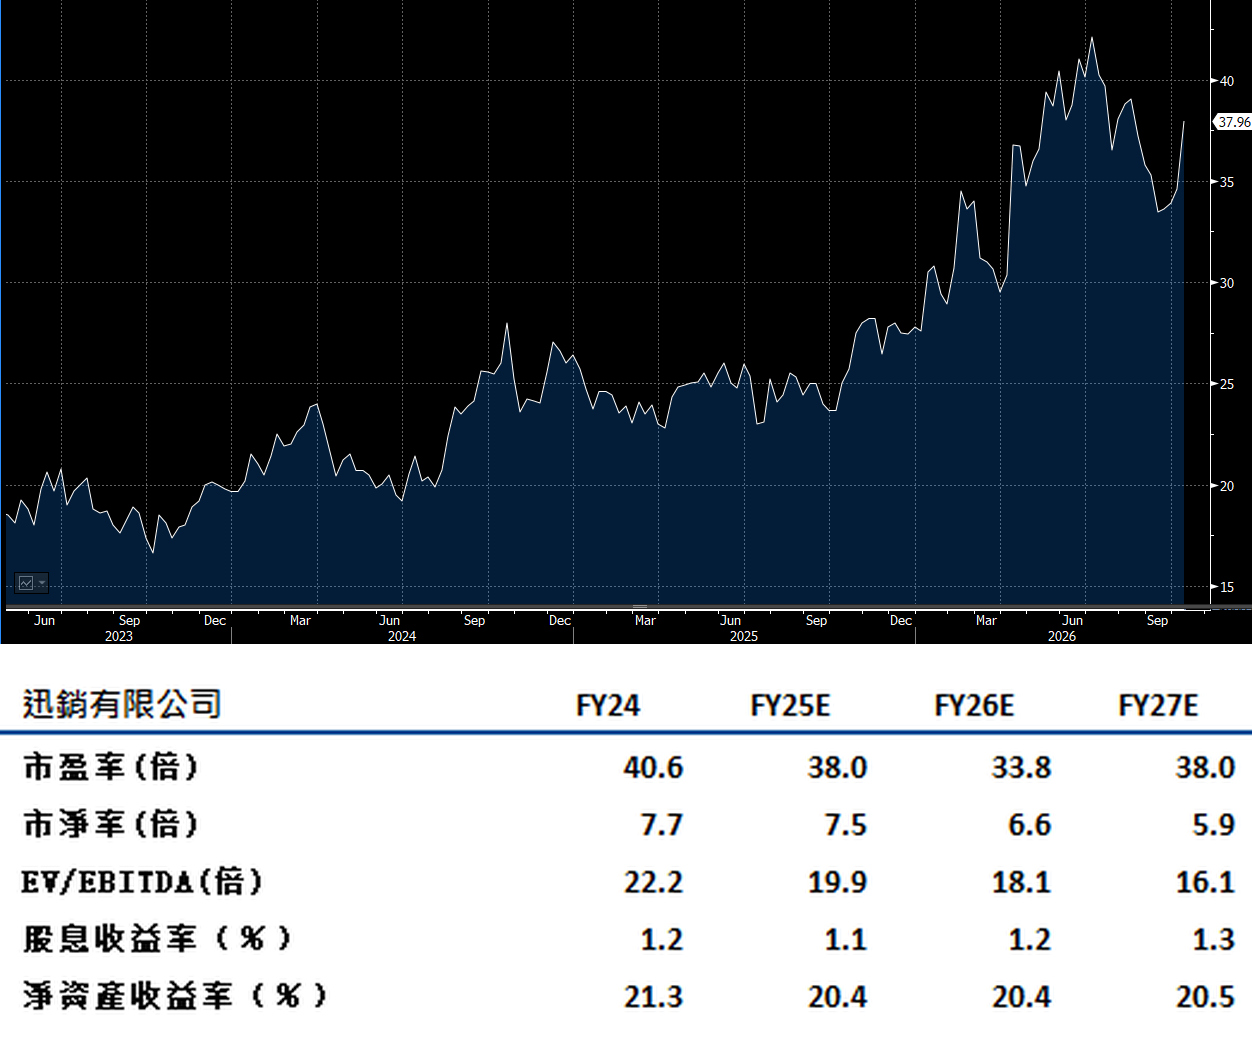
迅销(6288.HK)公布全年业绩,纯利按年增长 25.3% 至 5,425 亿日圆,收入增长 16.6% 至 3.96 万亿日圆,均续创新高。海外UNIQLO收益达 2.41 万亿日圆,按年增 26.2%。
地区方面,大中华区收入为 7,240 亿日圆,增长 11.3%。公司指内地经营环境逐步改善,收入按年增长 3%,呈现重回增长趋势,香港及台湾市场亦录得增长。北美收入为 3,649 亿日圆,按年增长 34.6%;欧洲增长 38.7%。两地合计约 8,775 亿日圆,占总收入 22.1%,首度超越大中华区,以及「韩国、东南亚、印度及澳洲」两个市场,显示公司海外增长动力强劲。
公司全年派息增加70%。展望新一年,公司预期纯利为 5,600 亿日圆,按年增长 3.2%,收入达 4.45 万亿日圆,增长 12.3%。建议可上望HK$ 42.90,HK$ 35.30止蚀。