
個股分析
麦克莫兰铜金 (FCX.US)
简介
麦克莫兰铜金是全球主要铜生产商之一,核心资产位于美国、南美及印尼,并副产黄金及钼。
分析
- 铜价上升抵销销量下滑: 2Q26收入按年下降7.3%至70.3亿美元,主要受Grasberg Block Cave仍处于分阶段复产拖累铜及黄金销量,但金属价格上升抵销大部分影响。铜销量按年下降30.1%至7.1亿磅,但平均实现价格上升36%至每磅6.17美元,令铜产品收入基本持平于53.2亿美元;黄金销量受印尼产量及出货节奏影响大幅下降,令收入下降65.1%至6.4亿美元;钼收入则增长52%至7.3亿美元,受销量及价格改善带动。盈利方面,股东应占利润增长27.5%至9.84亿美元,调整后股东应占利润约10.8亿美元,而铜单位净现金成本由每磅1.13美元升至1.97美元,主要反映Grasberg较低产量。期内亦录得约9,600万美元税后净费用,主要涉及2025年Grasberg泥流事故后的闲置设施及修复成本。公司预期3Q26铜、黄金及钼销量分别约7.5亿磅、16万盎司及2,200万磅,并维持2026年约31亿磅铜、65万盎司黄金及9,300万磅钼的全年销售展望,全年铜单位净现金成本预计约每磅1.9美元。
| 股票代号 | FCX.US |
|---|---|
| 股价 | 69.38 美元 |
| 一手入场费 | 541 港元 |
| 总市值 | 996 亿港元 |
| 年初至今股价变化 | 36.6% |
| 2026财年Q2收入 | 70.3 亿美元 (YoY -7.3%) |
| 2026财年Q2盈利 | 9.8 亿美元 (YoY +27.5%) |
| 预测盈利 | 43.2 亿美元 (YoY 108%) |
| 股息回报率 | 0.9% |
| 预测市盈率 | 23.1x vs 18.2x (过去2年平均) |
| 2026财年6M收入 | 收入占比 | YoY |
|---|---|---|
| 铜 | 75.7% | -0.3% |
| 钼 | 10.4% | +52.0% |
| 黄金 | 9.1% | -65.1% |
| 白银及其他 | 4.2% | +71.7% |
看法:
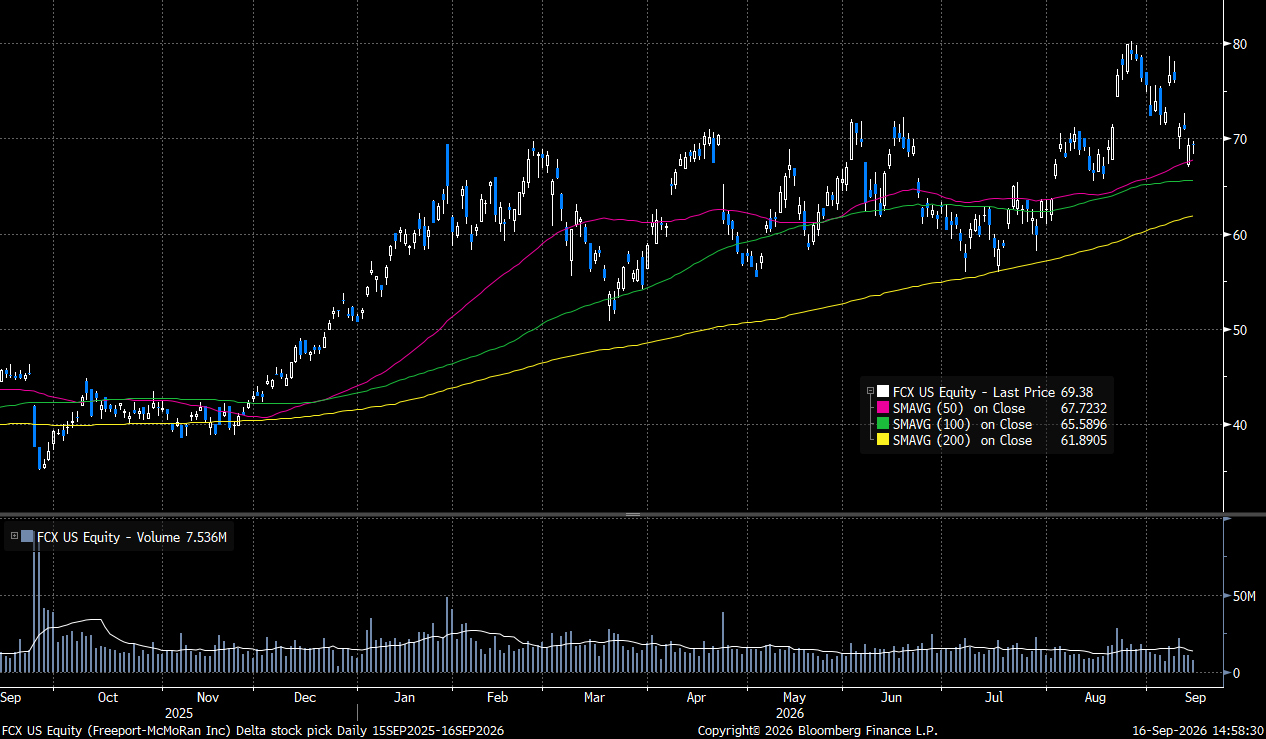
全球电网升级、电气化及数据中心建设持续支撑铜需求,而大型新矿开发周期较长及现有矿山供应增长有限,使中期铜供需仍具支持。近期股价及美国铜价波动则明显受到潜在铜关税政策影响,市场此前因预期精炼铜关税扩大而推高美国铜价溢价,但白宫近期因制造业成本及通胀考量暂缓决策,令部分政策溢价回吐;目前政策并非取消,而是仍未有最终决定。 对公司而言,其美国本土铜资产的战略价值仍然突出,而中期盈利更关键的驱动仍是铜价高位持续性及Grasberg产量逐步恢复。若全球供需维持偏紧、Grasberg按计划复产,而近期调整主要反映关税预期降温而非基本面转弱,公司盈利及现金流仍有进一步改善空间。
风险:
铜价回落、Grasberg复产不及预期及美国铜关税政策低于预期。
股价走势
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 69.38 美元
目标价: 78.50 美元
止蚀价: 64.50 美元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼
Facebook
WhatsApp
Telegram
LinkedIn