
個股分析
麥克莫蘭銅金 (FCX.US)
簡介
麥克莫蘭銅金是全球主要銅生產商之一,核心資產位於美國、南美及印尼,並副產黃金及鉬。
分析
- 銅價上升抵銷銷量下滑: 2Q26收入按年下降7.3%至70.3億美元,主要受Grasberg Block Cave仍處於分階段復產拖累銅及黃金銷量,但金屬價格上升抵銷大部分影響。銅銷量按年下降30.1%至7.1億磅,但平均實現價格上升36%至每磅6.17美元,令銅產品收入基本持平於53.2億美元;黃金銷量受印尼產量及出貨節奏影響大幅下降,令收入下降65.1%至6.4億美元;鉬收入則增長52%至7.3億美元,受銷量及價格改善帶動。盈利方面,股東應佔利潤增長27.5%至9.84億美元,調整後股東應佔利潤約10.8億美元,而銅單位淨現金成本由每磅1.13美元升至1.97美元,主要反映Grasberg較低產量。期內亦錄得約9,600萬美元稅後淨費用,主要涉及2025年Grasberg泥流事故後的閒置設施及修復成本。公司預期3Q26銅、黃金及鉬銷量分別約7.5億磅、16萬盎司及2,200萬磅,並維持2026年約31億磅銅、65萬盎司黃金及9,300萬磅鉬的全年銷售展望,全年銅單位淨現金成本預計約每磅1.9美元。
| 股票代號 | FCX.US |
|---|---|
| 股價 | 69.38 美元 |
| 一手入場費 | 541 港元 |
| 總市值 | 996 億港元 |
| 年初至今股價變化 | 36.6% |
| 2026財年Q2收入 | 70.3 億美元 (YoY -7.3%) |
| 2026財年Q2盈利 | 9.8 億美元 (YoY +27.5%) |
| 預測盈利 | 43.2 億美元 (YoY 108%) |
| 股息回報率 | 0.9% |
| 預測市盈率 | 23.1x vs 18.2x (過去2年平均) |
| 2026財年6M收入 | 收入佔比 | YoY |
|---|---|---|
| 銅 | 75.7% | -0.3% |
| 鉬 | 10.4% | +52.0% |
| 黃金 | 9.1% | -65.1% |
| 白銀及其他 | 4.2% | +71.7% |
看法:
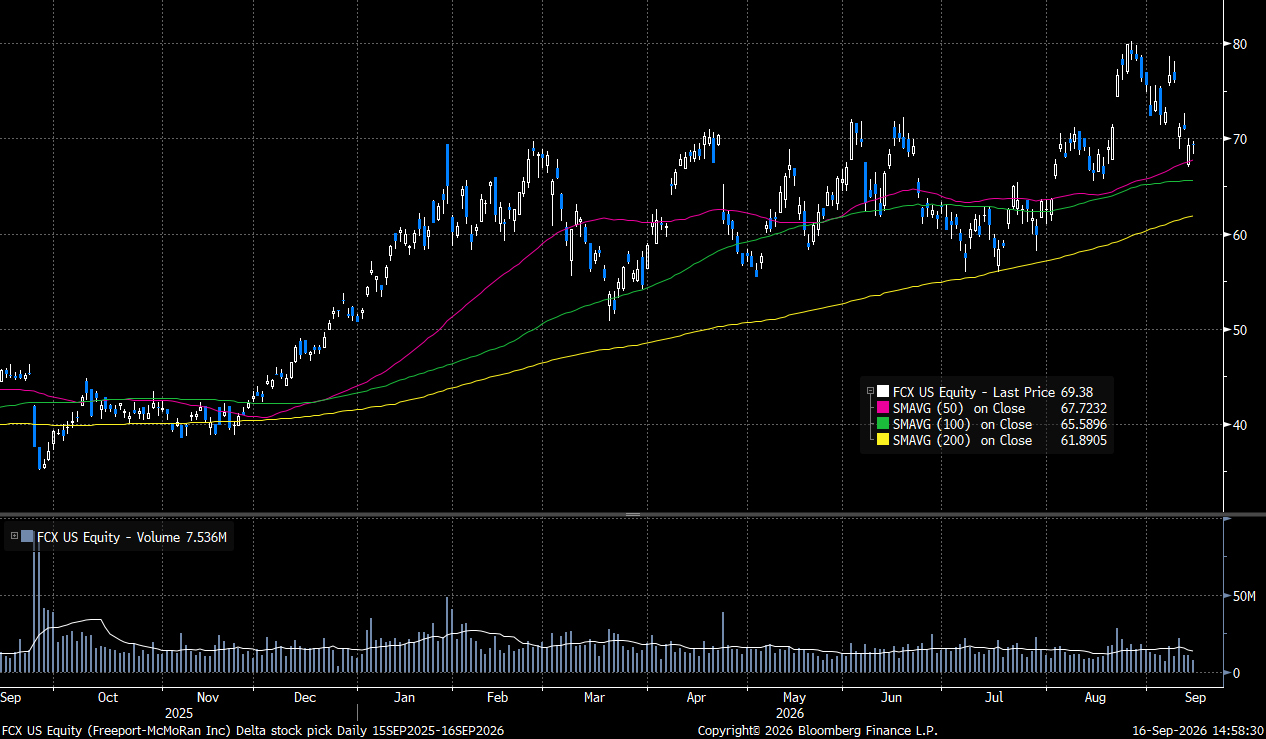
全球電網升級、電氣化及數據中心建設持續支撐銅需求,而大型新礦開發週期較長及現有礦山供應增長有限,使中期銅供需仍具支持。近期股價及美國銅價波動則明顯受到潛在銅關稅政策影響,市場此前因預期精煉銅關稅擴大而推高美國銅價溢價,但白宮近期因製造業成本及通脹考量暫緩決策,令部分政策溢價回吐;目前政策並非取消,而是仍未有最終決定。 對公司而言,其美國本土銅資產的戰略價值仍然突出,而中期盈利更關鍵的驅動仍是銅價高位持續性及Grasberg產量逐步恢復。若全球供需維持偏緊、Grasberg按計劃復產,而近期調整主要反映關稅預期降溫而非基本面轉弱,公司盈利及現金流仍有進一步改善空間。
風險:
銅價回落、Grasberg復產不及預期及美國銅關稅政策低於預期。
股價走勢
圖片來源:Bloomberg
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
現價: 69.38 美元
目標價: 78.50 美元
止蝕價: 64.50 美元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓
Facebook
WhatsApp
Telegram
LinkedIn