
個股分析
中远海能 (1138.HK)
简介
全球最大的能源航运服务商之一,主营原油、成品油及液化天然气的运输业务。公司油轮船队规模位居全球前列,业务覆盖中东、西非、美湾等主要原油出口地区至远东的关键航线。
分析
- 霍尔木兹海峡通航仍受限,VLCC运费高企: 截至9月上旬,霍尔木兹海峡通航条件仍未实质恢复,日均通行商船数目偏低。受通航能力受限、船舶等候时间延长及安全运力不足等影响,中东至中国航线超大型油轮(VLCC)运费持续上扬,现时已回升至16至17万美元/天。公司为中东航线主要承运商,有效运力持续偏紧,直接带动其盈利改善。
- 地缘事件带动油运需求预期: 9月上旬,美伊于霍尔木兹海峡一带的军事对抗再度升温,多家国际航运公司已宣布暂停该航线或绕道而行。同时,若海峡其后重开,原油采购活动正常化及库存重建将带动油轮需求提升,为公司带来额外上升动力。
| 股票代号 | 1138.HK |
|---|---|
| 股价 | 18.41 港元 |
| 一手入场费 | 36,820 港元 |
| 总市值 | 1,257 亿港元 |
| 年初至今股价变化 | 91.8% |
| 2026财年中期收入 | 151 亿人民币 (YoY +30.3%) |
| 2026财年中期盈利 | 45.6 亿人民币 (YoY +140%) |
| 预测全年盈利 | 117 亿人民币 (YoY +217%) |
| 股息回报率 | 1.8% |
| 预测市盈率 | 7.2x vs 7.2x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 油品运输 | 80% | +31.4% |
| LNG | 10% | +22.2% |
看法:
风险:
股价走势
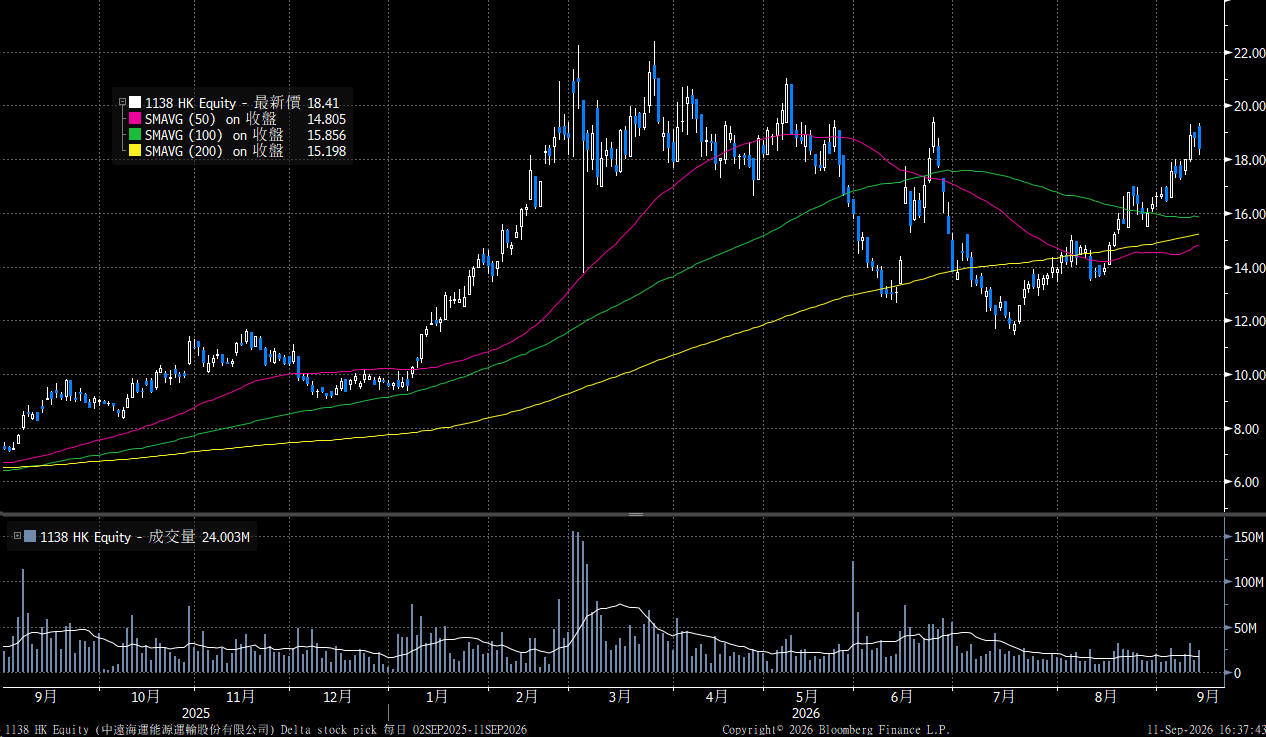
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 18.41 港元
目标价: 20.80 港元
止蚀价: 17.10 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼