
個股分析
中海油田服务 (2883.HK)
简介
中海油田服务是亚太区规模最大的综合油田服务商之一,业务涵盖钻井、油田技术、船舶及物探四大范畴,主要为中海油及其海外项目提供服务。
分析
- 深水钻井业务持续向好: 公司第三季半潜式钻井平台作业日数按年增加13%,使用率接近满负荷,反映深水油气开发活动持续活跃。市场预期,半潜式钻井供应改善带动日费向上,加上全球深水油气资本开支结构性增长,相关利好有望延续至2030年,为公司中长期盈利提供支持。
- 海外长约提升收入稳定性: 公司海外业务以挪威及巴西表现较突出,长约及分阶段投入模式令海外设备作业收入较为稳定;挪威合约更有机会延长至「十五五」期末。管理层预计全年工作量将高于年初计划,收入可保持轻微增长,海外业务占比续升,有助优化收入结构及提升利润率。
- 资本开支及表现挂钩机制提供支持: 中海油全年约1,200亿元人民币资本开支中枢,可为公司油技及钻井业务提供稳定需求。另外,公司与中海油新签三年框架协议设有与作业表现挂钩的奖励机制,若作业评级理想,有望进一步推高钻井业务收入及日费率。
| 股票代号 | 2883.HK |
|---|---|
| 股价 | 7.66 港元 |
| 一手入场费 | 15,320 港元 |
| 总市值 | 614 亿港元 |
| 年初至今股价变化 | 9.6% |
| 2026财年中期收入 | 237 亿人民币(YoY +2.0%) |
| 2026财年中期盈利 | 20.1 亿人民币(YoY +2.3%) |
| 预测全年盈利 | 43.8 亿人民币(YoY +9.3%) |
| 股息回报率 | 4.3% |
| 预测市盈率 | 7.1x vs 6.0x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 油田技术服务 | 53% | +1.5% |
| 钻井服务 | 31% | +3.3% |
| 船舶服务 | 11% | -0.2% |
看法:
风险:
股价走势
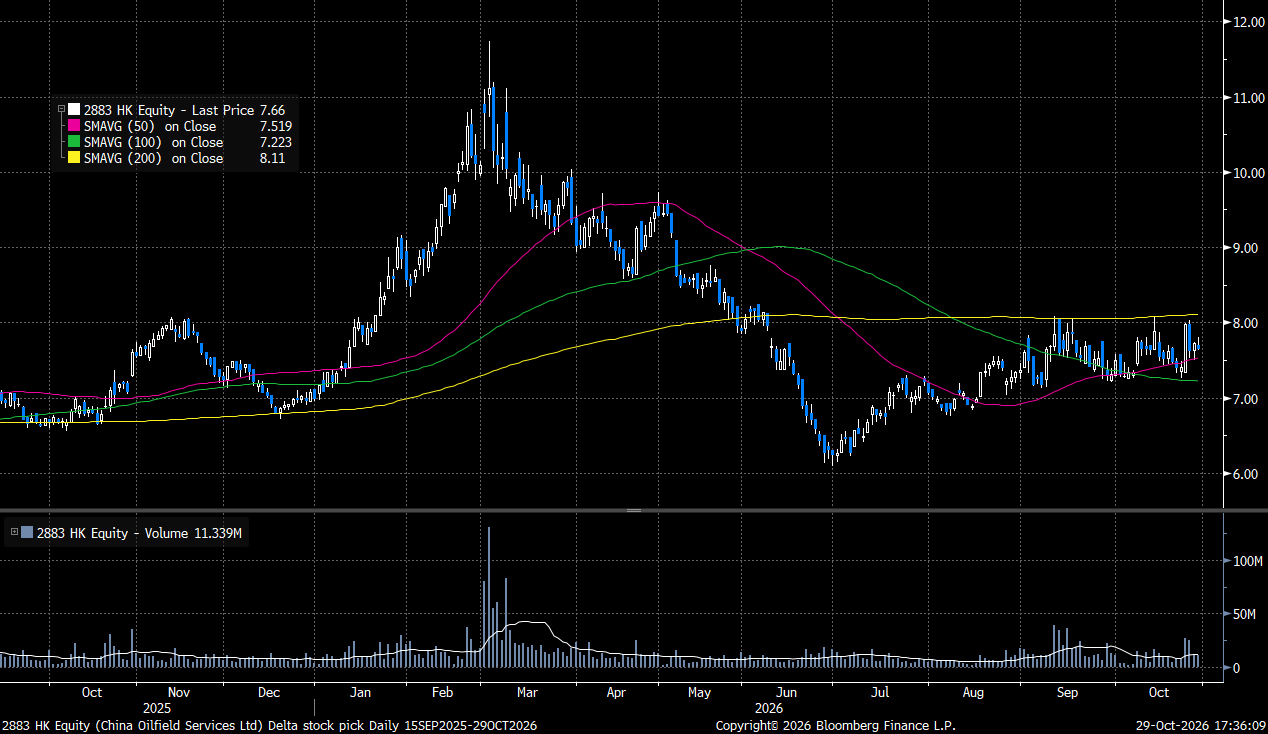
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 7.66 港元
目标价: 8.65 港元
止蚀价: 7.10 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼