
個股分析
阅文集团 (772.HK)
简介
阅文集团是腾讯旗下的网络文学及版权营运企业,业务涵盖网上阅读、影视改编、短剧、动画及衍生产品,透过开发旗下作品及角色版权(IP)赚取收入。
分析
- 短剧及AI漫剧带动收入增长: 公司于10月创作大会上公布,计划将旗下作品改编成AI动画、短剧及中长篇剧集。上半年短剧及AI漫剧收入已超过4.3亿元人民币,按年增长2.3倍,成为新的收入来源。随着新作陆续推出,订阅、付费观看及广告收入有望增加,支持未来数季业绩。
- AI工具加快作品改编: 公司10月29日公布,旗下DramaBuddy漫剧创作助手接入腾讯AI智能体WorkBuddy,提供剧本创作及分镜设计等功能。相关工具有助缩短改编及制作时间,加快旗下网络小说改编成动画及短剧,提升版权开发效率。
- 海外发行拓阔收入来源: 透过AI翻译及海外漫剧平台拓展海外市场。上半年WebNovel非英语作品收入按年增加160%,ToonScroll亦已有50部漫剧播放次数突破千万。随着更多不同语言版本的作品推出,有望吸纳海外用户,带动订阅及付费收入增长。
| 股票代号 | 772.HK |
|---|---|
| 股价 | 25.44 港元 |
| 一手入场费 | 5,088 港元 |
| 总市值 | 256 亿港元 |
| 年初至今股价变化 | (22.9)% |
| 2026财年中期收入 | 35.3 亿人民币 (YoY +10.7%) |
| 2026财年中期盈利 | 1.4 亿人民币 (YoY -84.1%) |
| 预测全年盈利 | 7.8 亿人民币 (YoY -47.8%) |
| 股息回报率 | N/A |
| 预测盈率 | 27.8x vs 14.5x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 在线阅读 | 52% | -7.3% |
| 版权运营 | 48% | +40.3% |
看法:
风险:
股价走势
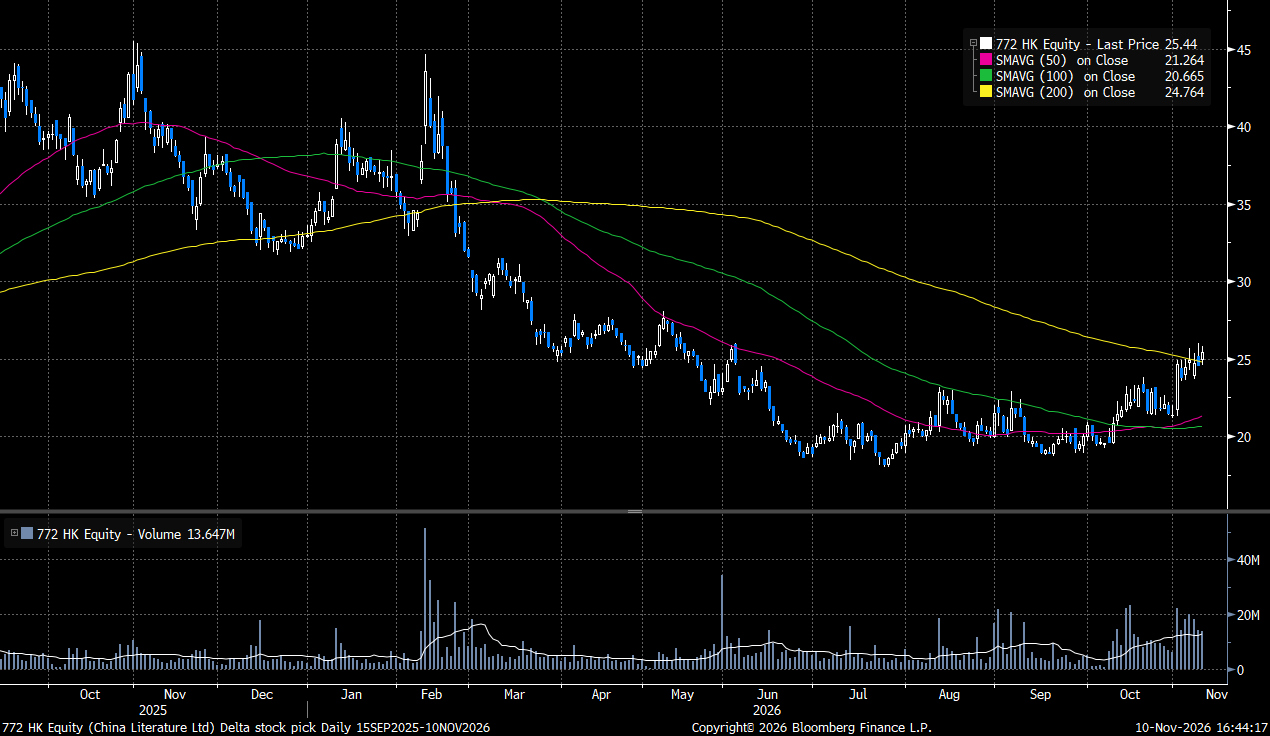
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 25.44 港元
目标价: 28.75 港元
止蚀价: 23.65 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼