
個股分析
歐萊禮 (ORLY.US)
簡介
歐萊禮 (O’Reilly Automotive)是美國領先的汽車售後零部件零售商,主要服務個人車主及專業維修廠。公司憑藉廣泛的門店網絡、零件庫存及快速配送能力,持續擴大專業維修市場份額。
分析
- 經營表現及業績展望: 第三季度收入增長主要由專業維修業務帶動,其收入按年增長12.7%,明顯高於個人車主業務的6.2%,佔總收入比重首次超過一半。隨着美國汽車老齡化及維修複雜程度提高,車主更傾向使用專業維修服務,而維修廠對零件供應、庫存覆蓋及配送效率的要求較高,有利公司發揮規模優勢及提升市場份額。盈利方面,同店銷售增長及營運槓桿支持利潤率改善,但季度業績亦包含約3,900萬美元關稅退款收益,部分增長並非完全來自核心經營。管理層上調2026年全年同店銷售增長指引至5.5%–6.5%,預期收入190億至193億美元,每股盈利3.25至3.35美元。首九個月經營現金流按年增長22%至26億美元,自由現金流達17.3億美元,但同期股份回購支出達34.7億美元,高於自由現金流,反映回購部分依賴新增融資。
| 股票代號 | ORLY.US |
|---|---|
| 股價 | 88.12 美元 |
| 一手入場費 | 687 港元 |
| 總市值 | 709 億美元 |
| 年初至今股價變化 | (3.4)% |
| 2026財年Q3收入 | 51.2 億美元(YoY +8.8%) |
| 2026財年Q3盈利 | 7.86 億美元(YoY +8.3%) |
| 預測盈利 | 27.3 億美元(YoY +7.6%) |
| 股息回報率 | N/A% |
| 預測市盈率 | 26.5x vs 27.2x (過去2年平均) |
| 2026財年9M收入 | 收入佔比 | YoY |
|---|---|---|
| 專業維修客戶 | 50.8% | +12.7% |
| 個人車主 | 47.8% | +6.2% |
| 其他及調整 | 1.4% | -22.9% |
看法:
風險:
股價走勢
圖片來源:Bloomberg
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
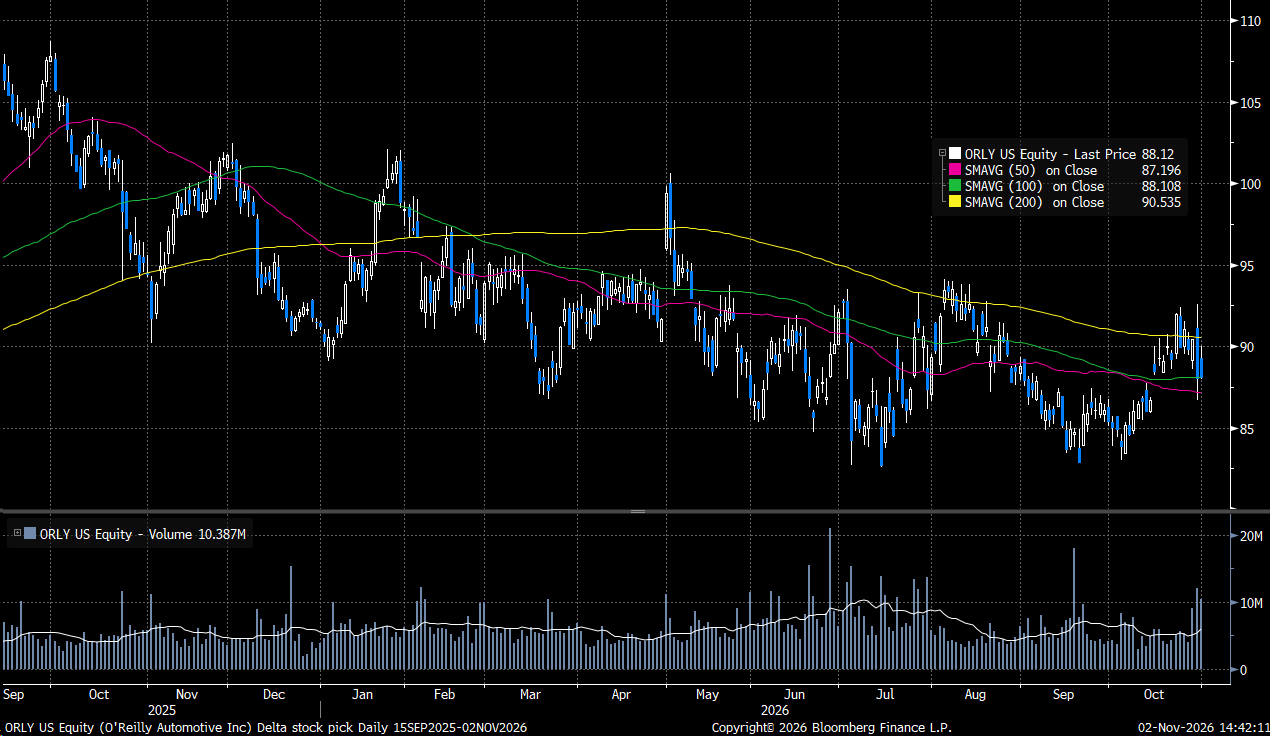
現價: 88.12 美元
目標價: 99.50 美元
止蝕價: 82.00 美元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓