
個股分析
美团 (3690.HK)
简介
中国领先的生活服务电子商务平台,业务涵盖餐饮外卖、即时零售、到店酒旅及新业务(含海外Keeta)。旗下拥有美团、大众点评、小象超市等品牌。
分析
- 行业竞争趋于缓和,补贴战降温: 管理层表示,自监管当局就外卖补贴行为作出指引后,第三季行业竞争进一步缓和,由补贴抢量转向提升营运效率及减少亏损。公司补贴水平按季大致持平,尽管骑手成本上升及实施工伤保险带来压力,第三季单位经济效益预期仍可维持正数,为行业整体盈利修复奠下基础。
- 海外业务接连录得盈利,打开新增量空间: Keeta于中国香港已步入稳定盈利阶段,并于今年7月在沙特市场实现单月盈利,由启动至转正仅用22个月,较中国香港的29个月为快。巴西方面则聚焦圣保罗,优先控制预算及提升营运效率。海外业务由亏损收窄迈向局部盈利,为集团提供国内市场以外的增量利润来源。
| 股票代号 | 3690.HK |
|---|---|
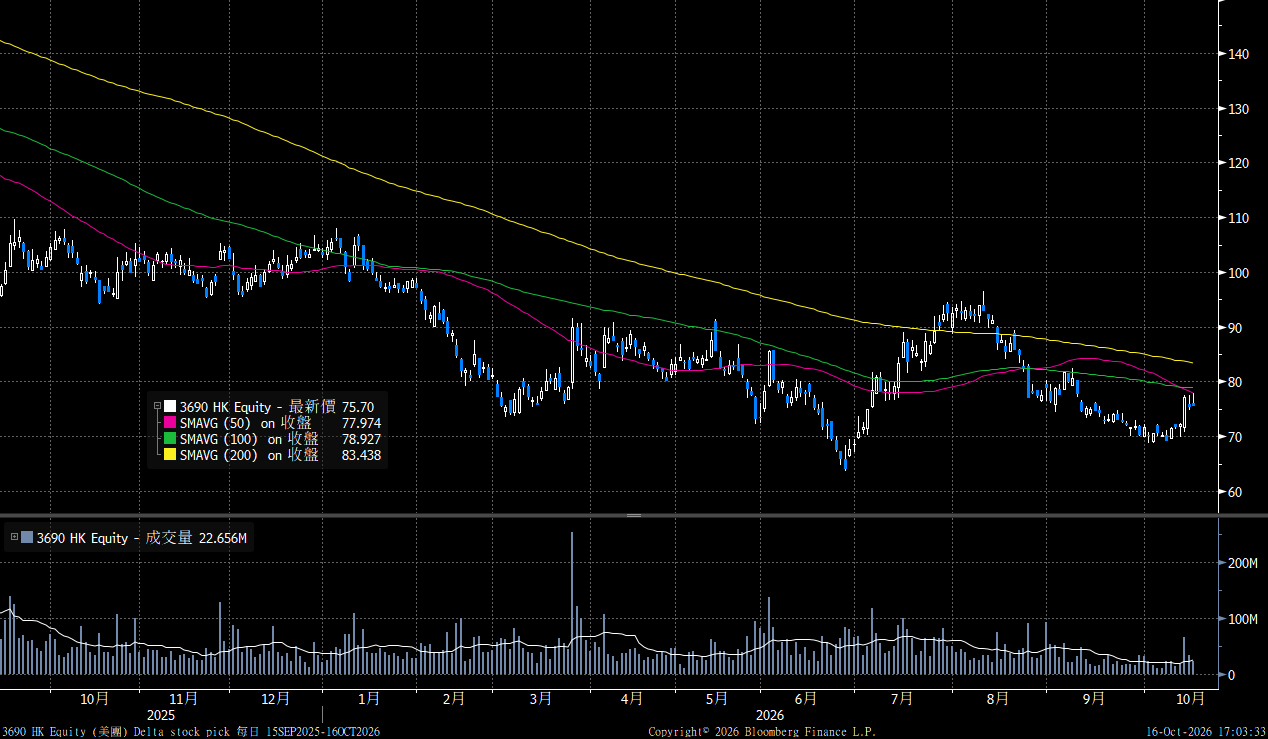
| 股价 | 75.70 港元 |
| 一手入场费 | 7,570 港元 |
| 总市值 | 4,675 亿港元 |
| 年初至今股价变化 | (26.7)% |
| 2026财年中期收入 | 1,957 亿人民币 (YoY +9.7%) |
| 2026财年中期亏损 | 46.7 亿人民币 (YoY -145%) |
| 预测全年盈利 | 16.9 亿人民币 (YoY -8.8%) |
| 股息回报率 | N/A |
| 预测市盈率 | 246x vs 16.6x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 餐饮外卖配送服务 | 27% | +7.0% |
| 商家服务 | 41% | +5.1% |
| 商品销售 | 24% | +48% |
看法:
风险:
股价走势
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 75.70 港元
目标价: 85.50 港元
止蚀价: 70.50 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼