
個股分析
美團 (3690.HK)
簡介
中國領先的生活服務電子商務平台,業務涵蓋餐飲外賣、即時零售、到店酒旅及新業務(含海外Keeta)。旗下擁有美團、大眾點評、小象超市等品牌。
分析
- 行業競爭趨於緩和,補貼戰降溫: 管理層表示,自監管當局就外賣補貼行為作出指引後,第三季行業競爭進一步緩和,由補貼搶量轉向提升營運效率及減少虧損。公司補貼水平按季大致持平,儘管騎手成本上升及實施工傷保險帶來壓力,第三季單位經濟效益預期仍可維持正數,為行業整體盈利修復奠下基礎。
- 海外業務接連錄得盈利,打開新增量空間: Keeta於中國香港已步入穩定盈利階段,並於今年7月在沙特市場實現單月盈利,由啟動至轉正僅用22個月,較中國香港的29個月為快。巴西方面則聚焦聖保羅,優先控制預算及提升營運效率。海外業務由虧損收窄邁向局部盈利,為集團提供國內市場以外的增量利潤來源。
| 股票代號 | 3690.HK |
|---|---|
| 股價 | 75.70 港元 |
| 一手入場費 | 7,570 港元 |
| 總市值 | 4,675 億港元 |
| 年初至今股價變化 | (26.7)% |
| 2026財年中期收入 | 1,957 億人民幣 (YoY +9.7%) |
| 2026財年中期虧損 | 46.7 億人民幣 (YoY -145%) |
| 預測全年盈利 | 16.9 億人民幣 (YoY -8.8%) |
| 股息回報率 | N/A |
| 預測市盈率 | 246x vs 16.6x (過去2年平均) |
| 2026財年中期收入 | 收入佔比 | YoY |
|---|---|---|
| 餐飲外賣配送服務 | 27% | +7.0% |
| 商家服務 | 41% | +5.1% |
| 商品銷售 | 24% | +48% |
看法:
風險:
股價走勢
圖片來源:Bloomberg
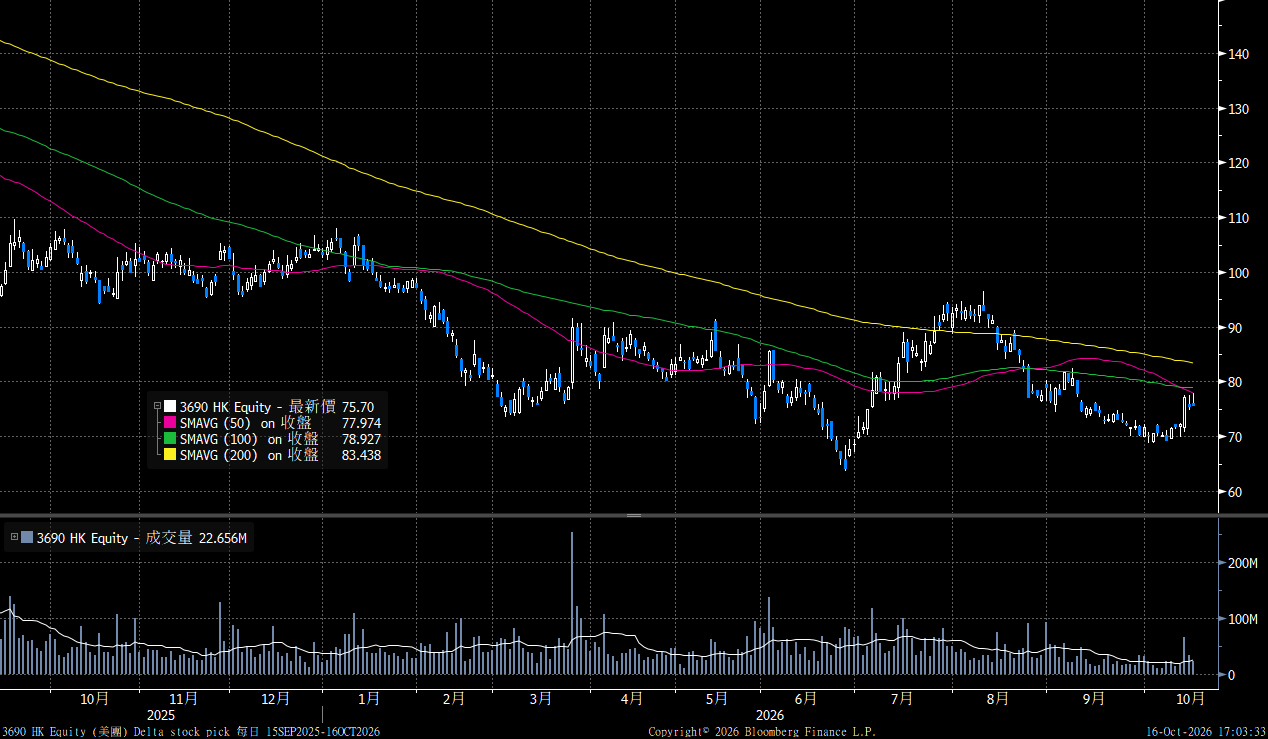
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
現價: 75.70 港元
目標價: 85.50 港元
止蝕價: 70.50 港元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓