
個股分析
歐尼克 (OKE.US)
簡介
歐尼克是美國主要的綜合能源基建營運商,透過天然氣及天然氣液體(NGL)的收集、加工、運輸及儲存,以及成品油和原油管道業務賺取收入。
分析
- 業務增長及收購推動盈利: 2Q26總收入按年增長52.8%至121億美元;其中天然氣液體處理量按年增長7%至季度新高,成品油運輸量增長8%,天然氣管道業務調整後EBITDA增長58%,帶動集團上調全年調整後EBITDA指引至82–85億美元。10月6日,公司完成44.3億美元的Brazos Midstream資產收購,使Permian Midland Basin天然氣加工產能增加逾一倍至每日約23億立方英尺,包括在建設施。相關資產由平均剩餘年期逾12年的長期固定收費合約支援。同時,公司引入Apollo的90億美元少數股權投資,計劃用於收購及償還約50億美元債務,改善資產負債表。
| 股票代號 | OKE.US |
|---|---|
| 股價 | 93.38 美元 |
| 一手入場費 | 728 港元 |
| 總市值 | 589 億美元 |
| 年初至今股價變化 | 27.0% |
| 2026財年Q2收入 | 120.49 億美元(YoY +53%) |
| 2026財年Q2盈利 | 9.66 億美元(YoY +14.9%) |
| 預測盈利 | 42.6 億美元(YoY +116.9%) |
| 股息回報率 | 4.6% |
| 預測市盈率 | 15.6 vs 13.9x (過去2年平均) |
| 2026財年6M收入 | 收入佔比 | YoY |
|---|---|---|
| 天然氣收集及加工 | 13.4% | +1.6% |
| 天然氣液體 | 32.7% | +18.7% |
| 天然氣管道 | 3.2% | +10.9% |
| 成品油及原油 | 50.8% | +145.3% |
看法:
風險:
股價走勢
圖片來源:Bloomberg
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
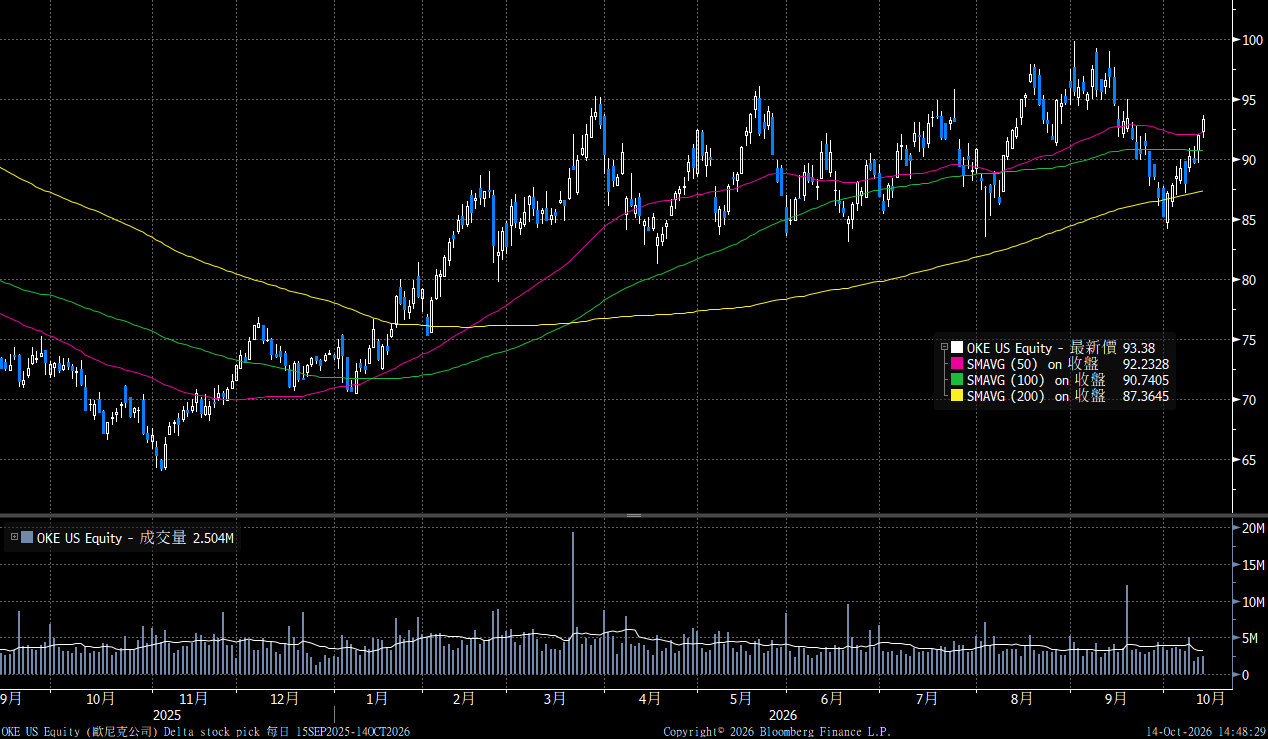
現價: 93.38 美元
目標價: 105.50 美元
止蝕價: 87.00 美元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓