9月29日,财政部、人民银行及国家金融监督管理总局联合公布,自10月1日起,就居民首次置业的按揭贷款提供年利率1厘的利息补贴,暂定为期一年。这是中央财政第一次就住房按揭提供补贴,反映内地楼市政策进一步从需求面著手,减轻利息负担,措施主要针对120平方米以下、楼价150万元以内的中小型上车盘。
股市对政策反应正面,内房股于黄金周前后集体抽升,央企龙头更受资金追捧:中国海外发展(688.HK)首九个月累计合约销售1,810亿元,按年增长6.2%,权益销售规模居全行首位,新政推行后股价稳步向好;华润置地(1109.HK)首九个月累计销售1,646亿元,旗下深圳湾沄玺首七个月销售近300亿元,登上全国住宅销售金额榜首。资金追捧原因在于,利息补贴针对的中小型上车盘,正是两家央企在一二线核心城市的主打产品,政策受惠确定性最高。
回顾政策脉络,本次补贴并非独立措施。今年7月,六部委已推出一系列按揭宽松政策:首置首期降至15%,商业按揭利率降至3.05%至3.45%的历史低位,并引导现行按揭利率下调约0. 5个百分点。若说7月新政重点在「减轻现有业主负担」,本次补贴则是「激活新增需求」。前后呼应下,加上8月底的预售制度改革,楼市政策已覆盖「存量—增量—供应」各个环节,回稳基础更为扎实。
展望后市,政策有效期暂定一年,买家「赶搭尾班车」的心态有望支撑成交持续回暖;若「银十」全月数据胜预期,不排除措施进一步加码。加上预售制度改革令供应与需求双管齐下,内房股估值重估有望由气氛带动,逐步过渡至基本因素支持。
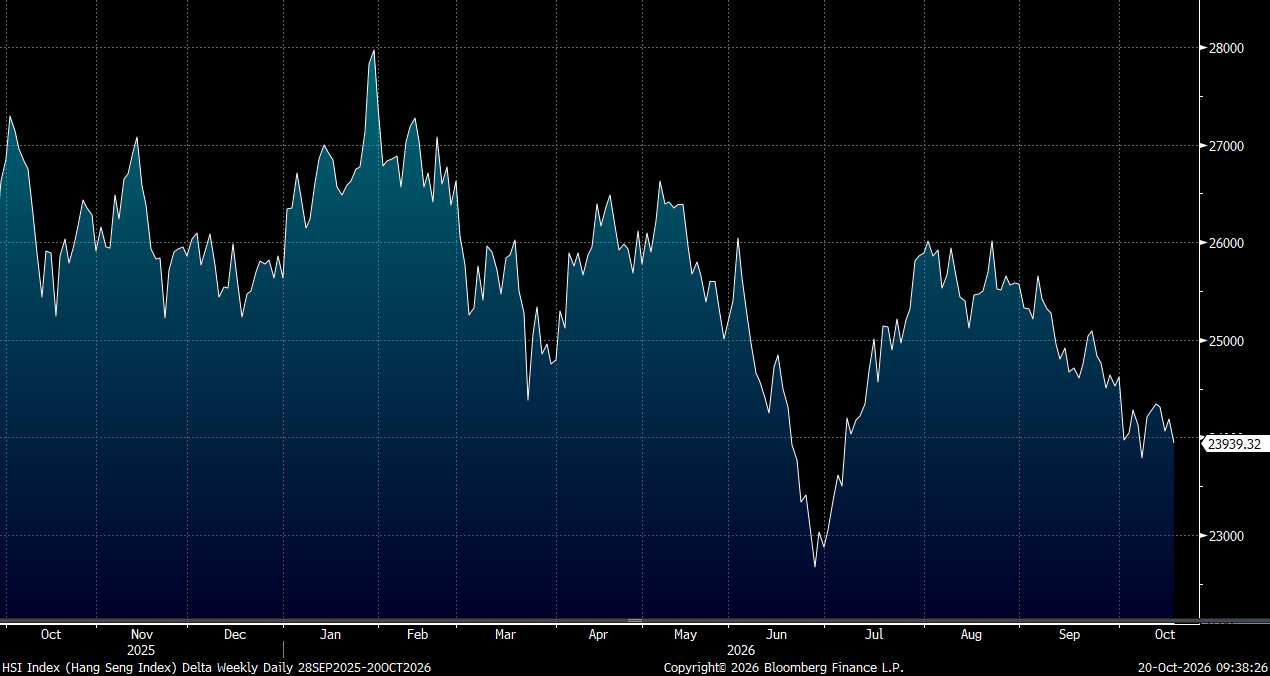
展望大市,我们预期恒指将于23,500至24,900点区间上落。
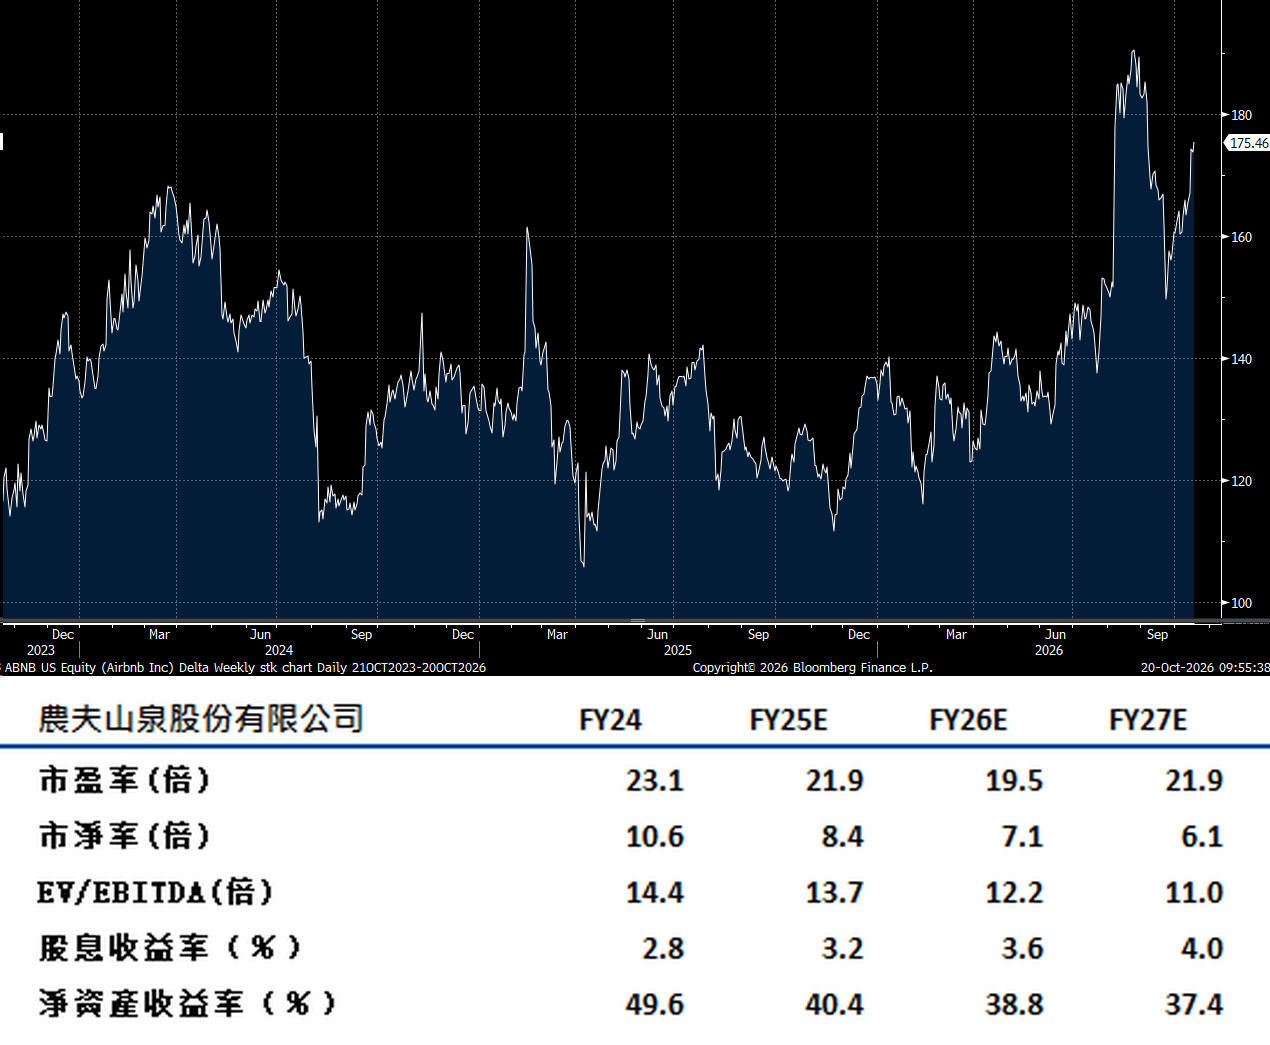
农夫山泉(9633.HK)近月新动作不断,10月推出新品姜茶进军暖饮市场,为冬季销售旺季提前部署;董事局主席钟睒睒9月增持后,于H股的持股比例已升至64.4%,反映大股东对公司前景的信心。作为港股通消费指数的主要权重股,公司直接受惠于近期消费板块的资金回流。
基本因素方面,包装水业务保持稳定,无糖茶产品延续高速增长,已成为公司另一增长动力。国庆中秋双节消费数据表现理想,食品饮料需求回暖,公司作为行业龙头具备较强的定价能力与渠道优势。建议可上望HK$46.55,HK$38.30止蚀。
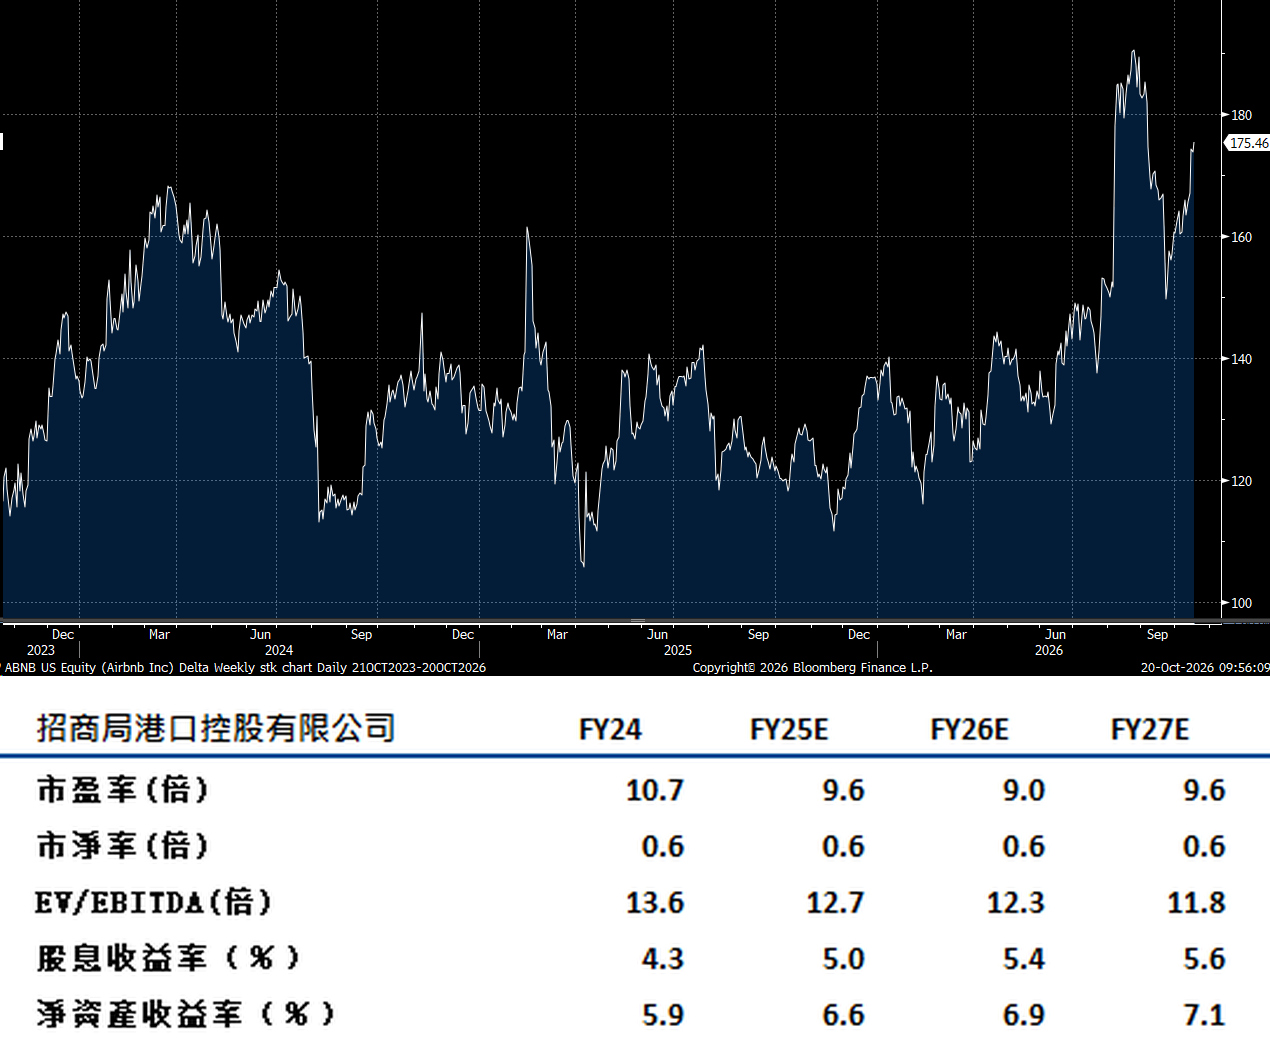
招商局港口(144.HK)中期业绩稳健,上半年收入73.0亿港元,按年增长13%;股东应占溢利38.3亿港元,按年增长6.9%,并派中期息每股0.25港元。期内集装箱业务呈增长状态,旗下港口共完成集装箱吞吐量7,821万TEU,按年增长4.5%;散货业务保持平稳,盈利与派息俱稳。
市场料集装箱航运及港口短期需求胜预期,公司更可受惠于持续甚至局部恶化的港口挤塞,装卸费与吞吐量均有上升空间。
全球航运市场景气回升,航运类资产近期屡创新高,公司海外码头网络完善,兼具吞吐量增长与股息回报,属防守与增长兼备之选。建议可上望HK$19.45,HK$16.00止蚀。