
個股分析
欧尼克 (OKE.US)
简介
欧尼克是美国主要的综合能源基建营运商,透过天然气及天然气液体(NGL)的收集、加工、运输及储存,以及成品油和原油管道业务赚取收入。
分析
- 业务增长及收购推动盈利: 2Q26总收入按年增长52.8%至121亿美元;其中天然气液体处理量按年增长7%至季度新高,成品油运输量增长8%,天然气管道业务调整后EBITDA增长58%,带动集团上调全年调整后EBITDA指引至82–85亿美元。10月6日,公司完成44.3亿美元的Brazos Midstream资产收购,使Permian Midland Basin天然气加工产能增加逾一倍至每日约23亿立方英尺,包括在建设施。相关资产由平均剩余年期逾12年的长期固定收费合约支援。同时,公司引入Apollo的90亿美元少数股权投资,计划用于收购及偿还约50亿美元债务,改善资产负债表。
| 股票代号 | OKE.US |
|---|---|
| 股价 | 93.38 美元 |
| 一手入场费 | 728 港元 |
| 总市值 | 589 亿美元 |
| 年初至今股价变化 | 27.0% |
| 2026财年Q2收入 | 120.49 亿美元(YoY +53%) |
| 2026财年Q2盈利 | 9.66 亿美元(YoY +14.9%) |
| 预测盈利 | 42.6 亿美元(YoY +116.9%) |
| 股息回报率 | 4.6% |
| 预测市盈率 | 15.6 vs 13.9x (过去2年平均) |
| 2026财年6M收入 | 收入占比 | YoY |
|---|---|---|
| 天然气收集及加工 | 13.4% | +1.6% |
| 天然气液体 | 32.7% | +18.7% |
| 天然气管道 | 3.2% | +10.9% |
| 成品油及原油 | 50.8% | +145.3% |
看法:
风险:
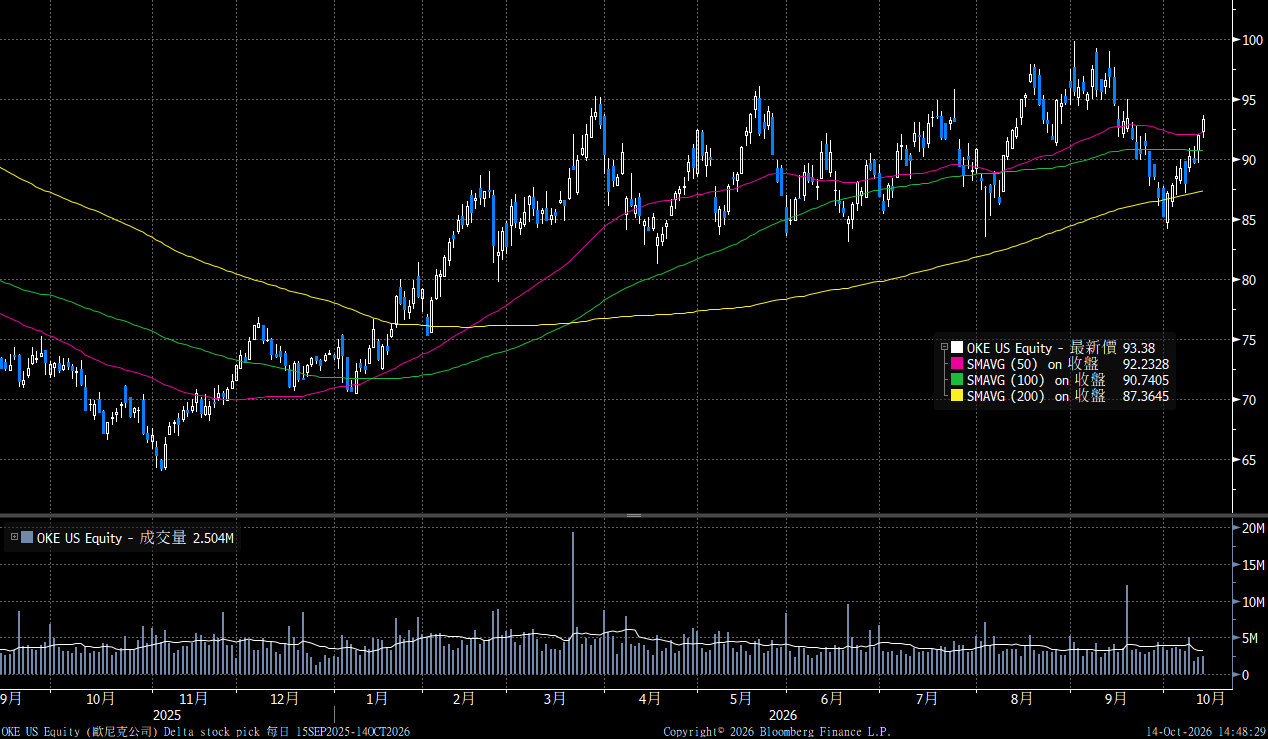
股价走势
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 93.38 美元
目标价: 105.50 美元
止蚀价: 87.00 美元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼