
個股分析
建设银行 (939.HK)
简介
中国第二大国有商业银行,主营公司金融、个人金融及资金资管业务,拥有庞大的分行网络及客户基础
分析
- 净息差见底回升: 在行业净息差普遍受压的背景下,建行净息差已领先同业见底,第二季扩阔,后续盈利可望改善。资产质素稳健,拨备充足,维持现有派息水平。
- 按揭补贴利好: 按揭利息补贴计划10月1日起生效,补贴由政府出资而非银行承担,不会对净息差构成压力。按行业市占率,建行按揭规模最大,且2026年上半年按揭贷款占比为同业最高之一,受惠较多。
- 避险资金流入: 市场对AI产业链及海外利率风险的忧虑升温,避险资金加快流入内银股等高息资产。建行获南向资金重点增持,估值修复空间受关注。
| 股票代号 | 939.HK |
|---|---|
| 股价 | 9.96 港元 |
| 一手入场费 | 9,960 港元 |
| 总市值 | 26,769 亿港元 |
| 年初至今股价变化 | 29.5% |
| 2026财年中期收入 | 4,263 亿人民币(YoY +10.5%) |
| 2026财年中期盈利 | 1,696 亿人民币(YoY +4.6%) |
| 预测全年盈利 | 3,496 亿人民币(YoY +3.3%) |
| 股息回报率 | 4.7% |
| 预测市盈率 | 6.4x vs 5.1x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 利息净收入 | 73% | +8.5% |
| 手续费及佣金 | 15% | -1.4% |
| 投资性证券净收益 | 4.7% | +94.6% |
看法:
建行现时估值仍处历史低位,市账率约0.6倍。信贷结构优化、派息比率提升、中间业务多元化等多项因素,均显示基本因素改善势头明确。在避险配置需求持续的环境下,估值有上调空间。
风险:
宏观经济变化、房地产复苏不确定性、政策变化
股价走势
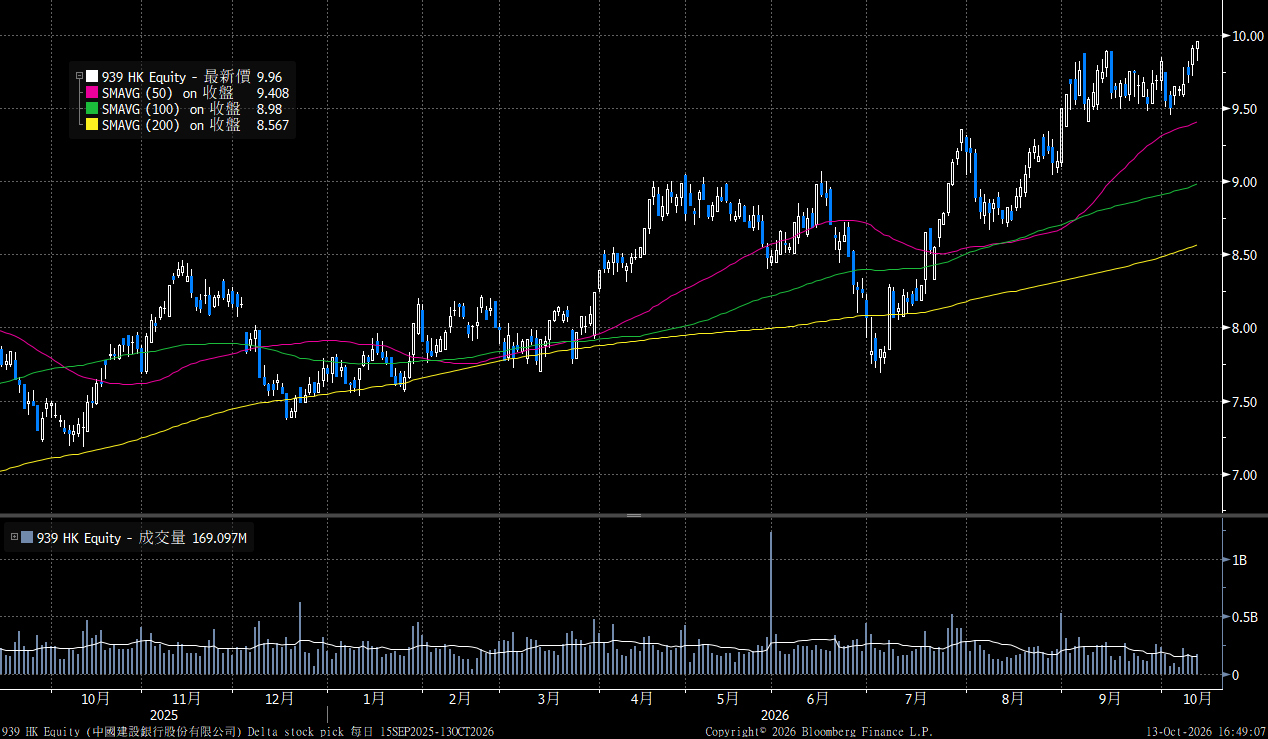
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 9.96 港元
目标价: 11.25 港元
止蚀价: 9.25 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼
Facebook
WhatsApp
Telegram
LinkedIn