
個股分析
潍柴动力 (2338.HK)
简介
中国内燃机行业龙头,重型发动机及变速器销量全球第一,工业叉车全球领先,农业机械销量内地第一。近年开拓电力能源业务,形成柴油及燃气发电机组与SOFC两大产品线。
分析
- 重卡旺季龙头受惠: 9月为重卡市场传统旺季,主要车企订单交付活跃。管理层预计全年行业规模保持稳定,政策利好下半年持续释放。潍柴动力作为内地重卡发动机龙头,在行业销量按月回升的趋势下,动力系统业务的出货量与盈利能力可望同步改善。
- 农机分拆,估值重估可期: 旗下潍柴雷沃已第三度向港交所递交主板上市申请。潍柴雷沃是内地农机及智能农机市场双料第一,高端产品市占率稳步提升。管理层明确将分拆上市列为提升估值的重要手段之一。
- 新能源渗透率上升,打开增量空间: 内地新能源重卡渗透率持续上升,存量替换空间广阔,政策目标进一步推动渗透率向上。潍柴动力在新能源动力系统领域持续布局,为电驱动、混合动力等产品开拓新增应用场景。
| 股票代号 | 2338.HK |
|---|---|
| 股价 | 29.48 港元 |
| 一手入场费 | 29,480 港元 |
| 总市值 | 2,540 亿港元 |
| 年初至今股价变化 | 56.4% |
| 2026财年中期收入 | 1,227 亿人民币 (YoY +8.9%) |
| 2026财年中期盈利 | 77.0 亿人民币 (YoY +36.5%) |
| 预测全年盈利 | 148 亿人民币 (YoY +35.2%) |
| 股息回报率 | 3.5% |
| 预测市盈率 | 14.8x vs 11.5x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 发动机和汽车及汽车零部件 | 54% | 11.6% |
| 智能物流 | 37% | 5.8% |
| 农业装备 | 8.8% | 5.5% |
看法:
风险:
股价走势
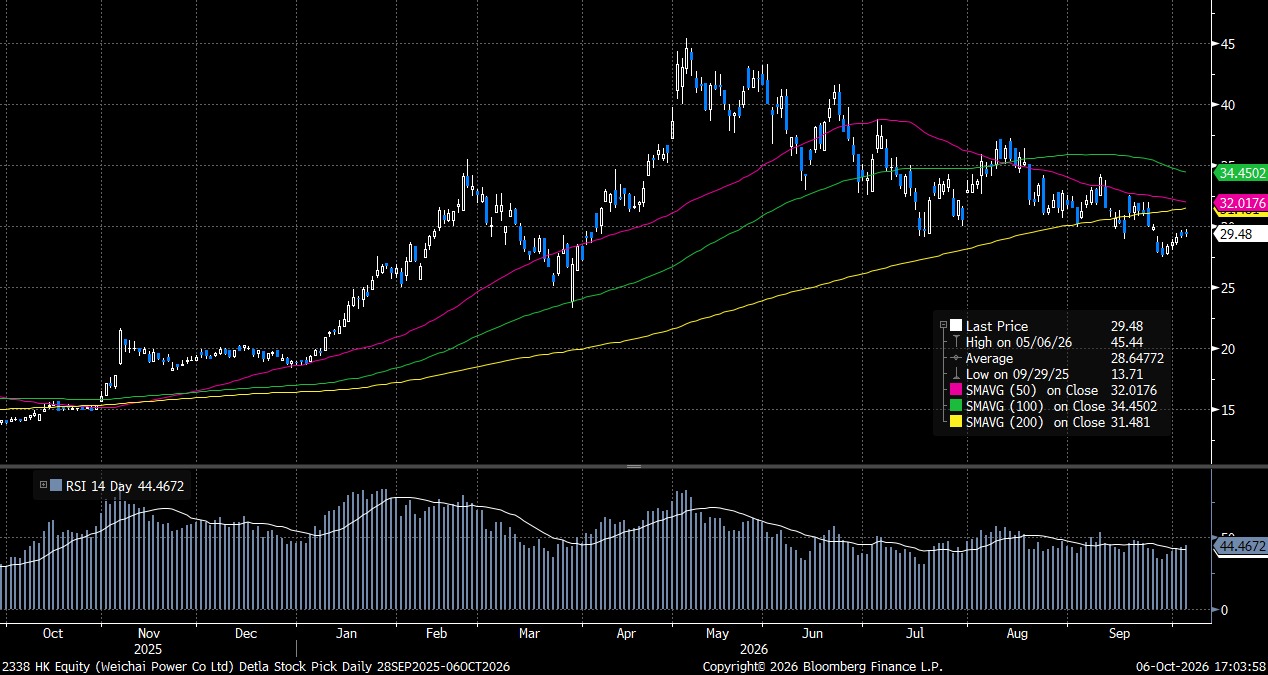
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 29.48 港元
目标价: 33.30 港元
止蚀价: 27.40 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼