
個股分析
濰柴動力 (2338.HK)
簡介
中國內燃機行業龍頭,重型發動機及變速器銷量全球第一,工業叉車全球領先,農業機械銷量內地第一。近年開拓電力能源業務,形成柴油及燃氣發電機組與SOFC兩大產品線。
分析
- 重卡旺季龍頭受惠: 9月為重卡市場傳統旺季,主要車企訂單交付活躍。管理層預計全年行業規模保持穩定,政策利好下半年持續釋放。濰柴動力作為內地重卡發動機龍頭,在行業銷量按月回升的趨勢下,動力系統業務的出貨量與盈利能力可望同步改善。
- 農機分拆,估值重估可期: 旗下濰柴雷沃已第三度向港交所遞交主板上市申請。濰柴雷沃是內地農機及智能農機市場雙料第一,高端產品市佔率穩步提升。管理層明確將分拆上市列為提升估值的重要手段之一。
- 新能源滲透率上升,打開增量空間: 內地新能源重卡滲透率持續上升,存量替換空間廣闊,政策目標進一步推動滲透率向上。濰柴動力在新能源動力系統領域持續布局,為電驅動、混合動力等產品開拓新增應用場景。
| 股票代號 | 2338.HK |
|---|---|
| 股價 | 29.48 港元 |
| 一手入場費 | 29,480 港元 |
| 總市值 | 2,540 億港元 |
| 年初至今股價變化 | 56.4% |
| 2026財年中期收入 | 1,227 億人民幣 (YoY +8.9%) |
| 2026財年中期盈利 | 77.0 億人民幣 (YoY +36.5%) |
| 預測全年盈利 | 148 億人民幣 (YoY +35.2%) |
| 股息回報率 | 3.5% |
| 預測市盈率 | 14.8x vs 11.5x (過去2年平均) |
| 2026財年中期收入 | 收入佔比 | YoY |
|---|---|---|
| 發動機和汽車及汽車零部件 | 54% | 11.6% |
| 智能物流 | 37% | 5.8% |
| 農業裝備 | 8.8% | 5.5% |
看法:
風險:
股價走勢
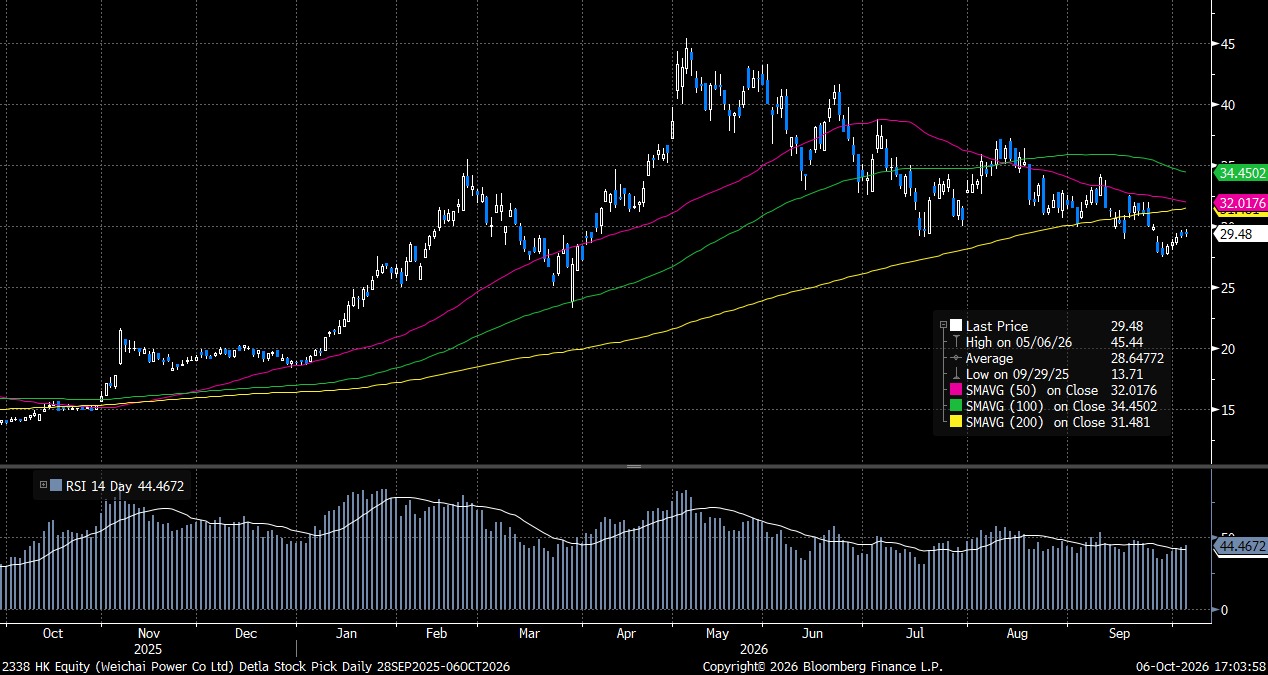
圖片來源:Bloomberg
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
現價: 29.48 港元
目標價: 33.30 港元
止蝕價: 27.40 港元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓