
個股分析
中国中车 (1766.HK)
简介
中国中车是全球规模领先的轨道交通装备供应商,业务涵盖铁路装备、城轨及城市基础设施、新能源装备及现代服务,并持续拓展风电及储能等新产业。
分析
- 新签订单充裕: 公司于6月至10月期间签订重大合约,总额约710亿元人民币,相当于2025年营业额约26%。充裕订单为未来数季收入提供基础,第四季交付进度值得留意。
- 储能及风电业务增添动力: 期内签订储能及风电设备销售合约约58.7亿元人民币,反映新能源装备业务已具一定规模。随着内地持续推进新型电力系统建设,相关设备需求为公司开拓铁路装备以外的收入来源,拓阔增长空间。
- 资金轮动增加市场关注: 市场资金由科技股转投传统蓝筹及高息股的趋势,为大型基建及轨道交通股带来配置机会。中国中车兼具国企及基建概念,在投资者偏好较稳健股份的市况下,较易获得市场关注。
| 股票代号 | 1766.HK |
|---|---|
| 股价 | 5.55 港元 |
| 一手入场费 | 5,545 港元 |
| 总市值 | 2,178 亿港元 |
| 年初至今股价变化 | (7.3)% |
| 2026财年中期收入 | 1,307 亿人民币(YoY +9.6%) |
| 2026财年中期盈利 | 79.9 亿人民币(YoY +10.3%) |
| 预测全年盈利 | 144.6 亿人民币(YoY +17.4%) |
| 股息回报率 | 4.6% |
| 预测盈率 | 9.4x vs 10.8x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 铁路装备 | 50% | +12.1% |
| 新产业 | 35% | +11.8% |
| 城轨与城市基础设施 | 15% | +1.1% |
看法:
风险:
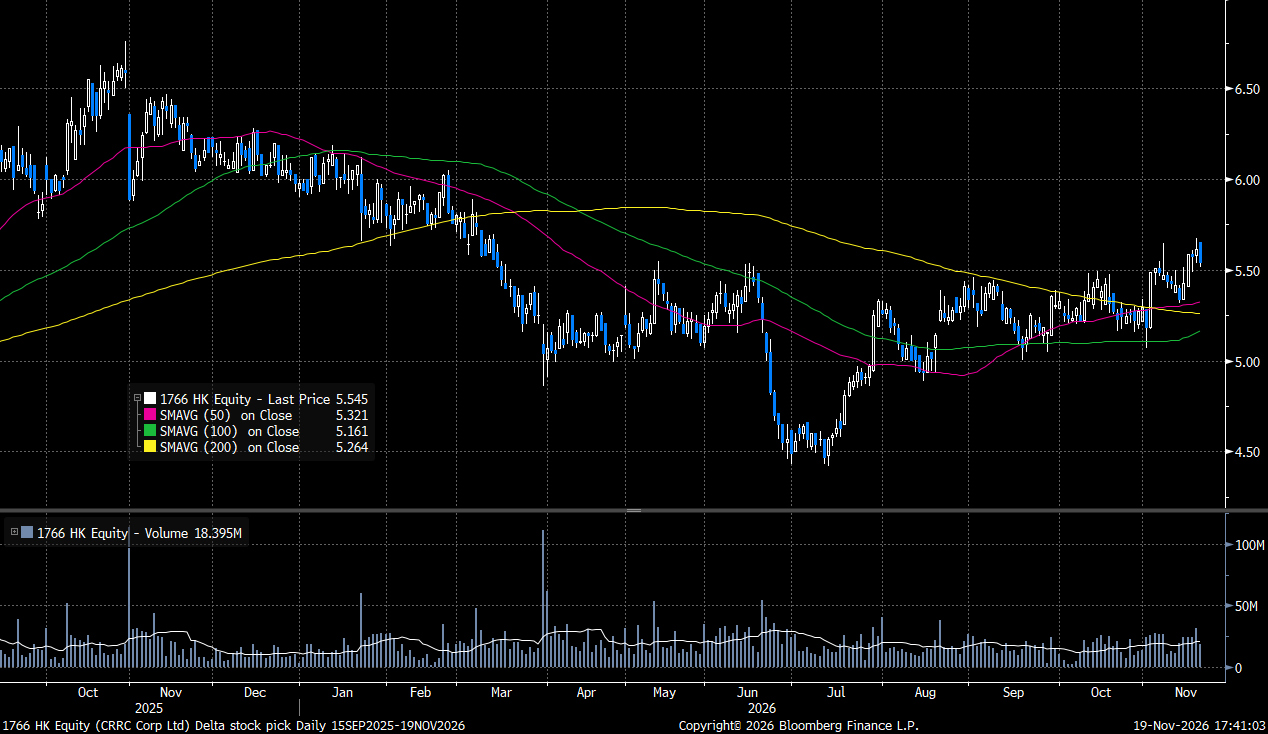
股价走势
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 5.55 港元
目标价: 6.25 港元
止蚀价: 5.15 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼