
個股分析
中國中車 (1766.HK)
簡介
中國中車是全球規模領先的軌道交通裝備供應商,業務涵蓋鐵路裝備、城軌及城市基礎設施、新能源裝備及現代服務,並持續拓展風電及儲能等新產業。
分析
- 新簽訂單充裕: 公司於6月至10月期間簽訂重大合約,總額約710億元人民幣,相當於2025年營業額約26%。充裕訂單為未來數季收入提供基礎,第四季交付進度值得留意。
- 儲能及風電業務增添動力: 期內簽訂儲能及風電設備銷售合約約58.7億元人民幣,反映新能源裝備業務已具一定規模。隨着內地持續推進新型電力系統建設,相關設備需求為公司開拓鐵路裝備以外的收入來源,拓闊增長空間。
- 資金輪動增加市場關注: 市場資金由科技股轉投傳統藍籌及高息股的趨勢,為大型基建及軌道交通股帶來配置機會。中國中車兼具國企及基建概念,在投資者偏好較穩健股份的市況下,較易獲得市場關注。
| 股票代號 | 1766.HK |
|---|---|
| 股價 | 5.55 港元 |
| 一手入場費 | 5,545 港元 |
| 總市值 | 2,178 億港元 |
| 年初至今股價變化 | (7.3)% |
| 2026財年中期收入 | 1,307 億人民幣(YoY +9.6%) |
| 2026財年中期盈利 | 79.9 億人民幣(YoY +10.3%) |
| 預測全年盈利 | 144.6 億人民幣(YoY +17.4%) |
| 股息回報率 | 4.6% |
| 預測盈率 | 9.4x vs 10.8x (過去2年平均) |
| 2026財年中期收入 | 收入佔比 | YoY |
|---|---|---|
| 鐵路裝備 | 50% | +12.1% |
| 新產業 | 35% | +11.8% |
| 城軌與城市基礎設施 | 15% | +1.1% |
看法:
風險:
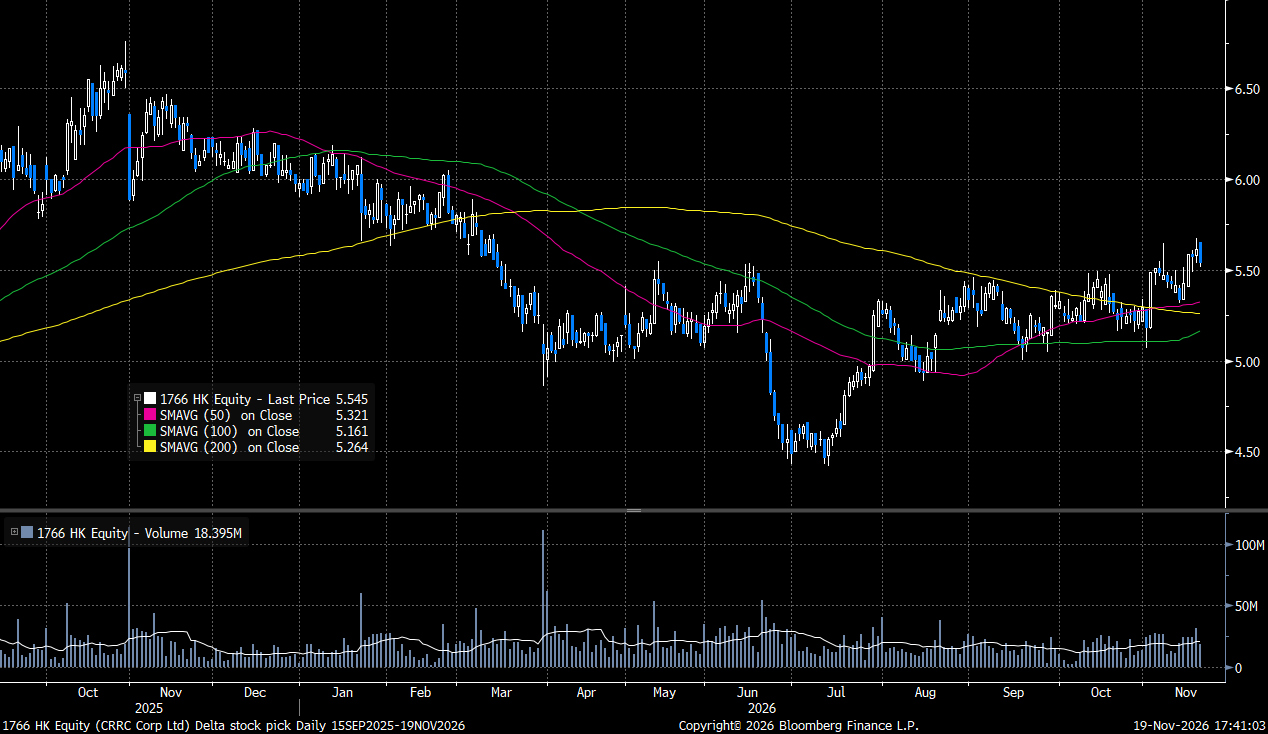
股價走勢
圖片來源:Bloomberg
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
現價: 5.55 港元
目標價: 6.25 港元
止蝕價: 5.15 港元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓