
個股分析
国泰航空 (293.HK)
简介
国泰航空是以香港为基地的国际航空公司,经营客运及航空货运业务,旗下包括香港快运,是香港国际航空枢纽的主要航空集团。
分析
- 年末货运旺季带动盈利: 预期随着传统年末旺季临近,第四季货运需求将进一步增长。9月载货量按年增加14%,高于运力约5%的增幅,货物运载率亦有所提升。若旺季货量及运费同步向好,有望支持第四季货运收入及盈利,未来数月的营运数据值得留意。
- 高端客需求支持客运收入: 管理层指出,商务及高端休闲旅客对前舱的需求持续强劲,并预期第四季整体客运需求维持稳健。9月乘客运载率达84.2%,按年上升1.9个百分点;若圣诞及年末旅游旺季延续有关表现,加上前舱销情保持理想,有助支持票价及每班航班的收入。
- 油价回落有利纾缓成本压力: 燃油为公司主要营运成本,若航油价格回落,有助降低每班航班的营运开支。配合第四季客货运旺季,若票价及货运收费保持稳定,成本改善有望带动盈利回升。
| 股票代号 | 293.HK |
|---|---|
| 股价 | 14.35 港元 |
| 一手入场费 | 14,350 港元 |
| 总市值 | 873 亿港元 |
| 年初至今股价变化 | (0.9)% |
| 2026财年中期收入 | 681 亿港元(YoY +25.3%) |
| 2026财年中期盈利 | 62.4 亿港元(YoY +71.0%) |
| 预测全年盈利 | 112 亿港元(YoY +13.6%) |
| 股息回报率 | 6.3% |
| 预测市盈率 | 7.7x vs 9.1x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 客运服务 | 70% | +27.2% |
| 货运服务 | 23% | +23.1% |
| 航空饮食、收回款项及其他 | 7% | +15.7% |
看法:
风险:
股价走势
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
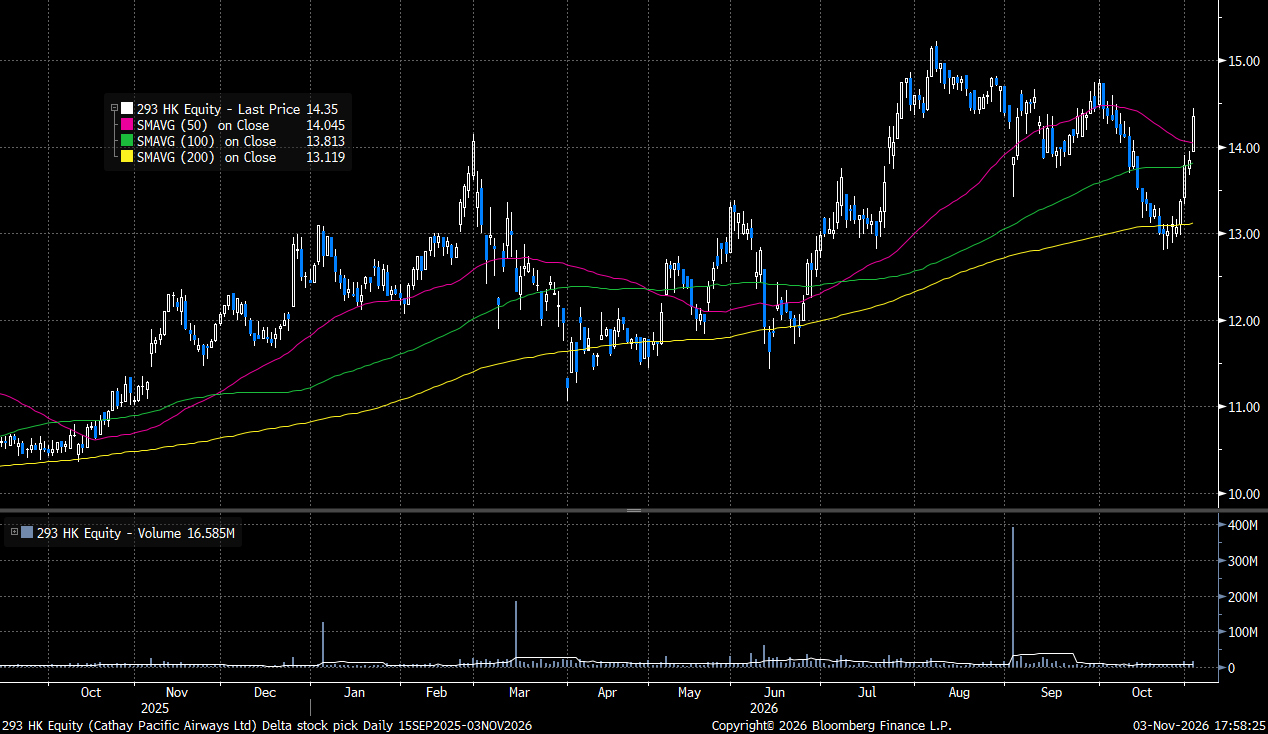
现价: 14.35 港元
目标价: 16.20 港元
止蚀价: 13.35 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼