
個股分析
万洲国际 (288.HK)
简介
全球最大猪肉食品企业,业务涵盖肉制品、生猪养殖及屠宰,经营网络遍布中国、北美及欧洲,旗下拥有双汇、史密斯菲尔德 (Smithfield)等品牌。
分析
- 中国猪价低企,成本压力纾缓: 内地生猪价格低位运行,肉制品成本压力纾缓,每吨利润维持较高水平。管理层全年每吨利润指引稳定,内地业务作为盈利支柱持续贡献稳定利润。
- 北美盈利贡献增量: 北美市场贡献集团主要经营利润,猪肉业务受惠于较低饲养成本及对冲收益,盈利能力稳健。肉制品销量短期受压,但管理层维持全年盈利指引。
- 欧洲并购协同,平均售价上升: 完成收购德国高端香肠生产商后,欧洲肉制品销量及平均售价同步上升,产品结构优化。欧洲已成为集团增长最快区域,有效对冲猪价周期波动。
| 股票代号 | 288.HK |
|---|---|
| 股价 | 6.59 港元 |
| 一手入场费 | 3,293 港元 |
| 总市值 | 845 亿港元 |
| 年初至今股价变化 | (24.0)% |
| 2026财年中期收入 | 138 亿美元(YoY +3.3%) |
| 2026财年中期盈利 | 7.7 亿美元(YoY -2.3%) |
| 预测全年盈利 | 14.5 亿美元(YoY -8.8%) |
| 股息回报率 | 9.3% |
| 预测市盈率 | 7.5x vs 33.2x (过去2年平均) |
| 2026财年中期收入 | 收入占比 | YoY |
|---|---|---|
| 肉制品 | 51% | +6.9% |
| 猪肉 | 39% | -3.9% |
看法:
风险:
股价走势
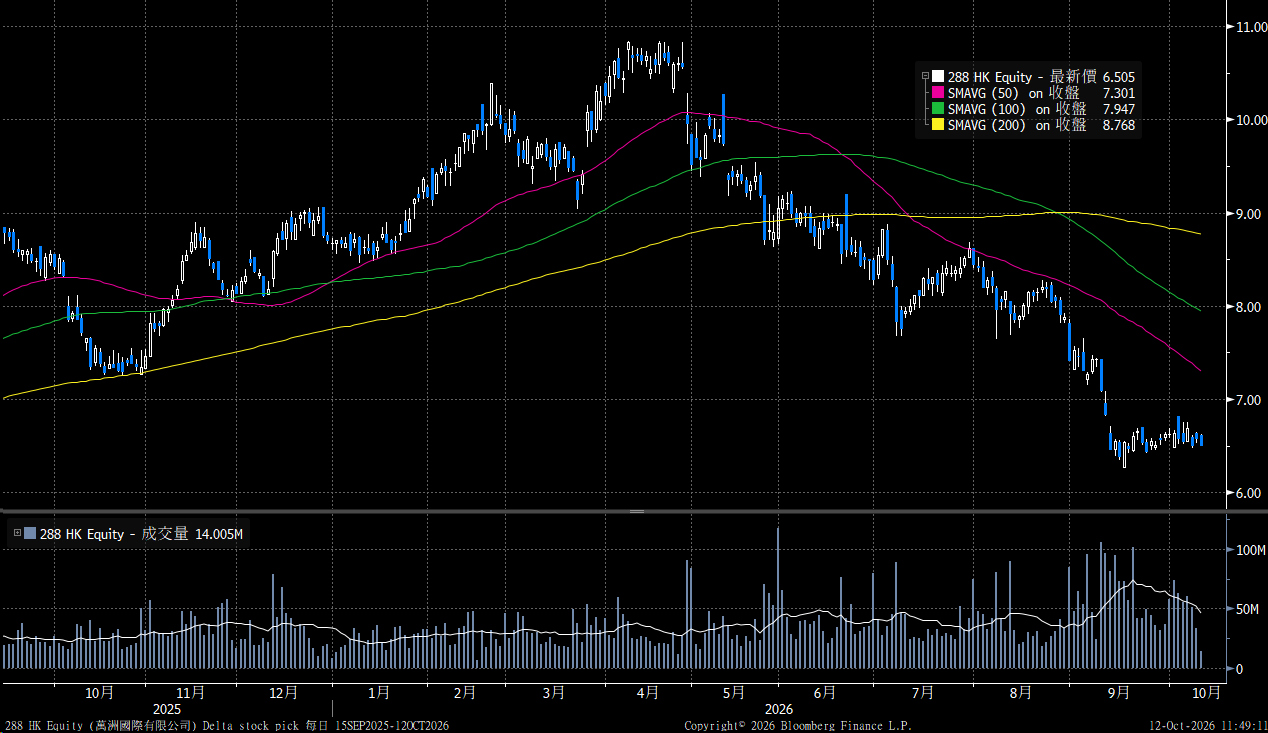
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 6.59 港元
目标价: 7.45 港元
止蚀价: 6.10 港元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼