
個股分析
貝殼-W (2423.HK)
簡介
中國領先的線上線下一體化房屋中介平臺,業務涵蓋存量房交易、新房交易、家裝家居及房屋租賃服務。旗下擁有「貝殼找房」及「鏈家」兩大品牌。
分析
- 二手樓主導地位持續強化,盈利改善趨勢可望延續: 內地樓市加速轉向二手主導,二手住宅(存量房)交易佔比已突破五成。集團二手樓銷售市佔率遠高於一手新樓業務,且仍處擴張軌道。二手樓業務利潤率顯著高於一手樓,交易結構向二手樓傾斜將持續帶動整體盈利能力改善,利潤率提升趨勢可持續。
- 現樓銷售改革,公司受惠: 内地已正式出台現樓銷售制度新規,公司被視為結構性淨受惠者,受惠路徑包括:一手新樓供應收縮加速需求轉向二手樓;現樓模式下發展商更依賴中介渠道,有助維持佣金率;強化裝修、租賃及「貝好家」等新業務協同。有利的交易結構將直接反映於收入及利潤。
- 家裝及租賃業務利潤率持續改善: 家裝業務透過集中採購及精細化成本管理,貢獻利潤率升至歷來最佳水平;租賃業務向淨額法輕資產模式轉型,在管規模擴大,利潤率同步改善。兩項新業務利潤率均呈上升趨勢,長遠增長空間廣闊。
| 股票代號 | 2423.HK |
|---|---|
| 股價 | 44.42 港元 |
| 一手入場費 | 4,442 港元 |
| 總市值 | 1,531 億港元 |
| 年初至今股價變化 | 7.0 % |
| 2026財年中期收入 | 434 億人民幣(YoY -12.0%) |
| 2026財年中期盈利 | 38.8 億人民幣(YoY +79.8%) |
| 預測全年盈利 | 81.5 億人民幣(YoY +229%) |
| 股息回報率 | 1.6 % |
| 預測市盈率 | 15.7x vs 5.1x (過去2年平均) |
| 2026財年中期收入 | 收入佔比 | YoY |
|---|---|---|
| 新房業務 | 32% | -15.9% |
| 存量房業務 | 30% | -3.2% |
| 房屋租賃服務 | 23% | -8.5% |
| 家裝家居 | 13% | -26.4% |
看法:
風險:
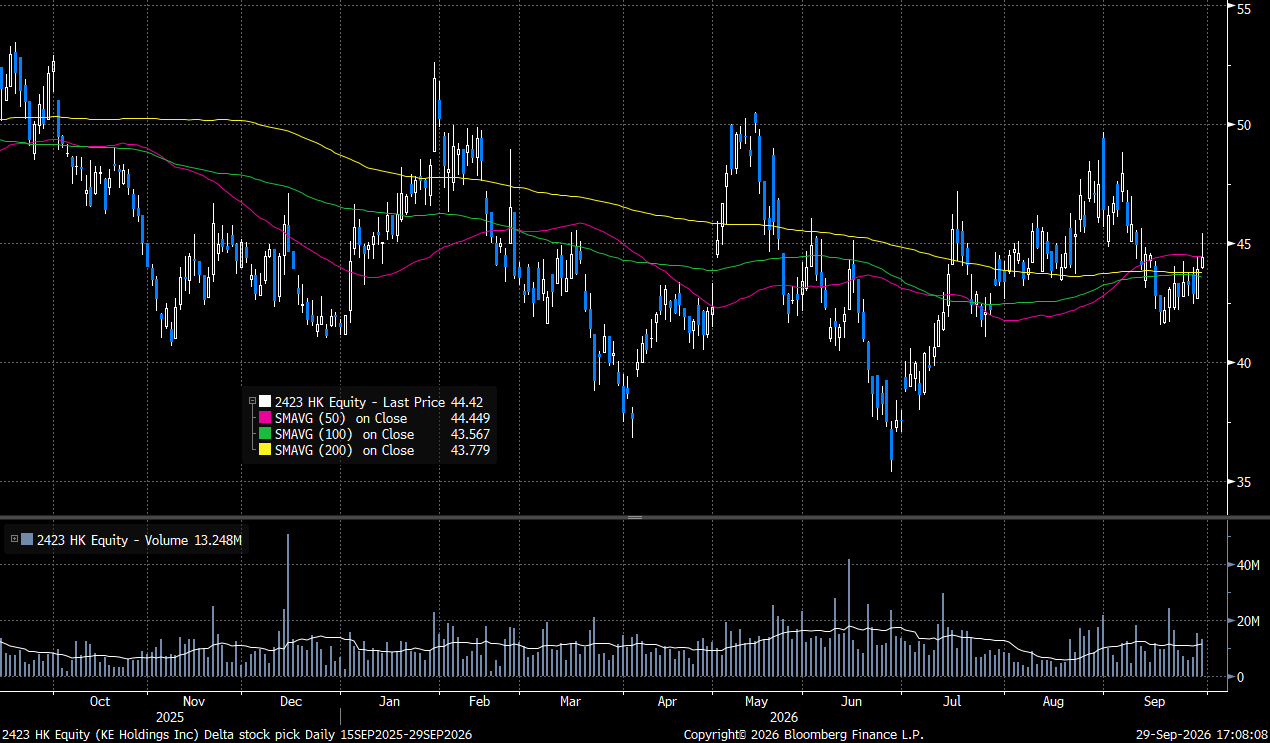
股價走勢
圖片來源:Bloomberg
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
現價: 44.42 港元
目標價: 50.20 港元
止蝕價: 41.30 港元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓