
個股分析
威瑞森通訊 (VZ.US)
簡介
威瑞森通訊(Verizon Communications)是美國領先的電訊營運商,主要提供無線通訊、光纖寬頻及企業網絡服務。
分析
- 用戶增長及成本控制推動盈利快於收入增長: 第三季度流動通訊及寬頻服務收入按年增長2.9%至235億美元,抵銷設備收入下降9.0%的部分影響。後付費手機淨增用戶達40.6萬,按年增長逾八倍,創五年來最佳第三季度表現;淨增後付費帳戶13.7萬,亦為十多年來最佳水平。消費者業務收入增長1.3%,企業業務增長2.6%。公司透過減少手機補貼、改善客戶留存及控制營運開支,推動調整後EBITDA利潤率提升至40.2%,惟利息開支上升部分抵銷經營改善。首九個月自由現金流增長14.3%至180億美元,資本開支為119億美元,現金股息支出88億美元,反映派息仍獲現金流支持。管理層連續第三個季度上調全年指引,預期2026年調整後每股盈利增長7.0%–7.5%至5.04–5.06美元,自由現金流增長接近12%,資本開支維持160億至165億美元。
| 股票代號 | VZ.US |
|---|---|
| 股價 | 45.69 美元 |
| 一手入場費 | 356 港元 |
| 總市值 | 1,894 億美元 |
| 年初至今股價變化 | 12.2% |
| 2026財年Q3收入 | 343 億美元(YoY +1.5%) |
| 2026財年Q3盈利 | 52 億美元(YoY +8%) |
| 預測盈利 | 211.5 億美元(YoY +13.7%) |
| 股息回報率 | 6.2% |
| 預測市盈率 | 9.0x vs 5.3x (過去2年平均) |
| 2026財年9M收入 | 收入佔比 | YoY |
|---|---|---|
| 消費者業務 | 77.1% | +1.3% |
| 企業業務 | 20.5% | +2.6% |
| 分部間抵銷及其他 | 2.4% | — |
看法:
風險:
股價走勢
圖片來源:Bloomberg
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
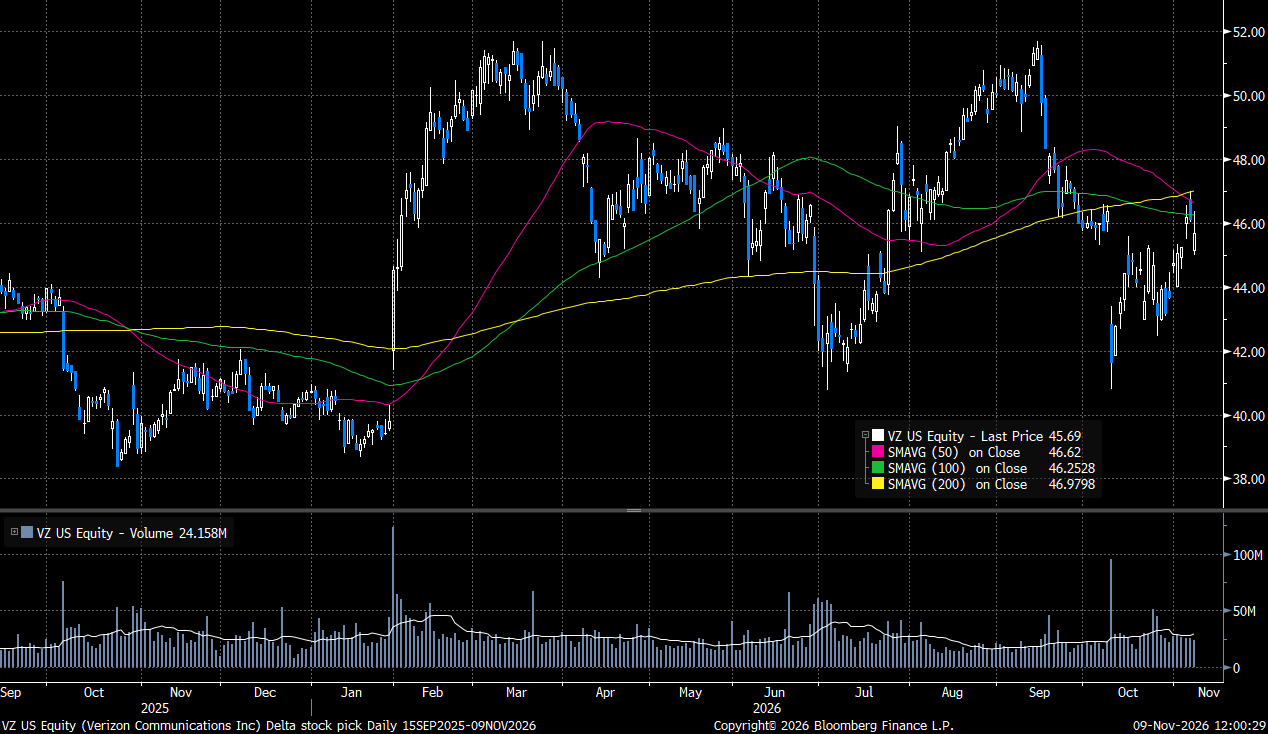
現價: 45.69 美元
目標價: 51.65 美元
止蝕價: 42.50 美元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓