
個股分析
美敦力 (MDT.US)
简介
美敦力(Medtronic plc)是全球领先的医疗器械企业,业务涵盖心血管、神经科学、外科手术及糖尿病医疗设备,凭借成熟的医院客户网络、产品技术及持续创新建立竞争优势。
分析
- 心血管业务领跑,全年指引上调: 截至2026年7月底季度,收入按年增长13.7%至97.6亿美元,其中心血管收入按年增长19.5%至39.3亿美元,占总收入约40%,其中电生理治疗收入增长29.5%,主要受心脏消融产品及新技术渗透带动;神经科学及医疗外科收入分别增长10.3%及10.0%,糖尿病业务增长16.9%,显示增长来源逐步多元化。季度经调整毛利率约65%,营业利润率维持23.7%,反映收入增长及成本控制抵销部分产品组合及营运成本压力。经调整营业利润增长14.9%至23.26亿美元,经调整营业利润率提升0.1个百分点至23.7%。股东应占净利润增长41.4%至14.70亿美元,经调整净利润增长14.4%至18.60亿美元,经调整每股盈利增长15.1%至1.45美元。惟季度多出一个财政周,贡献约5.7亿美元收入;剔除额外周数影响后,收入增长约7%,较表面增幅温和,但仍反映核心业务保持稳健。管理层将FY27全年有机收入增长指引由6.75–7.25%上调至7.25–7.75%,经调整每股盈利指引上调至5.94–6.00美元,反映对新产品放量及核心业务增长的信心。
| 股票代号 | MDT.US |
|---|---|
| 股价 | 102.32 美元 |
| 一手入场费 | 798 港元 |
| 总市值 | 1,309 亿美元 |
| 年初至今股价变化 | 6.5% |
| 2027财年Q1收入 | 97.6 亿美元(YoY +14%) |
| 2027财年Q1盈利 | 14.7 亿美元(YoY +41%) |
| 预测盈利 | 76.7 亿美元(YoY +26.6%) |
| 股息回报率 | 2.8% |
| 预测市盈率 | 17.1x vs 13.6x (过去2年平均) |
| 2027财年3M收入 | 收入占比 | YoY |
|---|---|---|
| 心血管 | 40.3% | +19.5% |
| 神经科学 | 27.5% | +10.3% |
| 医疗外科 | 23.4% | +10.0% |
| 糖尿病 | 8.6% | +16.9% |
| 其他 | 0.3% | -59.7% |
看法:
风险:
股价走势
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
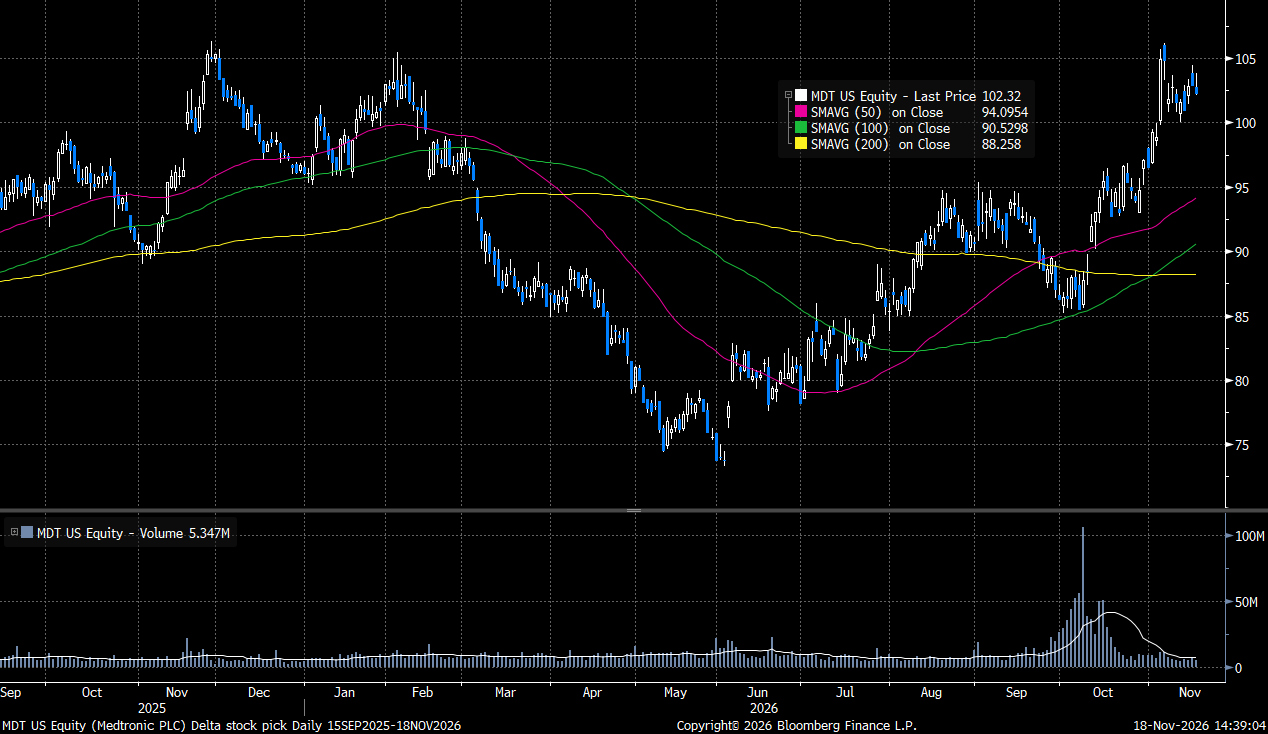
现价: 102.32 美元
目标价: 116.00 美元
止蚀价: 95.00 美元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼