
個股分析
塔吉特 (TGT.US)
简介
塔吉特百货(Target Corporation)是美国主要综合零售商之一,提供食品饮料、美妆、服装及家居用品,透过实体门店与数码渠道服务消费者。
分析
- 客流改善带动销售复苏,核心利润率逐步修复: 收入按年增长5.3%至265亿美元,同店销售增长3.8%,主要由客流增加3.6%带动;其中实体门店及数码渠道同店销售分别增长2.7%及8.7%,即日配送增长逾25%,六大商品类别均录得收入增长,反映复苏并非单靠价格上升。非商品收入增长20.1%,亦有助改善收入结构。毛利率按年提升4.7个百分点至33.7%,惟其中约3.8个百分点来自关税退款,剔除后仍有改善。管理层将全年收入增长指引上调至约5%,全年每股盈利指引为9.90至10.90美元,当中包括约1.65美元关税退款收益;剔除退款后,指引中位数较此前上调0.75美元,显示核心盈利预期改善。
| 股票代号 | TGT.US |
|---|---|
| 股价 | 161.78 美元 |
| 一手入场费 | 1,262 港元 |
| 总市值 | 735 亿美元 |
| 年初至今股价变化 | 65.5% |
| 2026财年Q2收入 | 265 亿美元(YoY +5.3%) |
| 2026财年Q2盈利 | 11.2 亿美元(YoY +20.2%) |
| 预测盈利 | 34.5 亿美元(YoY +13.7%) |
| 股息回报率 | 2.9% |
| 预测市盈率 | 15.7x vs 14.6x (过去2年平均) |
| 2026财年6M收入 | 收入占比 | YoY |
|---|---|---|
| 商品销售 | 97% | +5% |
| 非商品收入 | 3% | +20.1% |
看法:
风险:
股价走势
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
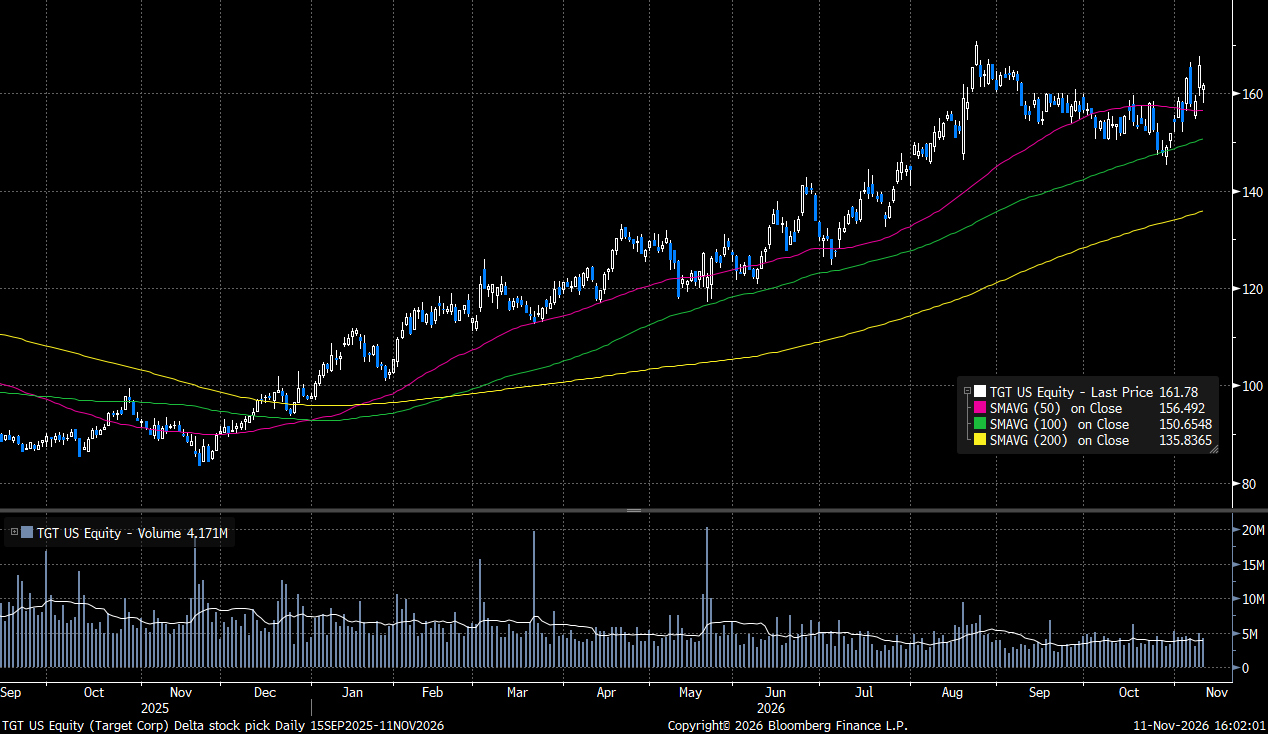
现价: 161.78 美元
目标价: 183.00 美元
止蚀价: 150.00 美元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼