
個股分析
塔吉特 (TGT.US)
簡介
塔吉特百貨(Target Corporation)是美國主要綜合零售商之一,提供食品飲料、美妝、服裝及家居用品,透過實體門店與數碼渠道服務消費者。
分析
- 客流改善帶動銷售復甦,核心利潤率逐步修復: 收入按年增長5.3%至265億美元,同店銷售增長3.8%,主要由客流增加3.6%帶動;其中實體門店及數碼渠道同店銷售分別增長2.7%及8.7%,即日配送增長逾25%,六大商品類別均錄得收入增長,反映復甦並非單靠價格上升。非商品收入增長20.1%,亦有助改善收入結構。毛利率按年提升4.7個百分點至33.7%,惟其中約3.8個百分點來自關稅退款,剔除後仍有改善。管理層將全年收入增長指引上調至約5%,全年每股盈利指引為9.90至10.90美元,當中包括約1.65美元關稅退款收益;剔除退款後,指引中位數較此前上調0.75美元,顯示核心盈利預期改善。
| 股票代號 | TGT.US |
|---|---|
| 股價 | 161.78 美元 |
| 一手入場費 | 1,262 港元 |
| 總市值 | 735 億美元 |
| 年初至今股價變化 | 65.5% |
| 2026財年Q2收入 | 265 億美元(YoY +5.3%) |
| 2026財年Q2盈利 | 11.2 億美元(YoY +20.2%) |
| 預測盈利 | 34.5 億美元(YoY +13.7%) |
| 股息回報率 | 2.9% |
| 預測市盈率 | 15.7x vs 14.6x (過去2年平均) |
| 2026財年6M收入 | 收入佔比 | YoY |
|---|---|---|
| 商品銷售 | 97% | +5% |
| 非商品收入 | 3% | +20.1% |
看法:
風險:
股價走勢
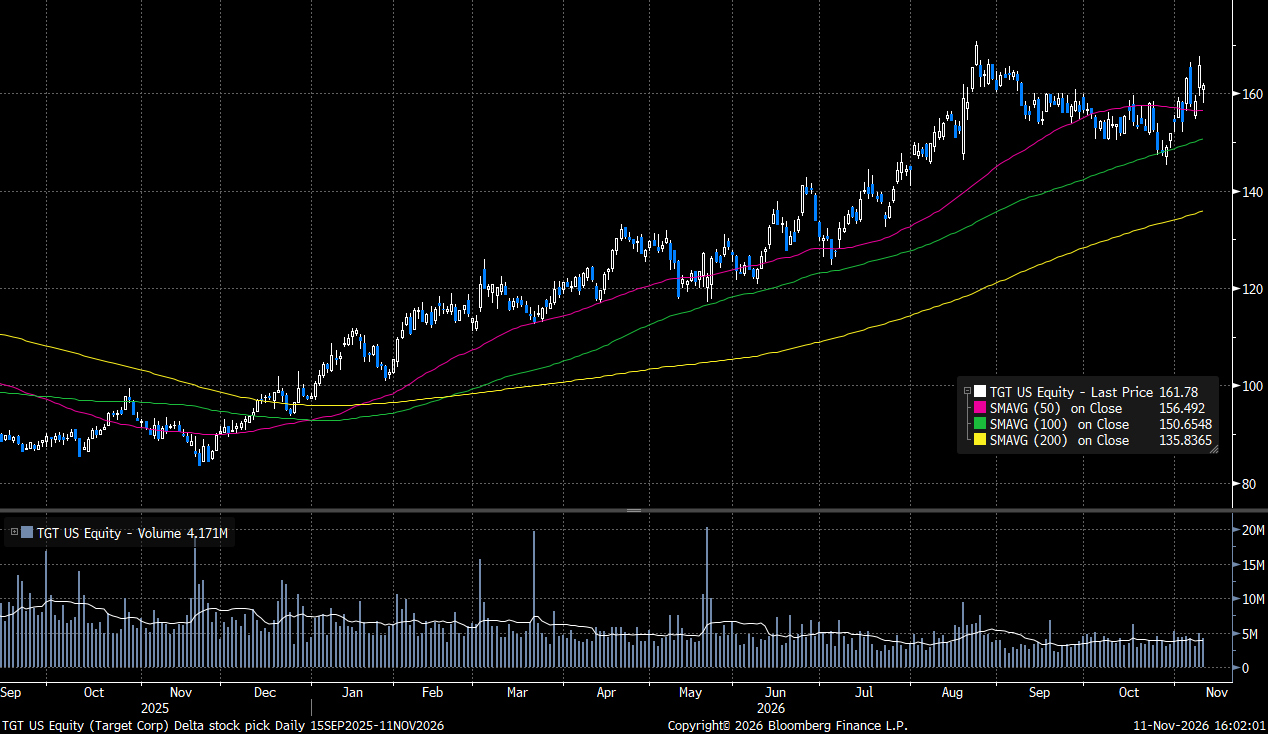
圖片來源:Bloomberg
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
現價: 161.78 美元
目標價: 183.00 美元
止蝕價: 150.00 美元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓