
個股分析
國泰航空 (293.HK)
簡介
國泰航空是以香港為基地的國際航空公司,經營客運及航空貨運業務,旗下包括香港快運,是香港國際航空樞紐的主要航空集團。
分析
- 年末貨運旺季帶動盈利: 預期隨着傳統年末旺季臨近,第四季貨運需求將進一步增長。9月載貨量按年增加14%,高於運力約5%的增幅,貨物運載率亦有所提升。若旺季貨量及運費同步向好,有望支持第四季貨運收入及盈利,未來數月的營運數據值得留意。
- 高端客需求支持客運收入: 管理層指出,商務及高端休閒旅客對前艙的需求持續強勁,並預期第四季整體客運需求維持穩健。9月乘客運載率達84.2%,按年上升1.9個百分點;若聖誕及年末旅遊旺季延續有關表現,加上前艙銷情保持理想,有助支持票價及每班航班的收入。
- 油價回落有利紓緩成本壓力: 燃油為公司主要營運成本,若航油價格回落,有助降低每班航班的營運開支。配合第四季客貨運旺季,若票價及貨運收費保持穩定,成本改善有望帶動盈利回升。
| 股票代號 | 293.HK |
|---|---|
| 股價 | 14.35 港元 |
| 一手入場費 | 14,350 港元 |
| 總市值 | 873 億港元 |
| 年初至今股價變化 | (0.9)% |
| 2026財年中期收入 | 681 億港元(YoY +25.3%) |
| 2026財年中期盈利 | 62.4 億港元(YoY +71.0%) |
| 預測全年盈利 | 112 億港元(YoY +13.6%) |
| 股息回報率 | 6.3% |
| 預測市盈率 | 7.7x vs 9.1x (過去2年平均) |
| 2026財年中期收入 | 收入佔比 | YoY |
|---|---|---|
| 客運服務 | 70% | +27.2% |
| 貨運服務 | 23% | +23.1% |
| 航空飲食、收回款項及其他 | 7% | +15.7% |
看法:
風險:
股價走勢
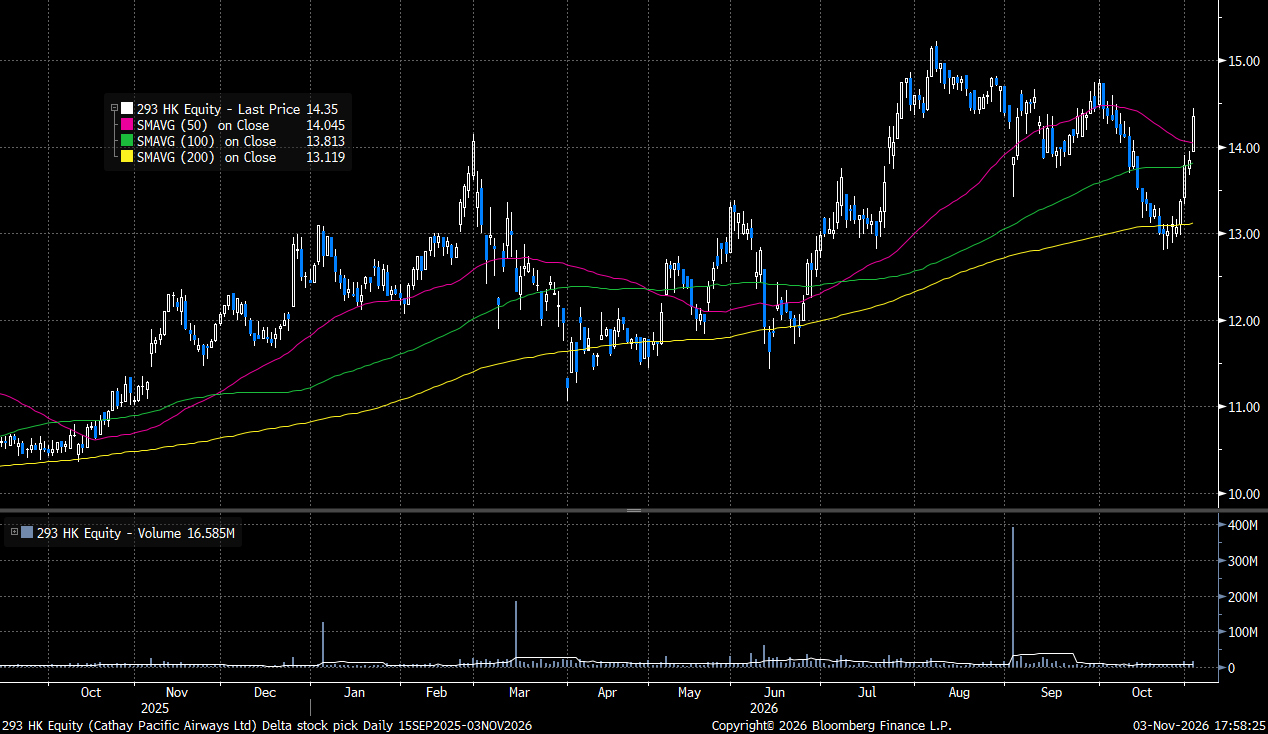
圖片來源:Bloomberg
「短線目標價」定義投資的週期在一個月以內,「中線目標價」定義投資週期在一個月至一年之間, 「長線目標價」定義投資週期在一年以上。
現價: 14.35 港元
目標價: 16.20 港元
止蝕價: 13.35 港元
權益披露
研究部分析員及其關連人士沒有持有報告內所推介證券的任何及相關權益;及並無於報告內所推介證券的上市法團擔任高級人員。分析員(等)之報酬不會直接或間接與本報告發表的特定意見或觀點有任何關聯。
滙業證券有限公司與本報告所推介證券的上市法團沒有任何投資銀行業務關係,也沒有任何持有該(等)上市法團市值 1% 或以上的財務權益。此外,滙業證券有限公司的任何僱員概無擔任上市法團的高級人員。
免責聲明
滙業證券有限公司 (「滙業證券」,香港證監會CE編號: AAW265) 的研究部提供以上資料。文內內容及資料未經香港證監會或任何監管機構審核,惟滙業證券會按“證券及期貨事務監察委員會持牌人或註冊人操守準則”內第16條有關分析員的操守準則編制以上資料。為此,以上資料(無論為明示或暗示)均不應視作任何建議、邀約、邀請、宣傳、勸誘、推介或任何種類或形式之陳述。滙業證券或其聯營公司對任何因信賴或參考有關內容所導致的直接或間接損失,概不負責。客戶如以任何方式將以上資料分發予他人,滙業證券或其聯營公司對該些未經許可之轉發不會負上任何責任。投資涉及風險。證券價格可升可跌,買賣證券可導致虧損或盈利。
版權所有
本報告受版權保護,據此,未經滙業證券有限公司明確表示同意,本報告不得用於任何其他目的,也不得出售、分發、出版、或以任何方式轉載。
地址:滙業證券有限公司,香港灣仔告士打道72號六國中心5樓