港股新股市场持续活跃,本周五有6家公司同日招股。截至10月28日,年内新股集资额约4,014亿港元,按年增83.6%,创2011年以来新高。再融资活动同样畅旺,截至9月18日,年内规模已突破3,200亿港元,按年增逾40%,反映企业来港上市及上市后集资需求均见回升。
新股与再融资同步增加,有助巩固香港作为国际集资中心的地位,并为港交所及证券行带来实质收益。港交所除可赚取上市费外,新股挂牌后亦可带动交易、结算及托管收入。中资证券公司目前在港股IPO市场占有率逾六成,龙头证券行手握较多保荐及包销项目,料最能受惠投行收入增长。
展望后市,逾500家企业排队上市,加上多只新股将于11月挂牌,料可继续支持市场气氛。惟大型新股占比偏高,近期’潜水’个案亦见增加,投资者认购时已趋审慎。整体而言,集资活动回暖仍利好港交所及龙头证券行,惟股价表现仍要视乎大市成交及新股认购反应。
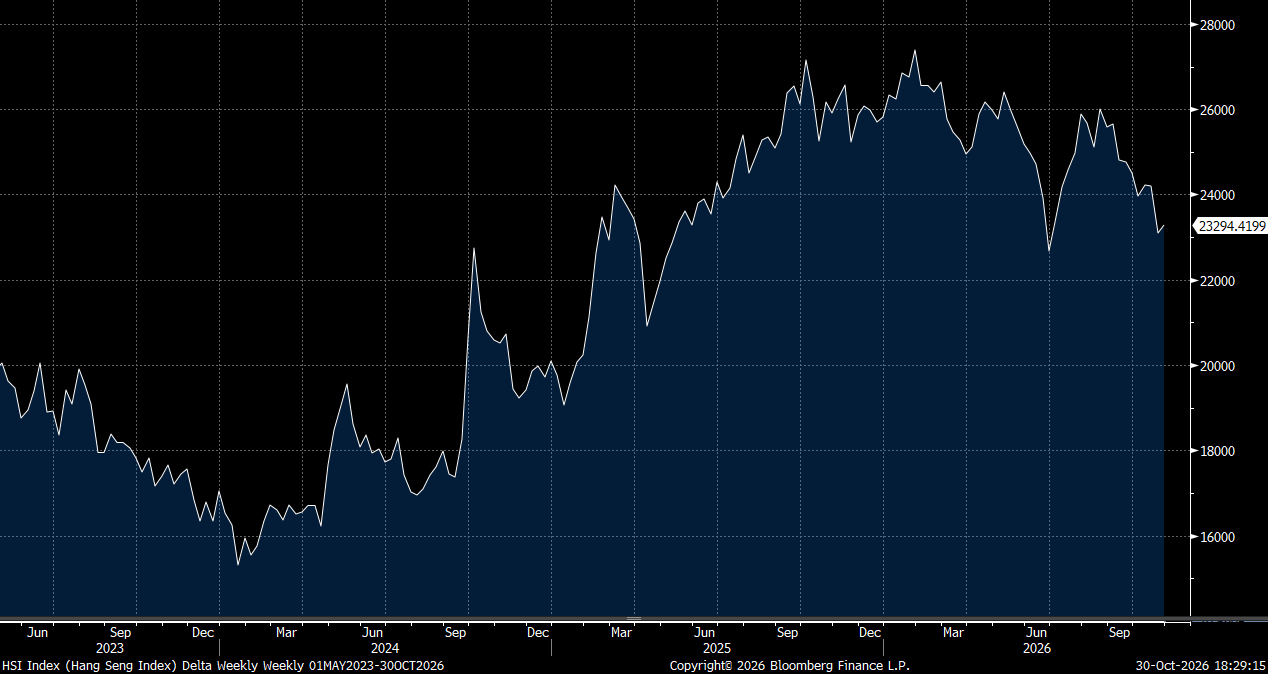
展望大市,我们预期恒指将于22,600至24,000点区间上落。
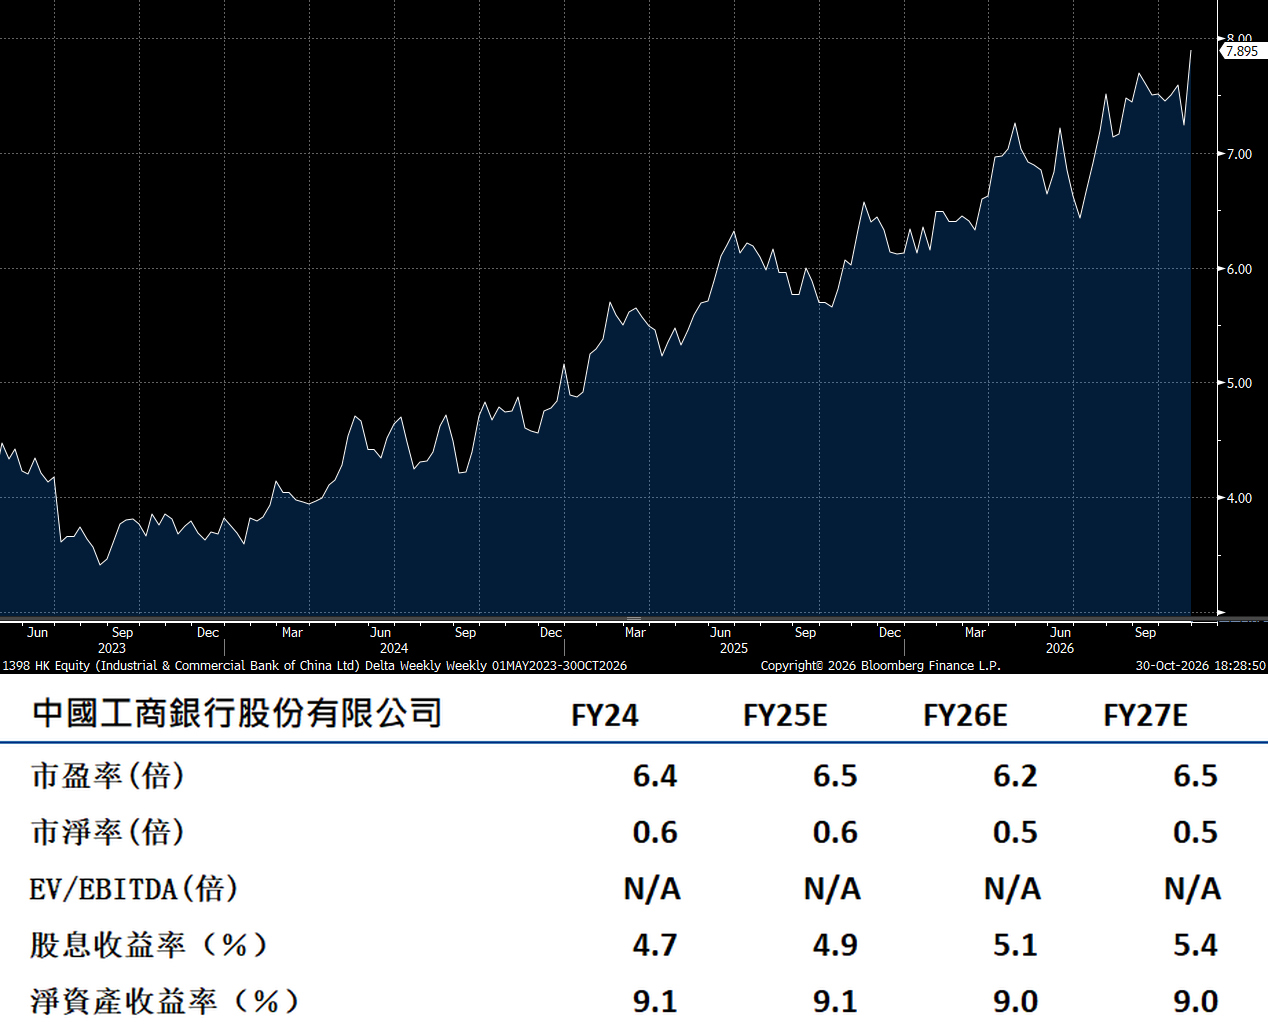
工商银行(01398.HK)为内地资产规模最大的商业银行,最新季度业绩显示盈利动力加快,第三季股东应占溢利按年升近10%至1120亿元人民币,增速明显高于上半年的3.3%。首三季净息差为1.29%,按年回升1个基点,不良贷款率亦较去年底回落2个基点至1.29%。在息差趋稳及资产质素改善下,工行盈利能力有望提升,并为维持稳定派息提供支持。
工行中期派息538亿元,居六大国有银行之首,股息率维持吸引;600亿元二级资本债亦已于10月中旬完成发行,有助进一步巩固资本充足比率。股价10月以来反复破顶,反映资金持续追捧高息、低估值的防守型股份。建议可上望8.9港元,止蚀位7.3港元。
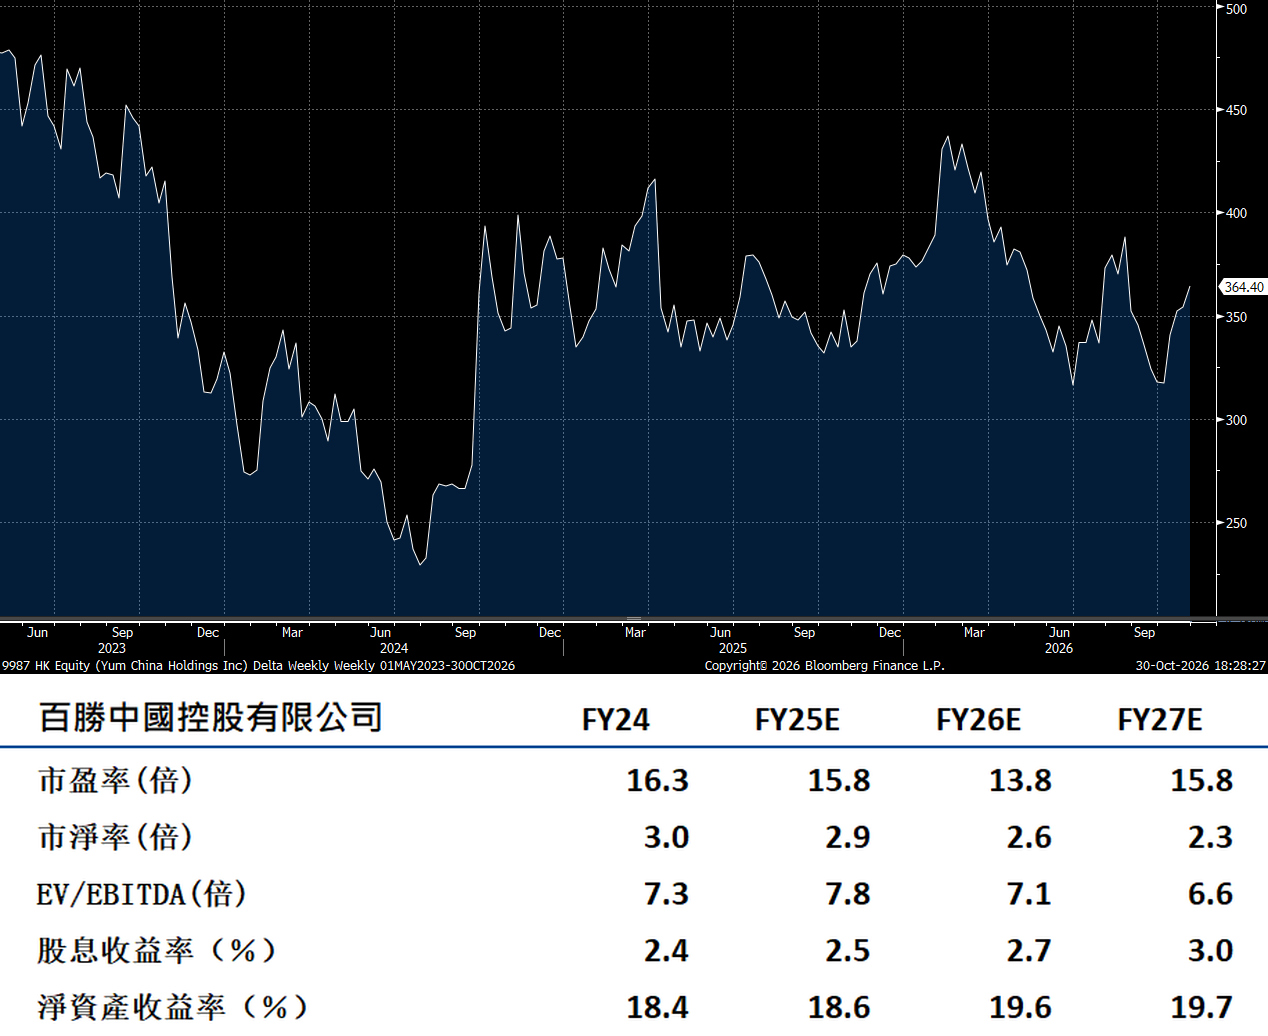
百胜中国(9987.HK) 为肯德基、必胜客及塔可钟等品牌的中国营运龙头,截至2026年6月底拥有逾15,000家门店,网络覆盖全国超过2,000个城市。近期股价于330港元附近获得明显支撑,管理层自10月22日起连续数日于港股及美股同步回购股份,单周合计回购逾2,500万港元,显示对当前估值具备信心。回购股份拟悉数注销,对每股盈利具提升效应。
随著内地消费市场持续复苏,同店销售增长有望稳步改善,加上门店扩张及数码化订单占比提升,盈利正在复苏。建议可在353港元附近获利,339港元止蚀。