
個股分析
美源伯根 (COR.US)
简介
美源伯根 (Cencora)是全球领先的医药分销及医疗服务企业,主要为药厂、医院及药房提供药品配送、专科药物及相关服务
分析
- 专科药物及收购带动盈利增长: 美国业务受惠于专科药物及减重药物销量增长,国际业务则由欧洲分销及专科物流需求支持。2月完成的OneOncology收购提升了高附加值业务贡献,推动集团毛利率按年提升0.66个百分点至4.26%,惟低毛利率减重药物销售增加带来部分抵销。公司于10月宣布拟以24亿美元企业价值收购American Oncology Network(AON),进一步扩大社区肿瘤诊疗网络,并将FY26调整后每股盈利指引上调至至少17.90美元。11月4日公布的全年业绩及FY27指引,将成为下一个重要催化。
| 股票代号 | COR.US |
|---|---|
| 股价 | 325.37 美元 |
| 一手入场费 | 2,538 港元 |
| 总市值 | 621 亿美元 |
| 年初至今股价变化 | (3.7)% |
| 2026财年Q3收入 | 848 亿美元(YoY +5.1%) |
| 2026财年Q3盈利 | 7.64 亿美元(YoY 11.1%) |
| 预测盈利 | 34.7 亿美元(YoY +14%) |
| 股息回报率 | 0.7% |
| 预测市盈率 | 18.2x vs 17.8x (过去2年平均) |
| 2026财年9M收入 | 收入占比 | YoY |
|---|---|---|
| 美国医疗解决方案 | 88.3% | +4.9% |
| 国际医疗解决方案 | 9.1% | +5.9% |
| 其他业务 | 2.7% | +6.9% |
| 分部间抵销 | -0.1% | — |
看法:
风险:
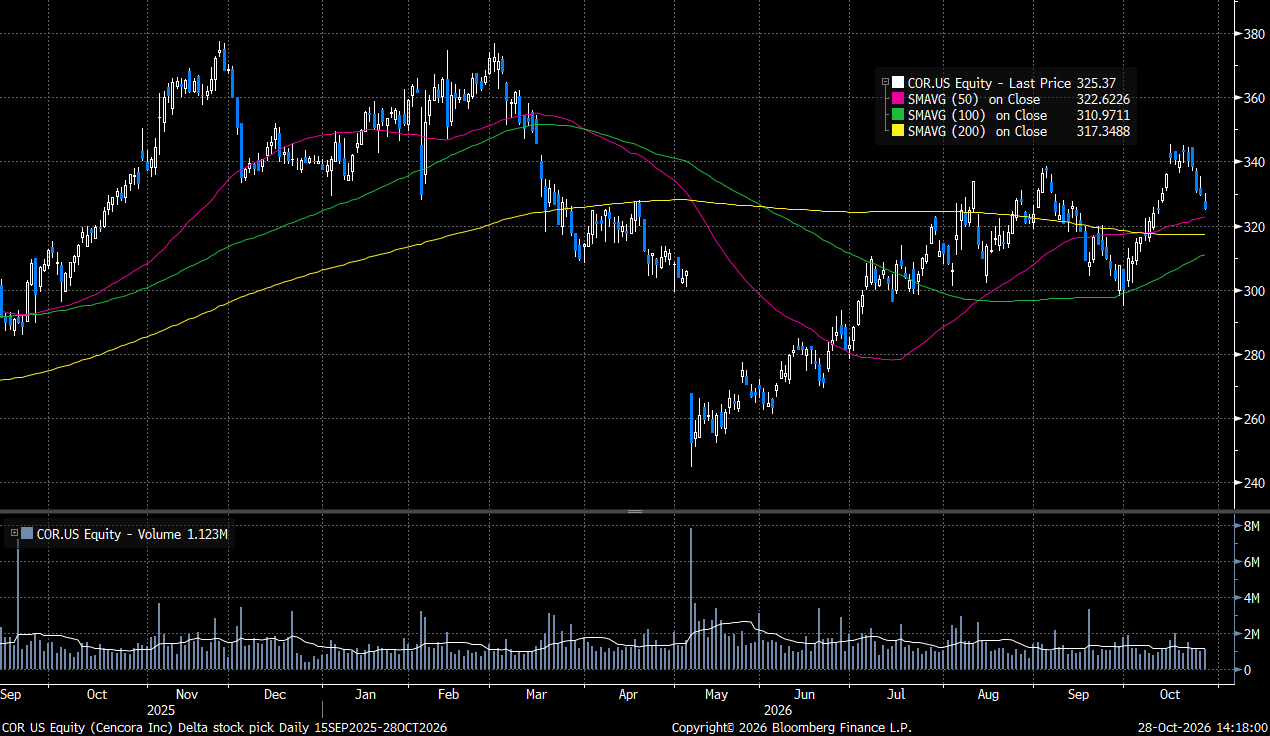
股价走势
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 325.37 美元
目标价: 368.00 美元
止蚀价: 303.00 美元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼