當前推動膀胱癌藥物銷售的核心,是晚期疾病的首選治療方案。由於部分療程允許患者在病情惡化前持續用藥,患者在治療中的「留存時間」較長,因此帶動銷售。隨著患者病情加重,患者能承受的治療強度與療程時間就會減少。下一個重要成長區域,是圍繞膀胱切除手術的治療:因為復發風險顯著,而療法可以針對可能殘留或已超出原腫瘤位置的微小疾病。
輝瑞(PFE.US)與默克(MRK.US)是一個約 110 億美元膀胱癌藥物市場的支柱。
生物標記扮演愈來愈關鍵的分工角色:一方面用於進一步細分市場,另一方面可提升臨床試驗的設計效率與臨床效益,因為可以更精準鎖定較可能有效果的患者。Tecentriq 為羅氏(RHHBY.US)產品,在「全體參與者」試驗中的表現不理想,之後再在生物標記篩選人群中獲批,顯示監管與市場對「更精準用藥」的偏好正在加強。
從藥物特性與用法來看,輝瑞(PFE.US)與 Astellas(4503.JP)共同開發的 Padcev 屬於較新的治療路線:透過把藥物「直接送達腫瘤細胞」。Padcev 可單藥使用,亦可與 Keytruda 聯用。
在 EV-302 試驗中,Padcev 加 Keytruda(默克(MRK)的產品)相比化療,幾乎將死亡風險減少一半;而 EV-303 與 EV-304 則把「膀胱切除手術週邊用藥」的適用性擴大到可或不可使用cisplatin的患者。這種覆蓋面的擴大,支持 Padcev 在 2031 年的能拿到超過一半的市場佔有率。
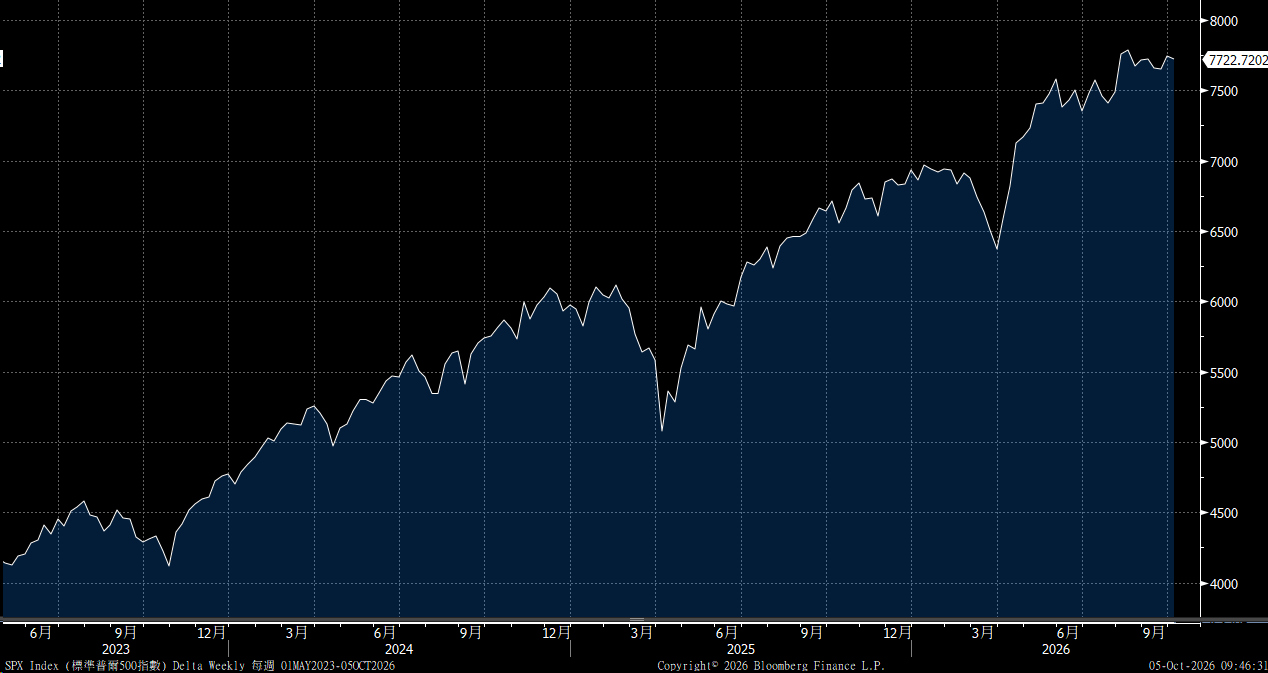
大市方面,我們料S&P500指數將於7,400-7,900點之間上落。
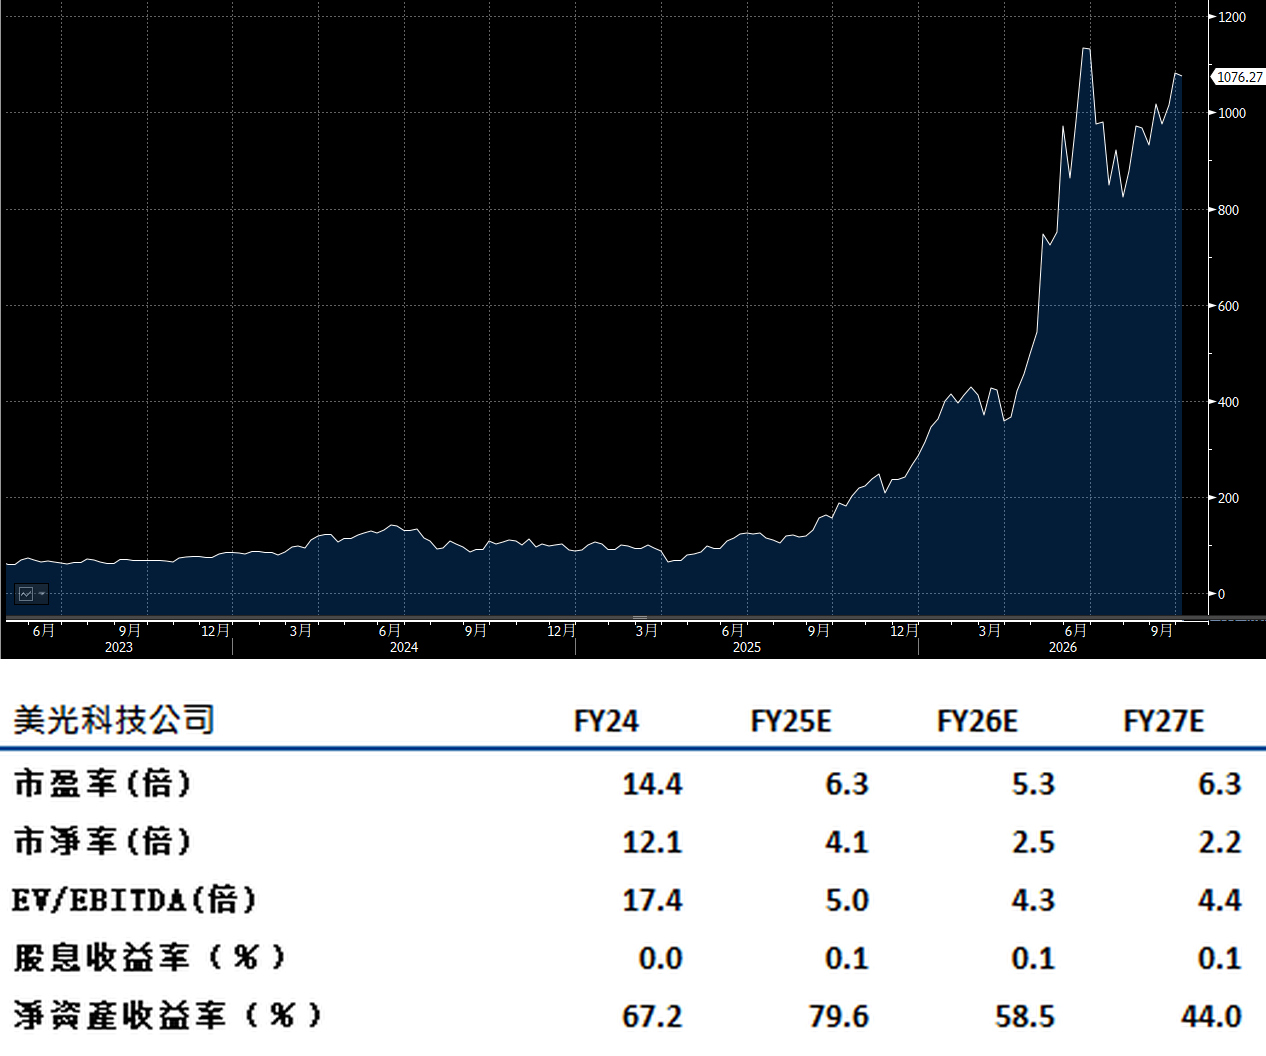
美光科技(MU.US) 向「長期合約」業務轉型,令公司能在 2030 年前較有效地限制風險,同時在景氣週期;即使面對加價速度放慢,仍有一定的盈利表現。市場關注高頻寬記憶體(HBM)的成本與供求週期:2027 年 HBM(特別是 HBM4/HBM4e)單價或錄得約 40% 的升幅。
同時,AI 伺服器單台所用記憶體用量未必一定線性上升,甚至可能因架構與配置優化而出現「每台用量下降」的情況。不過,這一因素可被整體伺服器量上升所抵消:若數據中心擴建速度不變甚至加快,能令記憶體價格上升。
不過,投資者仍需留意兩類風險,可能影響美光估值倍數(市盈率)。第一是合約定價一旦在 AI 基建需求減少時,出現回落壓力;第二是到 2030 年前後,若供求出現較大規模的錯配,就可能令價格與合約條款承受調整。建議可在 1,215美元附近獲利,設置 1,000美元作為止蝕位。
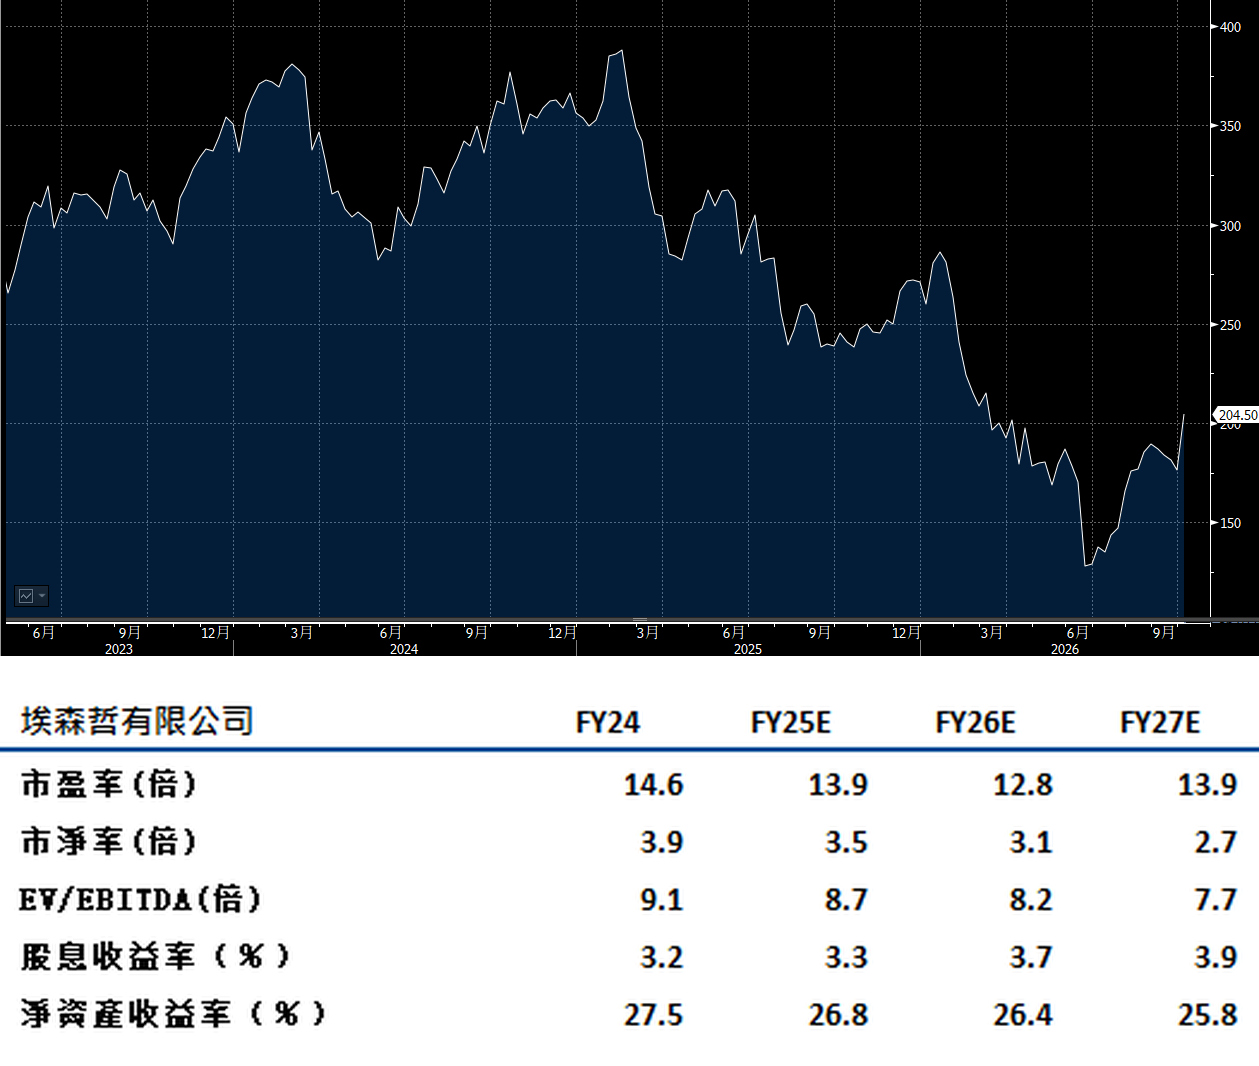
埃森哲(ACN.US) 第四季業績表現理想。公司在多個業務的訂單有一定的増長。公司提到顧問服務與管理服務,可於2027財年實現3-6%增長。
此外,AI 亦逐步成為更明確的成長支持因素:公司表示,AI 與數據合作夥伴的新訂單在2026財政年度的表現顯著上升,增幅可超過三倍;相應帶動的收入亦有逾一倍的増長。整體來看,這反映公司不是把 AI 當作話題,而是能夠把合作夥伴的商機轉化為可計入收入的交付及履行合約。建議可在231美元附近獲利,設置190美元作為止蝕位。