
個股分析
麦克森 (MCK.US)
简介
麦克森是美国大型医疗服务及药品分销平台,主要向药房、医院、诊所及其他医疗机构提供药品配送,同时经营肿瘤与专科医疗服务、处方科技及医疗用品业务。
分析
- 专科医药推动核心盈利增长: 27财年第一季收入按年增长8%至1,054亿美元,北美医药仍然为重要收入来源,期内受处方交易量及专科药品销量增加,但部分被品牌药贡献下降抵销,增长5%至868亿美元;肿瘤及专科医疗收入增长33%至142亿美元,主要受医疗服务方案、专科药品配送及并购贡献带动,成为增长最快的业务;处方科技方案收入增长9%至15.7亿美元,受第三方物流及药品可及性方案需求提升推动;医疗及外科方案收入增长4%至28.2亿美元,主要受非医院医疗场所及专科药品需求增长支持。盈利方面,股东应占利润按年下降22%至6.14亿美元,主要因为Medical-Surgical Solutions可赎回非控股权益估值调整影响;剔除相关一次性因素后,调整后盈利增长14%至11.8亿美元,调整后每股盈利增长20%至9.93美元。公司将27财年调整后每股盈利指引由43.80–44.60美元上调至44.20–45.00美元,相当于按年增长13%–15%,反映管理层对核心业务增长及资本配置仍具信心。
| 股票代号 | MCK.US |
|---|---|
| 股价 | 874.65 美元 |
| 一手入场费 | 6,822 港元 |
| 总市值 | 1,020 亿港元 |
| 年初至今股价变化 | 6.6% |
| 2027财年Q1收入 | 1,054 亿美元 (YoY +8%) |
| 2027财年Q1盈利 | 6.14 亿美元 (YoY -22%) |
| 预测盈利 | 52.2 亿美元 (YoY 25%) |
| 股息回报率 | 0.4% |
| 预测市盈率 | 19.6 vs 18.0x (过去2年平均) |
| 2027财年3M收入 | 收入占比 | YoY |
|---|---|---|
| 北美医药 | 82.3% | +5% |
| 肿瘤及专科医疗 | 13.5% | +33% |
| 处方科技方案 | 1.5% | +9% |
| 医疗及外科方案 | 2.7% | +4% |
看法:
风险:
股价走势
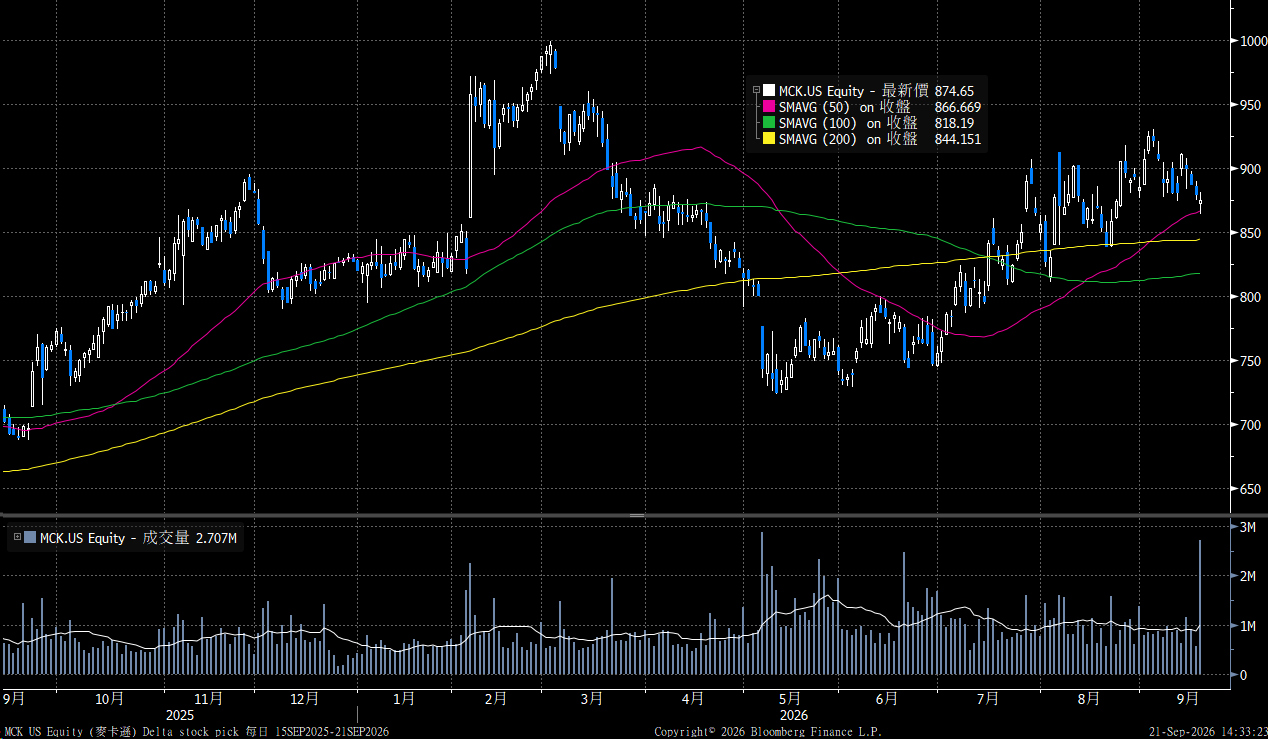
图片来源:Bloomberg
「短线目标价」定义投资的周期在一个月以内,「中线目标价」定义投资周期在一个月至一年之间, 「长线目标价」定义投资周期在一年以上。
现价: 874.65 美元
目标价: 988.00 美元
止蚀价: 813.00 美元
权益披露
研究部分析员及其关连人士没有持有报告内所推介证券的任何及相关权益;及并无于报告内所推介证券的上市法团担任高级人员。 分析员(等)之报酬不会直接或间接与本报告发表的特定意见或观点有任何关联。
汇业证券有限公司与本报告所推介证券的上市法团没有任何投资银行业务关系,也没有任何持有该(等)上市法团市值 1% 或以上的财务权益。 此外,汇业证券有限公司的任何雇员概无担任上市法团的高级人员。
免责声明
汇业证券有限公司 (「汇业证券」,香港证监会CE编号: AAW265) 的研究部提供以上资料。 文内内容及资料未经香港证监会或任何监管机构审核,惟汇业证券会按“证券及期货事务监察委员会持牌人或注册人操守准则”内第16条有关分析员的操守准则编制以上 资料。 为此,以上资料(无论为明示或暗示)均不应视作任何建议、邀约、邀请、宣传、劝诱、推介或任何种类或形式之陈述。 汇业证券或其联营公司对任何因信赖或参考有关内容所导致的直接或间接损失,概不负责。 客户如以任何方式将以上资料分发予他人,汇业证券或其联营公司对该些未经许可之转发不会负上任何责任。 投资涉及风险。 证券价格可升可跌,买卖证券可导致亏损或盈利。
版权所有
本报告受版权保护,据此,未经汇业证券有限公司明确表示同意,本报告不得用于任何其他目的,也不得出售、分发、出版、或以任何方式转载。
地址:汇业证券有限公司,香港湾仔告士打道72号六国中心5楼